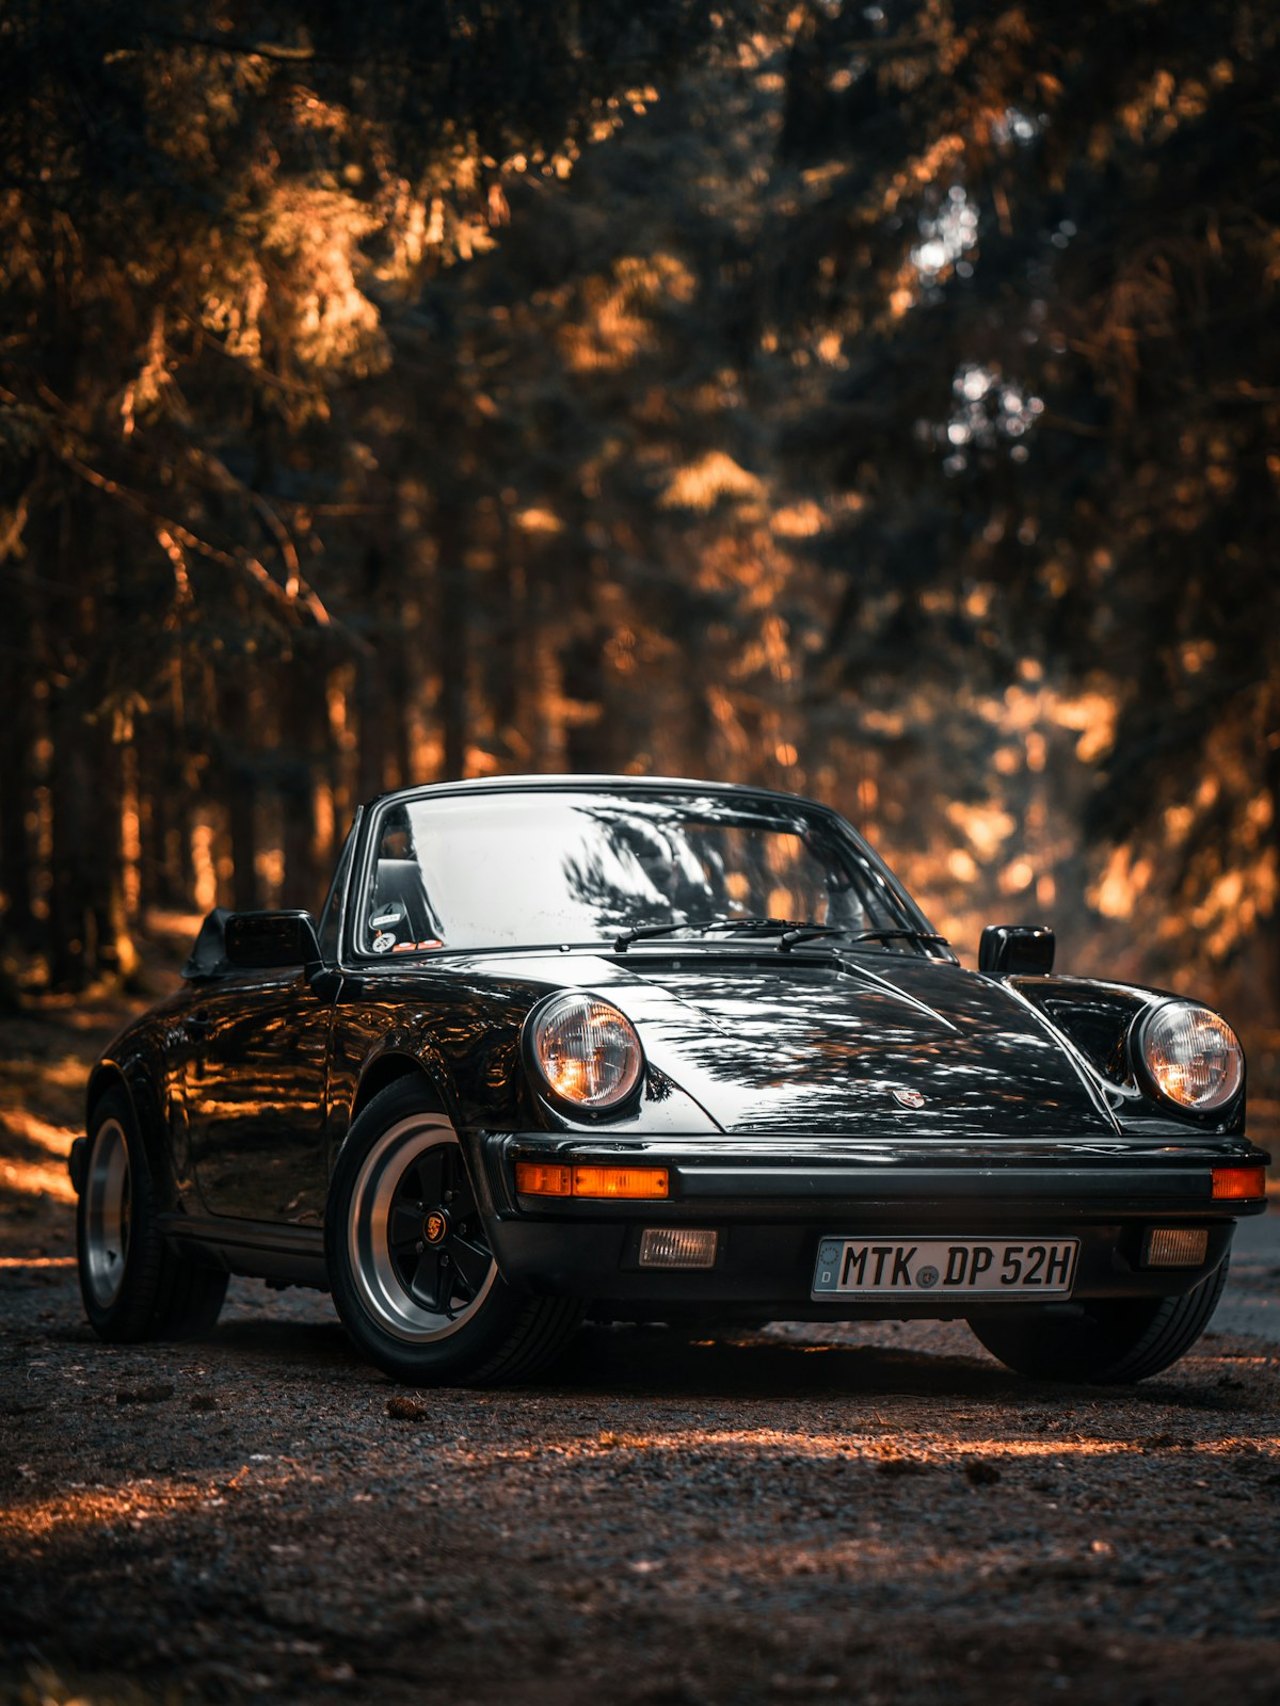
Premium-Fahrzeug-Versicherung
Sportwagen, Luxus-Limousinen & Liebhaberfahrzeuge richtig versichert
Ein normaler Kfz-Tarif deckelt die Entschädigung oft auf den Zeitwert - nicht auf das, was Wiederbeschaffung oder Restaurierung wirklich kosten. Wir vergleichen die Spezialversicherer, die genau für dieses Segment gebaut sind.
Welcher Spezialversicherer passt zu deinem Fahrzeug?
Herzenssache, OCC, Helvetia, Württembergische oder BELMOT - die Bedingungen unterscheiden sich stark. Beantworte ein paar kurze Fragen zu deinem Fahrzeug, wir zeigen dir sofort, welcher Anbieter nach den echten Bedingungen passt.
60 Sekunden · kostenlos · unverbindlich- Basiert auf den echten Bedingungswerken - nicht nur dem Preis
- 5 Spezialversicherer im Vergleich statt ein Angebot
- Auch für Oldtimer und Youngtimer mit eigenem Tarif
- Antwort persönlich von Jan Ruhoff, keine Hotline
Warum Premium-Fahrzeuge einen eigenen Versicherungsschutz brauchen
Eine Premium-Fahrzeug-Versicherung ist ein Kfz-Versicherungsschutz speziell für außergewöhnliche Fahrzeuge - moderne Sonderklasse-Fahrzeuge ab einem Wert von 130.000 bis 150.000 Euro ebenso wie eingetragene Oldtimer und Youngtimer. Spezialversicherer wie Herzenssache, OCC Assekuradeur, Helvetia PremiumCar oder der Oldtimer-Spezialist BELMOT berücksichtigen dabei Besonderheiten, die ein Standardtarif meist nicht abdeckt: geringe Laufleistung, Sonderausstattung, Wertsteigerung und den tatsächlichen Wiederbeschaffungswert.
Die meisten Spezialtarife legen den tatsächlichen Kaufpreis oder ein Wertgutachten zugrunde - nicht den Marktwert eines Alltagsautos.
Wenig gefahrene Sammlerfahrzeuge, Saisonkennzeichen oder Daily-Driver-Oldtimer brauchen jeweils eigene Tarifmerkmale.
Jan vergleicht die Bedingungen mehrerer Spezialversicherer für dein konkretes Fahrzeug - nicht nur den Preis.
Fünf Spezialversicherer - ehrlich nach Bedingungen verglichen
Nicht der Name auf dem Papier entscheidet, sondern das Bedingungswerk. Die fünf relevanten Spezialversicherer für Fahrzeuge der Extraklasse im direkten Vergleich - von modernen Fahrzeugen ab 130.000 Euro bis zum eingetragenen Oldtimer - Stand der jeweils aktuellen AKB.
Welcher Anbieter passt zu deinem Fahrzeug? Die Bedingungen unterscheiden sich stark - vor allem bei Wertsteigerung, Abstellplatz und Rennstrecken. Wir prüfen das für dich, bevor du dich festlegst.
Vier Fragen, die über den richtigen Versicherer entscheiden
Bevor du dich für einen Anbieter entscheidest, lohnt sich der Blick auf die Details - hier liegen die größten Unterschiede zwischen den Bedingungswerken.
Herzenssache und OCC sichern eine Wertsteigerung deines Fahrzeugs beitragsfrei mit ab (30 bis 50 Prozent). Helvetia PremiumCar deckelt die Entschädigung dagegen auf den tatsächlichen Kaufpreis - eine Wertsteigerung bleibt dort unversichert.
Bei OCC und der Württembergischen ist ein separates Alltagsauto Pflicht. Herzenssache und Helvetia verzichten darauf - dein Premiumfahrzeug darf auch das einzige Auto sein.
Helvetia und die Württembergische verlangen eine Garage. Bei Herzenssache ist im Regelfall kein überdachter Stellplatz nötig, bei OCC ist er Pflicht.
Bei Helvetia grundsätzlich ausgeschlossen, auch bei Fahrsicherheitstrainings. Herzenssache bietet ein Zusatzpaket für organisierte Trackdays, OCC deckt Gleichmäßigkeitsfahrten bis 80 km/h Schnitt.
Häufige Fragen zur Premium-Fahrzeug-Versicherung
Die Antworten, die vor dem Vergleich wirklich helfen.
Youngtimer und Oldtimer: eigener Schutz statt Standardtarif
Fahrzeuge zwischen 20 und 29 Jahren gelten als Youngtimer, ab 30 Jahren mit H-Kennzeichen als Oldtimer. Für beide gibt es keine eigene Zulassungsklasse - wohl aber spezialisierte Kfz-Tarife, die auf Liebhaberwert, Wertsteigerung und geringe Fahrleistung zugeschnitten sind und sich oft deutlich von einer normalen Kfz-Versicherung unterscheiden.
reguläre Kfz-Versicherung
kein eigenes Kennzeichen, aber spezialisierte Tarife verfügbar
H-Kennzeichen möglich, wenn Originalzustand und Erhaltungswürdigkeit vorliegen
- Meist günstigere Beiträge als in der regulären Kfz-Versicherung, da geringe Jahresfahrleistung und Stellplatzpflicht vorausgesetzt werden
- Absicherung zum vereinbarten Wert statt nur zum Wiederbeschaffungswert - wichtig bei Fahrzeugen, die über die Zeit an Wert gewinnen
- Automatische Mitversicherung von Wertsteigerungen bis zu einem vereinbarten Prozentsatz, ohne dass die Deckungssumme laufend angepasst werden muss
- Kaskoschutz auch für mitversicherte Ersatzteile und Zubehör bis zu einer vereinbarten Summe
- Keine automatische Hochstufung der Prämie im Schadenfall bei vielen Anbietern
Die genauen Bedingungen unterscheiden sich je nach Versicherer und Fahrzeugwert. Häufig verlangt werden:
- Mindestalter des Fahrers, meist ab 23 bis 25 Jahren
- Ein witterungsgeschützter, sicherer Stellplatz für die Nacht
- Ein Alltagsfahrzeug zusätzlich zum versicherten Klassiker
- Keine gewerbliche Nutzung des versicherten Fahrzeugs
- Ab einem bestimmten Fahrzeugwert ein aktuelles Wertgutachten
Schreibtischanalyse anhand von Fahrzeugdaten und Fotos ist bei vielen Anbietern ausreichend
Kurzgutachten eines zertifizierten Sachverständigen, etwa von TÜV, DEKRA oder GTÜ
Ausführliches Vollgutachten mit persönlicher Fahrzeugbesichtigung
Ein Gutachten sollte nicht älter als zwei Jahre sein, damit Wertsteigerungen und Zustand aktuell abgebildet sind - besonders relevant, wenn seit der letzten Bewertung Restaurierungsarbeiten stattgefunden haben.
Warum die Details im Kleingedruckten entscheiden
Typische Schadenbilder bei Premium- und Liebhaberfahrzeugen - zur Veranschaulichung, welche Bausteine im Ernstfall wirklich zählen.
Ein Reh springt nachts auf die Autobahn, das Fahrzeug schleudert - wirtschaftlicher Totalschaden. Die Kaskoversicherung erstattet den Wiederbeschaffungswert. Steht beim Leasinggeber noch ein höherer Restwert offen, bleibt ohne GAP-Deckung eine Differenz, die die Leasingbank einfordert.
Ein Marderbiss beschädigt die Verkabelung, Folgeschäden am Motor eingeschlossen. Je nach Anbieter ist diese Folgeschäden-Deckung auf wenige Tausend Euro begrenzt oder komplett unbegrenzt - ein Unterschied, der bei Premiumfahrzeugen schnell vierstellig ins Gewicht fällt.
Einbrecher versuchen erfolglos, Fahrzeug und Garagentor zu öffnen, beschädigen dabei Lack, Spiegel und Scheiben. Die Vollkaskoversicherung übernimmt die Reparatur abzüglich der vereinbarten Selbstbeteiligung - auch wenn kein Diebstahl vollendet wurde.
Beispiele dienen nur der Veranschaulichung. Der konkrete Leistungsumfang ergibt sich aus Versicherungsschein und Bedingungen, im Schadenfall wird individuell geprüft.
Drei Schritte zu deiner Premium-Fahrzeug-Versicherung
Marke, Modell, ungefährer Wert und Nutzung - unverbindlich und in wenigen Minuten.
Unsere Spezialversicherer im Vergleich - wir prüfen, welche Bedingungen zu deinem Fahrzeug und deiner Nutzung passen.
Du bekommst eine ehrliche Empfehlung, wir übernehmen die Kündigung deines alten Vertrags und begleiten den Wechsel.
Das passt zu deinem Vermögensschutz
Risiko-Architektur für vermögende Familien - Konsolidierung und jährlicher Risiko-Report.
Vermögensübertragung und Nachfolge für Gesellschafter-Geschäftsführer strukturieren.
Sachwerte als weitere Säule neben dem Fahrzeug als Liebhaberobjekt.
Kunst, Yachten, Schmuck & mehr - die volle Übersicht für außergewöhnliche Werte.
Zwei Wege zu deiner Premium-Fahrzeug-Versicherung
Unverbindlich per Formular - oder persönlich mit dem Menschen, der die Bedingungen wirklich vergleicht.
In 5 Minuten zeigen wir dir live, welcher unserer Spezialversicherer zu deinem Fahrzeug passt - unverbindlich, ohne Anmeldung.
Jetzt Träger-Fit prüfenLieber direkt sprechen? 30 Minuten, in denen ich dein Fahrzeug und deine Nutzung einordne - kein Verkaufsgespräch.
Termin buchenRotes Kennzeichen: So kommt dein neues Auto legal von A nach B
Neuwagen gekauft, aber die eVB und das reguläre Kennzeichen gibt es erst nach der Zulassung? Für Probefahrt, Überführung und Werkstatttermin hilft das rote Kennzeichen des Händlers - vorausgesetzt, Fahrtenbuch und Versicherungsschutz stimmen.
- Probefahrten mit Interessenten oder Käufern
- Überführungsfahrten vom Händler oder Werk zum Zielort
- Prüfungs- und Werkstattfahrten, etwa zu TÜV oder Hauptuntersuchung
Ein Autohaus oder Kfz-Gewerbetreibender bekommt das Händlerkennzeichen nur mit einer sauberen Weste. Vor der Ausstellung durch die Zulassungsbehörde prüft diese unter anderem:
- Polizeiliches Führungszeugnis
- Gewerbeanmeldung
- Steuerliche Unbedenklichkeitsbescheinigung
- Auszug aus dem Verkehrszentralregister
- Gültiger Personalausweis
Ausgestellt wird das Kennzeichen für ein Jahr, verlängerbar auf unbefristete Laufzeit. Auch Oldtimer-Händler können es beantragen.