Schlossversicherung · Denkmalschutz · Herrenhäuser und Gutshöfe
Schlossversicherung und Gebäudeversicherung für denkmalgeschützte Häuser
Schlösser, Herrenhäuser, Gutshöfe, Burgen und Landhäuser - versichert mit digitalem GebäudeReport (Wert-1914-Wertermittlung) statt Formularschätzung. Für Eigentümerfamilien, Familienstiftungen und gemeinnützige Träger, die ihr Haus in Generationen denken.
Über zehn Jahre Erfahrung mit historischen Immobilien
GebäudeReport für jedes betreute Objekt
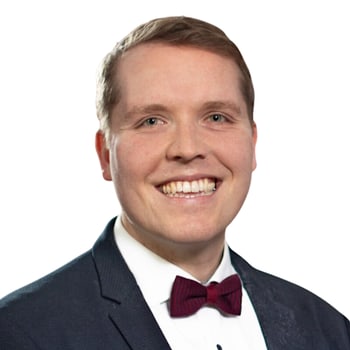
Persönlich: Jan Ruhoff, Makler mit Fliege, Münster
Referenzobjekte im Umfeld der Messerschmitt Stiftung - Leitheim, Meseberg, München
Das Wichtigste in 30 Sekunden
Ein denkmalgeschütztes Haus wird nicht zum Neubauwert versichert, sondern zum Wiederherstellungswert - Originalmaterial, Spezialhandwerk und Behördenauflagen treiben ihn deutlich über moderne Baukosten. Die Wertermittlung setzt dafür je nach Auflagen-Grad Zuschläge von 25, 50 oder 100 Prozent auf den Gebäudewert an; besondere historische Bautechniken werden einzeln bewertet.
Grundlage der Versicherungssumme ist der Wert 1914 mit gleitendem Neuwertfaktor. Wer ihn schätzt statt ermittelt, riskiert Unterversicherung - und im Schadenfall eine anteilige Kürzung.
VERSIANER lässt für jedes Schloss, jede Burg und jedes Herrenhaus einen digitalen GebäudeReport erstellen (statistische Wertermittlung aus amtlichen 3D-Gebäudedaten nach anerkannten Verfahren) und verhandelt den Unterversicherungsverzicht beim Versicherer im Einzelfall.
Kein Online-Rechner. Ein persönliches Erstgespräch, ein Blick auf das Gebäude, ein GebäudeReport - dann ein Konzept.
Kunst, Inventar und Sammlungen werden getrennt vom Gebäude bewertet und abgesichert; gewerbliche Nutzung wie Gastronomie, Hotel, Events oder Museum wird von Anfang an mitgedacht.
Warum ein Schloss anders versichert wird als ein Haus
Drei Gründe, warum die Wohnfläche hier nicht reicht
01
Wert 1914 statt Neubauwert
Die Versicherungssumme historischer Gebäude wird in Mark 1914 ausgedrückt und jährlich über den Baupreisindex fortgeschrieben. Das klingt antiquiert, ist aber der einzige Maßstab, der Bausubstanz von 1750 und 1900 vergleichbar macht. Wer diesen Wert nur schätzt, schätzt fast immer zu niedrig.
02
Denkmalschutz kostet im Schadenfall
Originalgetreue Wiederherstellung heißt: Naturschiefer statt Betonziegel, Stuckateur statt Trockenbau, Bleiverglasung statt Isolierglas - plus Wartezeiten auf Spezialhandwerk. Diese Mehrkosten müssen in der Police stehen, sonst zahlt sie am Ende der Eigentümer oder die Stiftung.
03
Sachverstand statt Formular
Nutzungsart, Erhaltungszustand, Zufahrt für Löschfahrzeuge, Leerstand, Photovoltaik auf dem Dach - jeder dieser Punkte bewegt Beitrag und Bedingungen. Das erfasst ein Gespräch und eine saubere Wertermittlung, kein Online-Rechner.
CHALLENGEN SIE UNS
Wann hat ein Profi Ihr Haus zuletzt wirklich angesehen?
Für Objekte, die lange niemand fachlich bewertet hat: Nennen Sie uns Adresse, Ihre Rolle und den letzten Profi-Blick - wir antworten mit einer Muster-Einschätzung nach dem Wert14-Verfahren und zeigen, wo Ihre Versicherungssumme heute stehen müsste. Kostenfrei, diskret, ohne Verpflichtung.
2 Minuten · kostenfrei · diskret
Über 10 Jahre ohne fachlichen BlickBaukosten und Index sind weitergelaufen - die Summe von damals ist fast sicher zu niedrig.
Umbau, Sanierung, neue NutzungJede Veränderung bewegt Wert und Bedingungen - oft unbemerkt.
Denkmal-Auflagen im SchadenfallZuschläge von 25 bis 100 Prozent auf den Gebäudewert - stehen sie in Ihrer Summe?
Muster-GebäudeReport als AntwortKataster, 3D-Daten, Wert 1914 - Sie sehen schwarz auf weiß, wo Sie stehen.
Jan Ruhoff
Makler mit Fliege · VERSIANER, Münster
Sieht jede Challenge persönlich durch, bevor sich jemand meldet.
Referenzobjekte
Häuser, für die wir das täglich tun
Neun Referenzobjekte aus dem Umfeld, das wir seit Jahren begleiten - Schlösser, Herrenhäuser, Gasthäuser und ein Museum, von Bayern über Brandenburg und Tirol bis nach Siebenbürgen. Mehrere dieser Häuser gehören der Messerschmitt Stiftung, einer der großen privaten Denkmalschutz-Stiftungen Deutschlands. Jede Karte trägt das Thema, für das dieses Haus beispielhaft steht.
Schlossversicherung
Schloss Leitheim
Kaisheim bei Donauwörth, Bayern
Rokoko-Sommerresidenz der Zisterzienserabtei Kaisheim (1696, Umbau 1751) mit einem der bedeutendsten Freskenzyklen Süddeutschlands. Seit 2008 ein Haus der Messerschmitt Stiftung, mit angebautem Hotel und den jährlichen Leitheimer Schlosskonzerten.
Was hier greift: Schloss plus Hotelbetrieb - Bauwerk, Nebengewerbe und Fresken als drei getrennt zu bewertende Risiken.
Denkmalversicherung · Denkmalschutz versichert
Schloss Meseberg
Gransee, Brandenburg
Barockschloss von 1736 bis 1739 am Huwenowsee. Die Messerschmitt Stiftung kaufte das baufällige Anwesen 1995 und restaurierte es nach Denkmalpflege-Standard mit rund 25 Millionen Euro Aufwand; seit 2007 ist es Gästehaus der Bundesregierung, der Schlosswirt Meseberg bewirtet am Schloss.
Was hier greift: Denkmalschutz als Kostenrealität - und Diskretion bei staatsgast-naher Nutzung.
Herrenhausversicherung
Blaues Schloss Obernzenn
Obernzenn, Mittelfranken, Bayern
Spätbarocke Schlossanlage der Freiherren und Grafen von Seckendorff, in drei Bauphasen ab 1696 errichtet, bis heute Familienbesitz. Der Ostflügel mit Bildersaal und Repräsentationsräumen ist als Museum zu besichtigen.
Was hier greift: Familienbesitz über Generationen - Wohnen, Erbe und Museumsbetrieb unter einem Dach, Erhaltungszustand als Dauerthema.
Burgen versichern
Landhaus & Schloss Anras
Anras, Osttirol, Österreich
Über 800 Jahre altes Pfleghaus der Fürstbischöfe von Brixen - Residenz und Gerichtssitz zugleich, mit barocker Erweiterung von 1754 und erhaltener Gerichtsstube. 1991 von der Messerschmitt Stiftung gekauft und restauriert; heute Ferienwohnungen, Kulturstätte und Sitz der Gemeindeverwaltung.
Was hier greift: Wehrhafter Altbau mit gemischter Nutzung - öffentliche, private und touristische Nutzung in einem Gebäude.
Landhaus Versicherung
Klosterblick Lindow
Lindow (Mark), Ruppiner Seenland, Brandenburg
Familiengeführte Pension direkt am Wutzsee mit Restaurant, Sommerterrasse und Bootsverleih, Blick auf das historische Klosterareal von Lindow.
Was hier greift: Landhaus am Wasser - Elementarrisiko, Gastronomie, Betriebsunterbrechung.
Chalets · Landgut versichern
Mellaunerhof
Pettnau bei Zirl, Tirol, Österreich
Historisches Wirtshaus zum Mellauner mit Wirtshaustradition seit dem 15. Jahrhundert, heute ein Haus der Messerschmitt Stiftung - Gasthof und Herberge in alpiner Lage.
Was hier greift: Gasthaus in Chalet-Umgebung - Küche als Brandrisiko, Ferienbetrieb, Anwesen statt Einzelgebäude.
Denkmalgeschützte Großimmobilien versichern
Orlando-Haus
München, Platzl
Fünfgeschossiger Neorenaissance-Eckbau von Max Littmann (1898 bis 1900) am Platzl, benannt nach Orlando di Lasso, eingetragen in die Bayerische Denkmalliste. Seit 1997 Eigentum der Messerschmitt Stiftung, mit Gastronomie und Büros.
Was hier greift: Großimmobilie in bester Innenstadtlage - Denkmalschutz, gewerbliche Mieter, Wert 1914 im Millionenbereich.
Stiftung Vermögensschutz
Flugmuseum Messerschmitt
Manching, Bayern
1998 zum hundertsten Geburtstag Willy Messerschmitts eröffnet, Träger ist die Messerschmitt Stiftung. Acht flugfähige Messerschmitt-Flugzeuge, darunter Bf-109-Varianten, die Bf 108 Taifun und ein flugfähiger Nachbau der Me 262 - ein Museum, das seine Exponate fliegen lässt.
Was hier greift: Stiftungsvermögen jenseits von Mauern - Sammlung, Halle und Flugbetrieb als eigene Risiken.
Schloss-, Gutshof- und Herrenhausbesitzer
Haus mit dem Hirschgeweih (Casa cu Cerb)
Schäßburg (Sighisoara), Siebenbürgen, Rumänien
Eines der ältesten Häuser der Welterbe-Altstadt von Schäßburg, mit Kern aus dem 13. Jahrhundert, Fresken und Holzdecken aus dem 16. Jahrhundert. Von der Messerschmitt Stiftung erworben und 2001 bis 2004 restauriert, heute Hotel und Restaurant.
Was hier greift: Historisches Eigentum über Grenzen hinweg - Welterbe-Auflagen, Hotelbetrieb, Kunst im Haus.
Die Objekte und ihre Eigentümer sind öffentlich dokumentiert; Details zur Betreuung nennen wir nur mit Freigabe der Beteiligten. Sie besitzen oder verwalten ein vergleichbares Haus? Dann sprechen wir gern - vertraulich und ohne Verkaufsdruck.
Musterobjekt - vereinfachte Darstellung
Wert 1914: 300.000 Mark (Muster)Baupreisindex-Faktor 2026: 22,636Versicherungswert: rund 6,8 Mio. Euro (Muster)Denkmal-Zuschlag je nach Auflagen-Grad: 25, 50 oder 100 %
Musterwerte zur Veranschaulichung - der echte GebäudeReport rechnet Ihr Objekt zum aktuellen Stichtag.
Ebenen ein- und ausblenden
Kataster & Flurstück
Komplexe & Markierungen
Löschwasser & Feuerwehr
Wert14-Werte
So arbeiten wir wirklich
Vom Kataster bis zum Wert: Ihr Objekt, vollständig aufbereitet
Kein Formular ersetzt einen Lageplan. Wir arbeiten mit amtlichen Katasterdaten, 3D-Gebäudemodellen und Luftbildern, markieren Flurstücke und Komplexe, prüfen Löschwasser und Feuerwehrzufahrt nach Feuerwehrplan und rechnen den Wert nach dem Wert14-Verfahren. Das Ergebnis sehen Sie hier als vereinfachtes Musterobjekt - blenden Sie die Ebenen selbst ein und aus.
1ErfassenKataster, Flurstück, amtliche 3D-Gebäudedaten, Luftbild, Fotos, Pläne und Feuerwehrplan - alles zu Ihrem Objekt an einem Ort.
Wert 1914 einfach erklärt - und was wir daraus machen
Der Wert 1914 ist der fiktive Baupreis eines Gebäudes im Jahr 1914, ausgedrückt in Mark. Er dient als stabile Rechenbasis: Der Versicherer multipliziert ihn jedes Jahr mit dem aktuellen Baupreisindex und erhält so den heutigen Versicherungswert - den gleitenden Neuwert. Richtig ermittelt, wächst die Versicherungssumme automatisch mit den Baukosten. Falsch geschätzt, wächst nur die Lücke.
So arbeiten wir
1
Erstgespräch
Nutzung, Geschichte, Zustand, Pläne des Hauses - persönlich, nicht per Formular.
2
Digitale Wertermittlung (GebäudeReport)
Für jedes Objekt lassen wir einen GebäudeReport nach dem Wert14-Verfahren erstellen - eine statistische Wertermittlung, kein Sachverständigen-Gutachten: amtliche 3D-Gebäudedaten und Luftbilder, Brutto-Grundfläche und umbauter Raum, Ausstattungsmerkmale, Denkmalschutz-Status, Hochwasser-Gefährdungsklasse, Regionalfaktor - daraus Wert 1914 und Versicherungswert zum Stichtag, nachvollziehbar dokumentiert.
3
Blick vor Ort
Was kein Luftbild sieht: Erhaltungszustand, Zufahrt, Brandschutz, Fresken, Sammlungen, Nebengebäude, Nebennutzung.
4
Verhandlung mit dem Versicherer
Unterversicherungsverzicht, Denkmalschutz-Mehrkosten, Kunst und Inventar, gewerbliche Nutzung - als Sonderbedingungen eingefordert, nicht vorausgesetzt.
5
Jährlicher Blick
Umbauten, Nutzungsänderungen, neue Photovoltaik, neue Sammlung - alles, was die Summe bewegt, wird nachgezogen.
Einordnung + Unterlagen
Denkmal ist nicht gleich Denkmal: erst einordnen, dann versichern
Ob Gutshaus mit Wirtschaftsflügel, Herrenhaus im Ensemble oder Schloss mit Parkmauer: Vor jeder Diskussion über Beitrag und Bedingungen müssen zwei Fragen sauber beantwortet sein - was genau ist rechtlich geschützt, und wie aufwendig wird die Wiederherstellung. Danach erst lässt sich eine Versicherungssumme verantworten.
Kurz geklärt: Gibt es die Denkmal-Kategorien A, B und C?
Nein - eine bundesweite amtliche Einstufung in Kategorie A, B oder C gibt es nicht. Denkmalschutz ist Ländersache: 16 Landesgesetze regeln, was ein Denkmal ist und wie es geschützt wird. Buchstaben-Kategorien sind Faustformeln aus Ratgebern. Für Ihre Versicherung zählen allein der Bescheid beziehungsweise der Auszug aus der Denkmalliste, der konkrete Schutzumfang und die Auflagenpraxis Ihrer Unteren Denkmalbehörde.
Achse 1
Was ist rechtlich geschützt?
1
Einzeldenkmal (Baudenkmal)
Das Gebäude selbst steht unter Schutz - oft einschließlich fester historischer Ausstattung wie Stuck, Täfelungen, Treppen oder Öfen. Entscheidend ist, ob der Schutz nur die Fassade betrifft oder auch das Innere.
Im Bescheid prüfen: Schutzumfang außen, innen, Ausstattung.
2
Ensemble / Gesamtanlage
Ihr Haus ist Teil einer geschützten Gruppe - der Normalfall bei Gutsanlagen: Herrenhaus, Scheunen, Remisen, Torhaus und Parkmauer wirken als Einheit. Auch Nebengebäude ohne eigene Denkmaleigenschaft können dann Auflagen unterliegen.
Für Gutshäuser der häufigste und am meisten unterschätzte Fall.
3
Denkmalbereich / Umgebungsschutz
Geschützt ist das Erscheinungsbild eines Bereichs oder der prägenden Umgebung eines Denkmals. Arbeiten an Dach, Fassade und Außenanlagen bleiben genehmigungspflichtig, obwohl das Gebäude selbst kein Einzeldenkmal ist.
In NRW zum Beispiel über die prägende engere Umgebung im Denkmalschutzgesetz.
Steht nicht in der Liste heißt nicht automatisch kein Denkmal
Ob der Schutz erst mit der Eintragung in die Denkmalliste entsteht (so in Nordrhein-Westfalen bei Baudenkmälern) oder kraft Gesetzes gilt, sobald die fachlichen Kriterien erfüllt sind - auch ohne Eintragung (so in Bayern) -, regelt das jeweilige Landesrecht. Beim Kauf eines alten Gutshauses gehört die Statusanfrage bei der Denkmalbehörde deshalb vor die Unterschrift.
Achse 2
Wie aufwendig wird die Wiederherstellung?
Für die Versicherungssumme übersetzen wir den Denkmalstatus in den Mehraufwand der Wiederherstellung. Die statistische Wertermittlung (GebäudeReport) arbeitet dafür mit drei Graden und pauschalen Zuschlägen auf den Gebäudewert:
Grad
Typische Merkmale
Pauschaler Zuschlag
Mit heutigen Bauweisen rekonstruierbar
Auflagen betreffen vor allem das Erscheinungsbild: Dachform, Fassadengliederung, Farbgebung
+ 25 %
Geringer denkmalfachlicher Mehraufwand
Teilweise historische Materialien: Sichtfachwerk, Naturstein, Schiefer, Fenster nach historischem Vorbild
+ 50 %
Besondere historische Bautechniken oder Materialien
Originalmaterial und Spezialhandwerk: Handstrichziegel, Kalkputz, Stuck, Restauratorenarbeit
+ 100 %
Pauschale Zuschlagsstufen der statistischen Wertermittlung nach SkenData-Systematik (kein Sachverständigen-Gutachten); die Zuordnung zum konkreten Objekt erfolgt im Bewertungsportal, besondere Einzelwerte werden gesondert erfasst. Welche Stufe greift, entscheidet der Auflagen-Grad Ihrer Denkmalbehörde - deshalb beginnt saubere Bewertung mit dem Bescheid, nicht mit dem Beitragsvergleich.
Speziell für Gutshäuser und Herrenhäuser
Vier Punkte, an denen Gutshaus-Policen im Ernstfall scheitern
01
Nebengebäude zählen mit
Scheunen, Remisen, Stallungen, Orangerien, Torhäuser, Park- und Hofmauern sind eigene Positionen in der Wertermittlung - und im Ensemble oft mitgeschützt. Was in der Police fehlt, fehlt im Schadenfall als Geld.
02
Leerstand ist eine Gefahrerhöhung
Ganz- oder Teilleerstand - typisch der ungenutzte Wirtschaftsflügel - muss dem Versicherer angezeigt werden (Paragraf 23 VVG). Unterbleibt das, drohen Kürzung bis Leistungsfreiheit (Paragraf 26 VVG). Dazu kommen Obliegenheiten wie Kontrollgänge und das Absperren wasserführender Leitungen.
03
Die Neuwertspitze hat eine Frist
Der Bundesgerichtshof hält die strenge Wiederherstellungsklausel: Wer nicht binnen drei Jahren die Wiederherstellung sicherstellt, verliert den Neuwertanteil (Urteil vom 10.03.2021, IV ZR 337/19). Bei Denkmalen mit Genehmigungsverfahren wird diese Frist schnell eng - und Mehrkosten durch behördliche Auflagen sind eine eigene, oft begrenzte Vertragsposition.
04
Nutzung ehrlich und vollständig angeben
Wohnen, Verpachtung, Veranstaltungen, Büro, Land- und Forstwirtschaft: Jede Nutzung verändert Risiko und Bedingungswerk. Unvollständige Risikoangaben gefährden den Schutz - gerade bei gemischt genutzten Gutsanlagen.
Ihre Unterlagen-Checkliste für die Denkmal-Bewertung
Haken Sie ab, was Sie bereits greifbar haben. Alles davon fließt in den Muster-GebäudeReport und das Erstgespräch ein - und nichts davon müssen Sie vollständig haben, um zu starten.
0 von 10 Unterlagen beisammen
Denkmal-AfA nicht verschenken - ein Prüfauftrag für Ihr Steuerbüro
Begünstigte Sanierungskosten an Baudenkmälern sind steuerlich privilegiert: bei Vermietung bis zu 9 Prozent jährlich über acht Jahre plus 7 Prozent über vier weitere Jahre (Paragraf 7i EStG, zusammen 100 Prozent), bei Eigennutzung bis zu 9 Prozent über zehn Jahre (Paragraf 10f EStG); Erhaltungsaufwand lässt sich auf zwei bis fünf Jahre verteilen (Paragraf 11b EStG). Entscheidend: Die Maßnahmen müssen vor Baubeginn mit der Denkmalbehörde abgestimmt und anschließend bescheinigt werden - ohne Bescheinigung entsteht kein Anspruch auf den Steuervorteil.
Wir sind Versicherungsmakler, keine Steuerberater - wir liefern Bewertungsstand und Unterlagen, die Ihr Steuerbüro dafür braucht.
Sanierung geplant? Die Bauphase ist ein eigenes Risiko
Während Dach, Fassade oder Haustechnik saniert werden, ist das Denkmal am verletzlichsten: offenes Dach, Gerüst, Brandlasten durch Heißarbeiten - und die laufende Wohngebäudeversicherung deckt Schäden an der Bauleistung selbst nicht. Dafür gibt es die Bauleistungsversicherung (unvorhergesehene Schäden an der Bauleistung während der Bauzeit), bei größeren Vorhaben ergänzt um die Feuerrohbau-Deckung. Genauso wichtig: Eine Sanierung ist regelmäßig eine anzeigepflichtige Gefahrerhöhung für den bestehenden Vertrag (Paragraf 23 VVG) - wer den Versicherer nicht informiert, riskiert im Schadenfall Kürzung bis Leistungsfreiheit.
Wir stimmen Bauleistungs-Deckung und bestehende Gebäudeversicherung aufeinander ab, bevor das Gerüst steht - inklusive Anzeige an den Versicherer und Blick auf die Denkmal-Auflagen.
Erst einordnen, dann versichern.
Genau diese Punkte arbeiten wir mit Ihnen durch - unverbindlich, auf Basis amtlicher Gebäudedaten und mit klarer Aussage, ob Ihre heutige Summe trägt.
Stand: Oktober 2026. Rechtliche und steuerliche Angaben sind allgemeine Informationen, keine Rechts- oder Steuerberatung.
Häufige Fragen
Häufige Fragen zur Gebäudeversicherung bei Denkmalschutz
Meist ja - nicht wegen eines Denkmal-Zuschlags, sondern weil die versicherte Summe höher sein muss: Wiederherstellung nach Denkmalschutz-Auflagen heißt Originalmaterial und Spezialhandwerk - die Wertermittlung setzt dafür je nach Auflagen-Grad Zuschläge von 25, 50 oder 100 Prozent auf den Gebäudewert an, besondere historische Bautechniken werden einzeln bewertet. Die wichtigere Frage ist deshalb nicht der Beitrag, sondern ob die Summe im Ernstfall reicht.
Das hängt von Wert 1914, Nutzung, Zustand, Lage, Brandschutz und Vorschäden ab - deshalb gibt es hier keinen Rechner. Nach dem Erstgespräch und dem GebäudeReport nennen wir eine belastbare Größenordnung.
Bei vermieteten oder betrieblich genutzten Gebäuden sind Versicherungsbeiträge in der Regel Werbungskosten bzw. Betriebsausgaben; bei selbst genutzten Objekten grundsätzlich nicht. Für Stiftungen und gGmbHs gelten eigene Regeln. Bitte mit dem Steuerberater klären - wir liefern die Unterlagen dafür.
Über den Wert 1914 mit gleitendem Neuwertfaktor. Wir lassen dafür einen digitalen GebäudeReport erstellen (statistische Wertermittlung aus amtlichen 3D-Gebäudedaten, anerkannte Verfahren nach Normalherstellungskosten und umbautem Raum) und prüfen das Ergebnis vor Ort.
Ja. Fachwerk, Herrenhaus, Gutshof, Landhaus oder Villa - sobald Denkmalschutz oder historische Bausubstanz im Spiel ist, gilt dieselbe Logik: Wiederherstellungswert statt Neubauwert, Wertermittlung statt Schätzung.
Ja, aber nicht über Portale. Bei Baudenkmälern unterscheiden sich die Anbieter weniger im Beitrag als in den Bedingungen: Unterversicherungsverzicht bei Denkmalschutz, Denkmalschutz-Mehrkosten, Kunst und Inventar, gewerbliche Nutzung. Genau diese Punkte vergleichen wir für Sie.
Nicht automatisch. Gebäude und Inhalt werden getrennt bewertet. Kunst, antike Möbel, Bibliotheken und Sammlungen gehören in eine eigene Kunst- oder Inventarversicherung mit vereinbarten Werten - wir stimmen beides aufeinander ab.
Unterversicherung eines Stiftungsgebäudes kann als Pflichtverletzung auf den Vorstand zurückfallen. Ein dokumentierter GebäudeReport und ein sauber verhandelter Vertrag sind deshalb auch Vorstandsschutz. Mehr dazu auf unserer Seite für Stiftungen und gGmbHs.
Wenig - denn eine bundesweite amtliche A/B/C-Einstufung gibt es nicht. Denkmalschutz ist Ländersache; manche Ratgeber nutzen solche Buchstaben als Faustformel für die Bedeutung eines Denkmals. Für Versicherung und Wertermittlung zählen der Bescheid beziehungsweise der Auszug aus der Denkmalliste, der Schutzumfang (außen, innen, Ausstattung, Nebenanlagen) und der Auflagen-Grad - daraus ergibt sich die Aufwandsstufe der Wiederherstellung mit Zuschlägen von 25, 50 oder 100 Prozent in der Wertermittlung.
Ja, einen großen. Beim Einzeldenkmal ist das Gebäude selbst geschützt, oft samt fester Ausstattung. Im Ensemble - der Normalfall bei Gutsanlagen - können auch Nebengebäude ohne eigene Denkmaleigenschaft Auflagen unterliegen; sie gehören trotzdem vollständig in die Wertermittlung. Beim Denkmalbereich oder Umgebungsschutz bleibt das Erscheinungsbild genehmigungspflichtig. Und je nach Bundesland entsteht der Schutz erst mit der Eintragung in die Denkmalliste (etwa in NRW) oder kraft Gesetzes auch ohne Eintragung (etwa in Bayern).
Nur der Vertrag, der sie ausdrücklich und ausreichend hoch einschließt. Mehrkosten durch behördliche Auflagen sind in Wohngebäude-Bedingungen eine eigene, häufig begrenzte Position. Dazu kommt die strenge Wiederherstellungsklausel: Der BGH hat bestätigt, dass der Neuwertanteil entfällt, wenn die Wiederherstellung nicht fristgerecht - üblich sind drei Jahre - sichergestellt wird (Urteil vom 10.03.2021, IV ZR 337/19). Bei Genehmigungsverfahren mit der Denkmalbehörde wird diese Frist schnell knapp. Genau diese Positionen prüfen und verhandeln wir.
Grundsätzlich ja - aber Leerstand ist eine Gefahrerhöhung und muss dem Versicherer angezeigt werden (Paragraf 23 VVG); verletzte Anzeigepflichten können bis zur Leistungsfreiheit führen (Paragraf 26 VVG). Üblich sind Obliegenheiten wie regelmäßige Kontrollgänge und das Absperren wasserführender Leitungen in ungenutzten Teilen. Wichtig ist ein Versicherer, der Leerstand und Sanierungsphasen mitträgt - das klären wir vor dem Antrag, nicht danach.
In der Regel ja, sobald nennenswert gebaut wird: Die Bauleistungsversicherung deckt unvorhergesehene Schäden an der Bauleistung während der Bauzeit - das leistet die normale Gebäudeversicherung nicht. Bei Denkmalen kommt dazu: Offenes Dach, Gerüst und Heißarbeiten erhöhen das Risiko für den Bestand, und eine Sanierung ist regelmäßig eine anzeigepflichtige Gefahrerhöhung (Paragraf 23 VVG). Wir melden die Bauphase dem Versicherer und stimmen beide Deckungen aufeinander ab - vor dem ersten Gerüst, nicht im Schadenfall.
Zuletzt aktualisiert: 8. Oktober 2026
Jan Ruhoff - Makler mit Fliege
Versicherungsmakler (§ 34d GewO), Gründer von VERSIANER, Münster
Aus einer Familie, in der Gebäudeschäden Beruf waren: Sein Vater war Diplom-Bauingenieur und langjähriger Sachverständiger für Wohngebäude-Großschäden. Seit über zehn Jahren begleitet VERSIANER Eigentümer, Familienstiftungen und gemeinnützige Träger historischer Immobilien - diskret im Hintergrund, im Ernstfall sofort erreichbar.
Sie haben gesehen, wie wir arbeiten - vom Kataster bis zum Wert. Zwei Minuten, vier Angaben, und Sie wissen, wo Ihr Objekt heute steht.
2 Minuten · kostenfrei · diskret
Über 10 Jahre ohne fachlichen BlickBaukosten und Index sind weitergelaufen - die Summe von damals ist fast sicher zu niedrig.
Umbau, Sanierung, neue NutzungJede Veränderung bewegt Wert und Bedingungen - oft unbemerkt.
Denkmal-Auflagen im SchadenfallZuschläge von 25 bis 100 Prozent auf den Gebäudewert - stehen sie in Ihrer Summe?
Muster-GebäudeReport als AntwortKataster, 3D-Daten, Wert 1914 - Sie sehen schwarz auf weiß, wo Sie stehen.
Jan Ruhoff
Makler mit Fliege · VERSIANER, Münster
Sieht jede Challenge persönlich durch, bevor sich jemand meldet.
Ihr nächster Schritt
Unverbindliche Erst-Einschätzung für Ihr Haus
Kein Rechner, kein Callcenter. Sie schildern uns Ihr Haus in drei Sätzen, Jan Ruhoff meldet sich persönlich - in der Regel innerhalb von zwei Werktagen. Vertraulich, unverbindlich, ohne Verkaufsdruck.
Weg 1 · Objekt-Check
Erst-Einschätzung für ein konkretes Objekt
Schloss, Herrenhaus, Gutshof, Burg oder denkmalgeschütztes Wohn- und Geschäftshaus: Nennen Sie uns Lage, Nutzung und Baujahr - Sie erhalten eine erste Einordnung, wo Ihre Versicherungssumme im Verhältnis zum Wiederherstellungswert steht.
Vertraulich und unverbindlichGebäudeReport als GrundlageAntwort von Jan Ruhoff persönlich
Sie möchten lieber sofort sprechen? Ein Gespräch über Ihr Haus, Ihre Pläne und die Frage, ob wir zueinander passen - online oder persönlich in Münster, auf Wunsch bei Ihnen vor Ort.
Adresse, Rolle und der letzte Profi-Blick genügen. Jan Ruhoff sieht Ihre Angaben persönlich durch und meldet sich in der Regel innerhalb von zwei Werktagen mit der Muster-Einschätzung nach dem Wert14-Verfahren.
Telefon
Einwilligung
Double-Opt-In: Sie bestätigen kurz Ihre E-Mail-Adresse, dann ist Ihre Anfrage aktiv. Kein Newsletter, keine Weitergabe. Details: Datenschutzerklärung.