Zum Inhalt springen
Industrierisiko Lager: Hochregal, Roboterlager, AutoStore

Industrieversicherung beginnt beim Unternehmen, nicht beim Tarif

Industrieversicherung ist kein Tarifvergleich, sondern eine Risikoaufnahme. Der Versicherer bewertet Ihren Betrieb als Industrierisiko aus Gebäude, Technik, Waren und Stillstand. Im Lager entscheiden Lagerhöhe, Brandschutz, Komplexe, Werte und zwei Zeitspannen: bis der Schaden begrenzt ist und bis der Betrieb wieder läuft. Hochregallager und Roboterlager (AutoStore) gelten als besonders anspruchsvoll.

Stand: 10.11.2026 · Autor und fachliche Prüfung: Jan Ruhoff, VERSIANER

Der Faktor Zeit auf einen Blick
Zeitspanne 1
ZündungEin Feuer beginnt
Minuten bis Stunden
Schaden begrenztBrand unter Kontrolle
Zeitspanne 2
Schaden begrenztAufräumen und Planen
Wochen bis Monate
WiederanlaufDer Betrieb läuft wieder

Schematisch, nicht maßstabsgetreu.

Auf einen Blick
  • Lager im Fokus: Warenlager, Hochregallager, Sauerstoffreduzierung und Roboterlager (AutoStore) mit Regelwerken, Schadenfällen und Klärliste.
  • Zwei Zeitspannen entscheiden: bis der Schaden begrenzt ist (Minuten bis Stunden) und bis der Betrieb wieder läuft (Wochen bis Monate). Zehn Fragen eines Versicherers ordnen sie.
  • Haftzeit der Betriebsunterbrechung: Standard der Feuer-BU sind 12 Monate, per Klausel bis zu 24 (GDV, FBUB 2010). Maßgeblich ist Ihr Vertrag.
  • Öffentliche Fälle mit Quellen (Sylt 2026 mit Ursachenmodell in Prozent, Tirol 2021, Glasgow 2014 und 2018, Lagerbrände) und ein Modellfall zu Wert, Wiederaufbau und Großrisiko am Orlandohaus München.
Was wirklich passiert

Lagerschäden sind Alltag: rund 430 pro Jahr in Deutschland

Hinter jeder Zahl steht ein Betrieb, der Wochen oder Jahre stillstand. Die Fälle weiter unten zeigen, wie schnell aus einer ersten Schätzung ein Vielfaches wird und was ein Stillstand kostet, lange nachdem das Feuer aus ist.

Kurz beantwortet
Einen Brand kann niemand ausschließen, aber man kann ihn vorbereiten. Entscheidend sind die Zeit bis zum Alarm, der Schutz vor Rauch und Löschwasser und eine Haftzeit, die zum Wiederaufbau passt. Der Versicherer prüft genau das, bevor er zeichnet.

Die Summen hinter den Schlagzeilen

ca. 430
Schäden pro Jahr in deutschen Lagern
Rund 7.000 Schäden bei mehr als 76.000 Lagerrisiken, 2001 bis 2016. Bei den meisten Bränden blieb die Ursache ungeklärt.
Gen Re, Property Matters, 09/2019
251
Schäden mit einem Aufwand über 0,5 Mio. € im selben Zeitraum
Wiederkehrende Schutzdefizite: fehlende oder falsch bemessene Löschanlagen, zu wenig Löschwasser, mangelhafte Branderkennung.
Gen Re, Property Matters, 09/2019
110,3 Mio. £
Kosten des Brands im Roboterlager Andover (Februar 2019)
Angabe des Unternehmens, Stand 09.07.2019. Das neue Zentrum sollte im Herbst 2021 öffnen.
Commercial Risk, 09.07.2019
2 auf über 10 Mio. €
Schätzung zum Lagerhallenbrand in Riegel, binnen Stunden
Am Morgen war von rund 2 Mio. € die Rede, später von mehr als 10 Mio. € (Regionalmedien, Juli 2026).
breisgau.live, Juli 2026
35 Mio. £
Entgangener Umsatz nach dem Brand in Erith, bei geringem Schaden am Raster
Dazu rund 300.000 stornierte Bestellungen. Die Sprinkler hatten gewirkt.
Retail Bulletin, 14.09.2021
67,7 Mio. CAD
Kosten nach dem Brand in Brampton, dazu 20 Mio. CAD durch Lieferverzögerungen
Zur Ursache lagen keine Feststellungen vor; Betreiber und Lieferant stritten darüber.
BetaKit, 11.05.2023

Faktor Zeit: Was in Andover zwischen Zündung und Neuanfang lag

60 Min.von der Zündung bis zum ersten Notruf
4 Tagedauerte der Einsatz der Feuerwehr
über 2 Jahrebis zur geplanten Wiedereröffnung

Quellen: Feuerwehrbehörde Hampshire, 17.07.2019; Retail Systems, 08.02.2021. Planangabe des Betreibers, Stand 2021.

Linke Tasche, rechte Tasche: Warum Versicherer genau hinsehen

Bei Industrierisiken fließt ein Teil der Prämien als Schadenzahlung wieder zurück: linke Tasche ein, rechte Tasche aus. Liegt die Schaden-Kosten-Quote nahe 100 Prozent, bleibt für Kosten und Gewinn wenig übrig. Deshalb prüfen Versicherer Lager genau, setzen Auflagen oder lehnen Risiken ab. Für Sie heißt das: Ein vollständiger Risikobericht verbessert Ihre Chancen, gezeichnet zu werden.

Quelle und Hinweis

Die Jahreswerte für Beiträge, Leistungen und Schaden-Kosten-Quote stehen in der GDV-Tabelle. Welche Quote ein einzelner Versicherer erreicht, ist hier nicht belegt.

GDV: Geschäftsentwicklung in der Industriellen Sachversicherung (Tabelle seit 1960, Stand 18.09.2026)

Was in Ihrem Betrieb alles passieren kann: drei Wimmelbilder

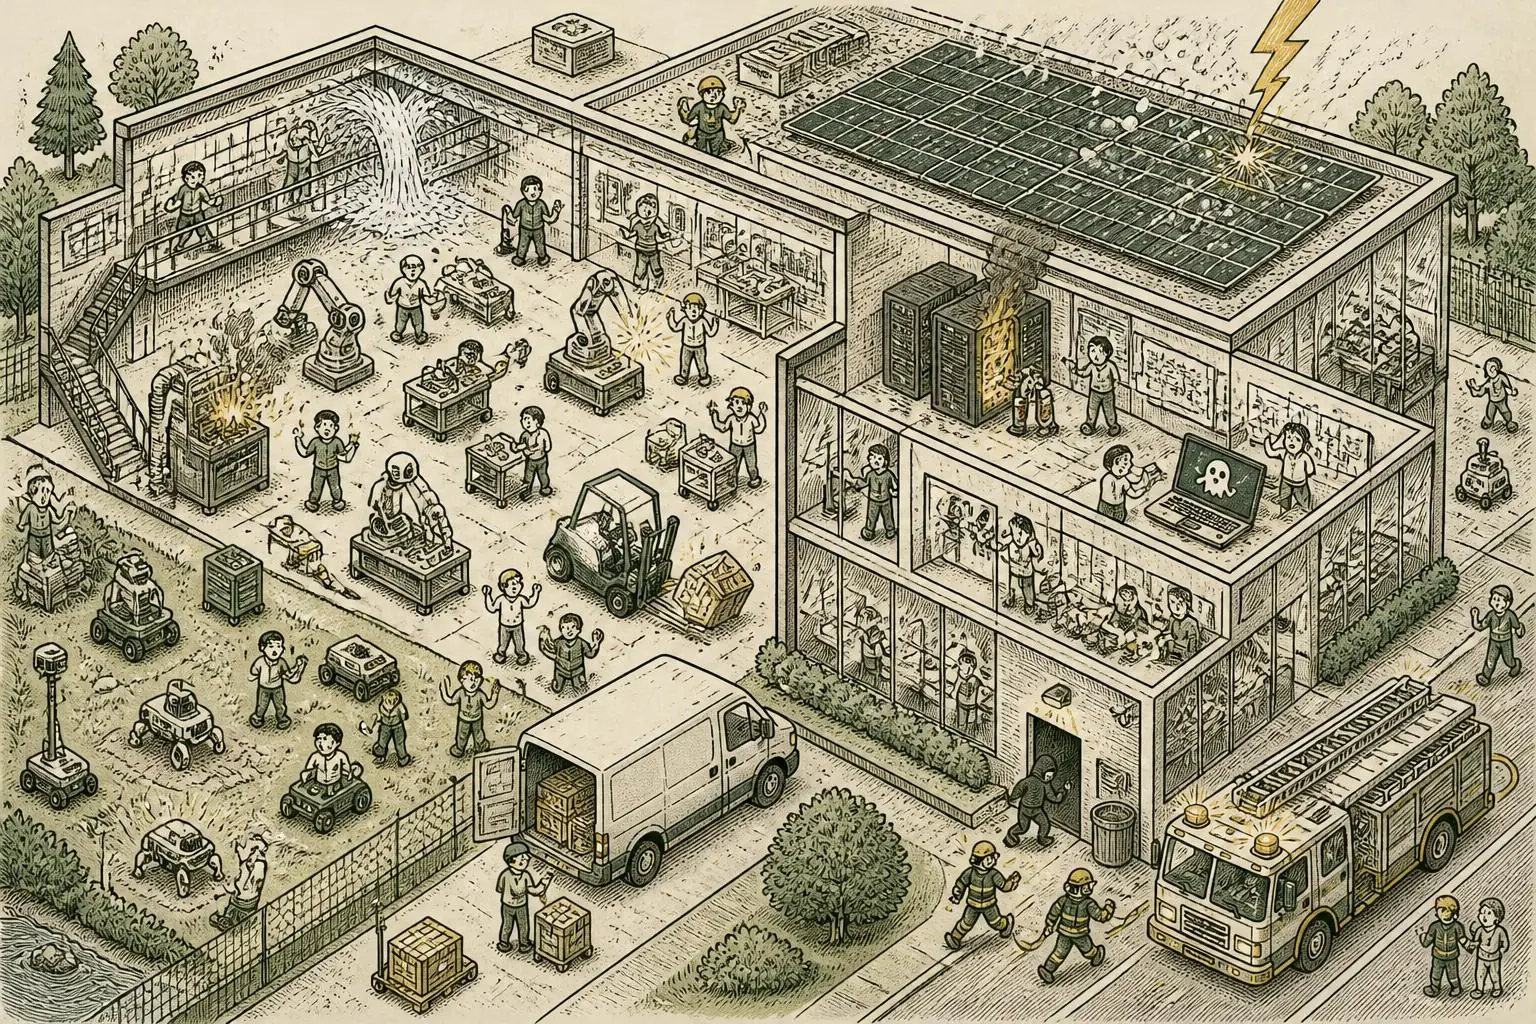
Wimmelbild-Illustration: Produktionshalle, Büro und Testgelände eines Robotik-Herstellers mit Serverbrand, Rohrbruch, Blitz auf dem Solardach, Hagel, Cyberangriff, Einbruch und Feuerwehr
Illustration von VERSIANER, KI-generiert. Kein Foto und kein echter Betrieb.

Zu sehen sind: Brand im Serverraum, Rohrbruch in der Decke, Blitzschlag und Hagel am Solardach, Cyberangriff am Laptop, Staplerunfall, zurückgerufene Lieferung, Einbruch am Seiteneingang und die Feuerwehr.

Zur Maschinenversicherung

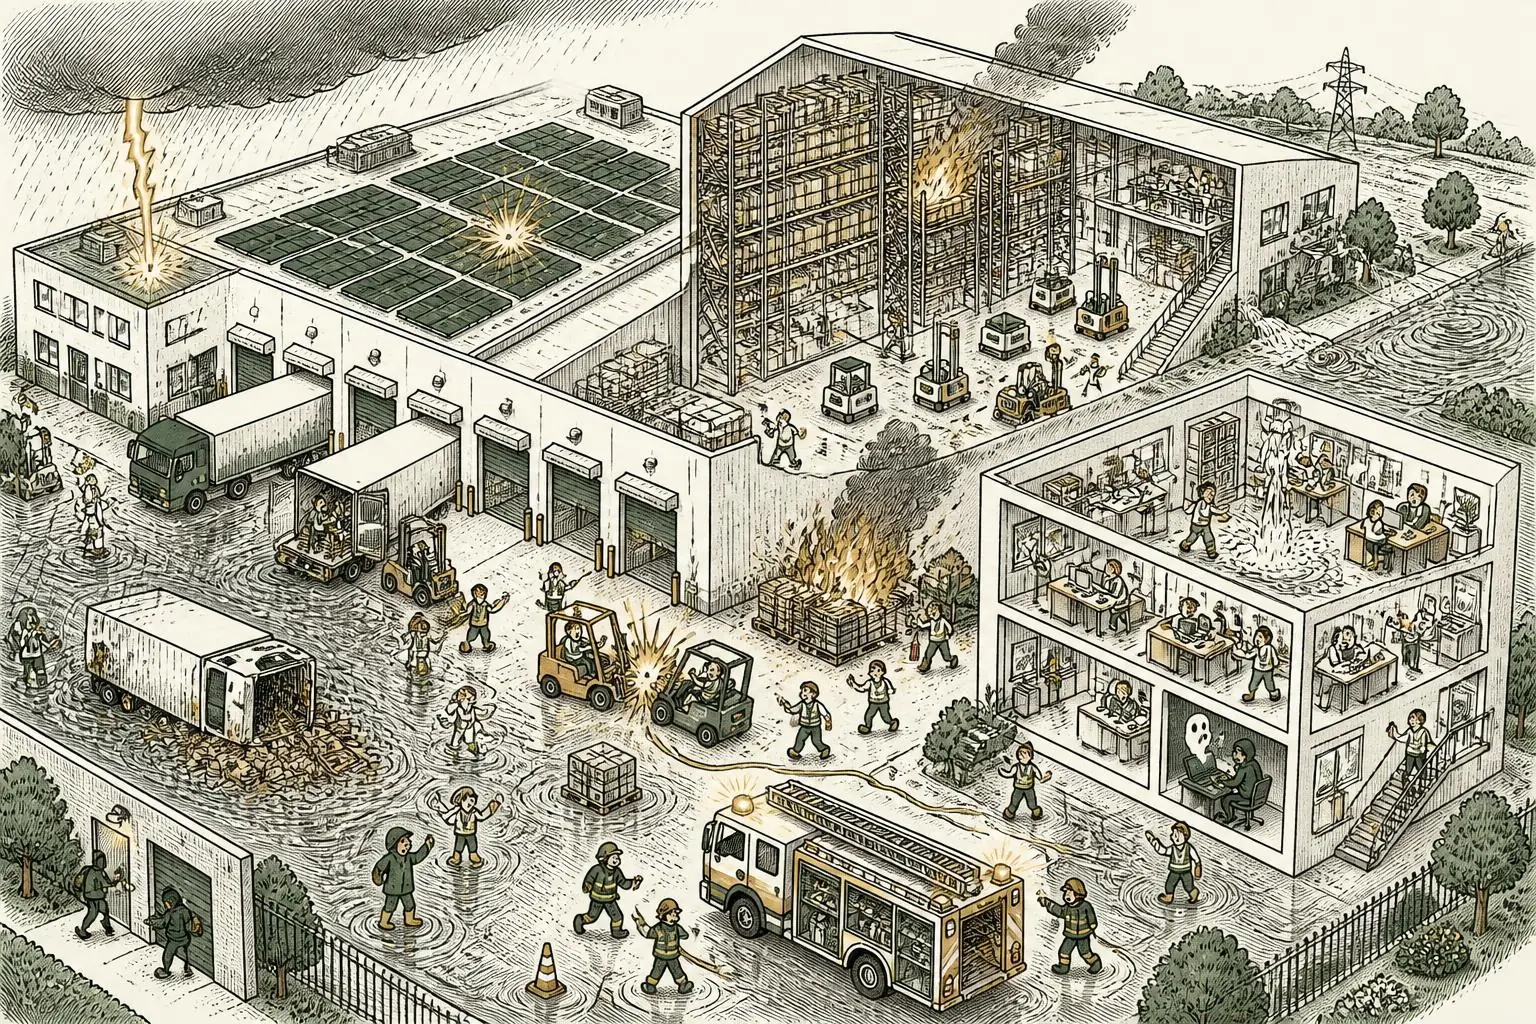
Wimmelbild-Illustration: Logistikstandort mit Hochregallager, Bürogebäude und Photovoltaikdach mit Palettenbrand, Staplerkollision, gekipptem Lkw, überflutetem Hof, Blitz und Feuerwehr
Illustration von VERSIANER, KI-generiert. Kein Foto und kein echter Betrieb.

Zu sehen sind: Brand im Hochregal, Palettenbrand an der Fassade, Funkenflug an der Photovoltaikanlage, Staplerkollision, gekippter Lkw, überfluteter Hof, Blitzschlag, Rohrbruch im Büro, Einbruch am Ladetor und Cyberangriff.

Zur Lagerversicherung

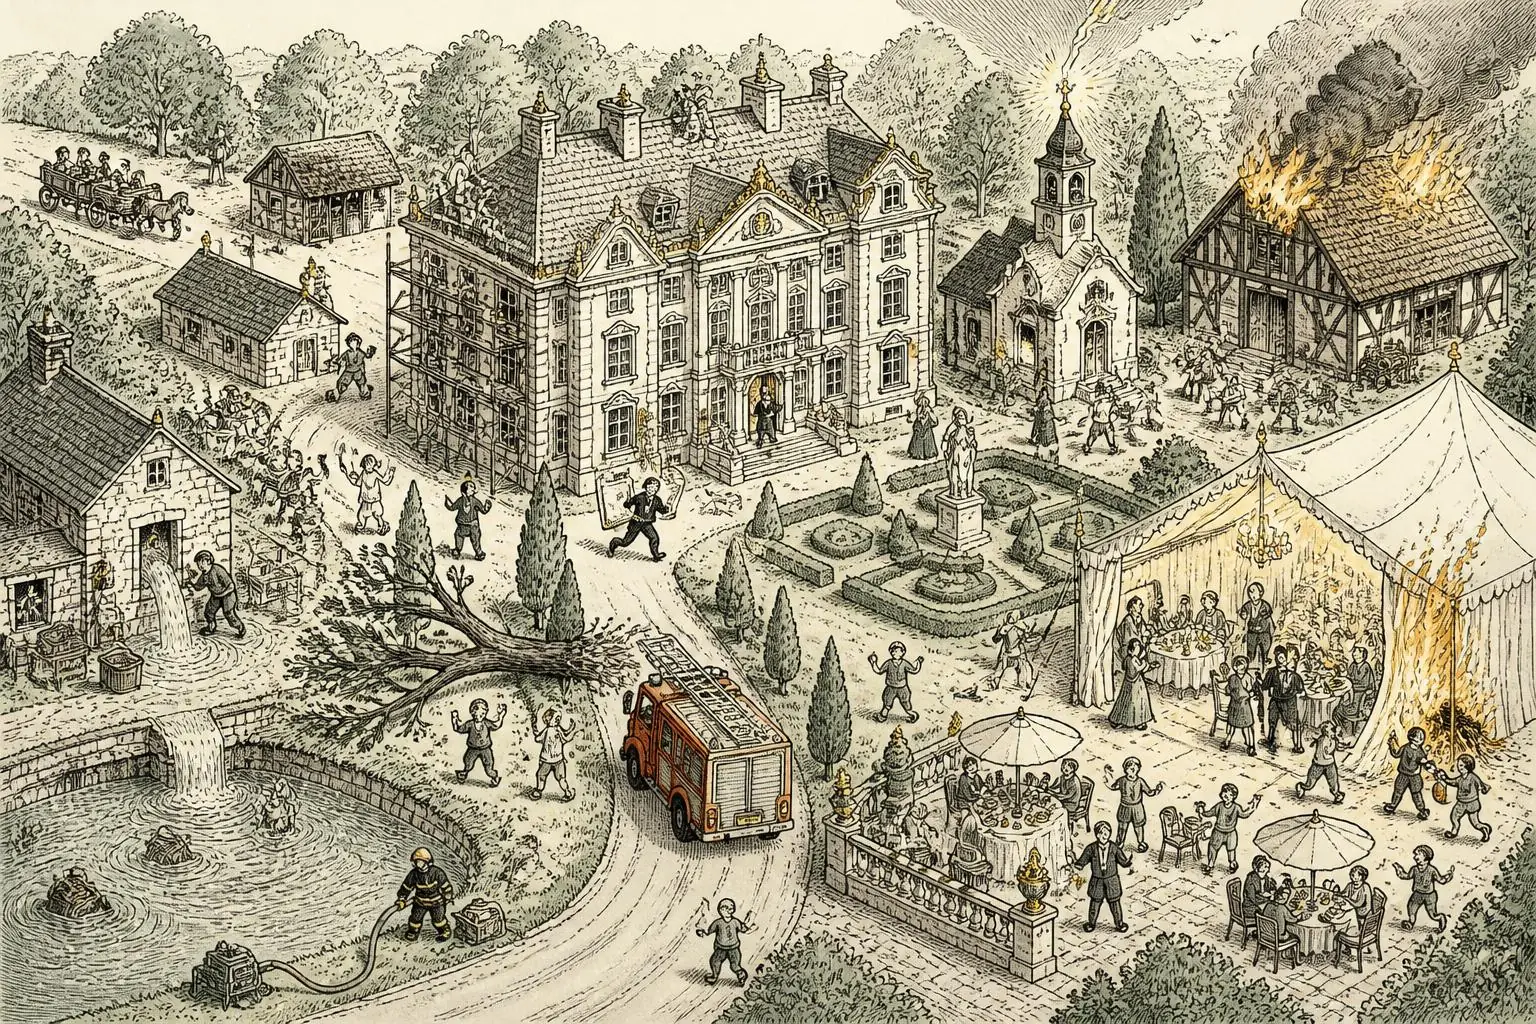
Wimmelbild-Illustration: denkmalgeschütztes Landgut mit Herrenhaus, Kapelle, Fachwerkscheune, Löschteich und Hochzeitszelt, dazu Scheunenbrand, Blitz am Kapellenturm, Sturmbaum und Zeltbrand
Illustration von VERSIANER, KI-generiert. Kein Foto und kein echtes Anwesen.

Zu sehen sind: Brand in der Fachwerkscheune, Blitz am Kapellenturm, Sturmbaum auf der Zufahrt, Hochwasser am Löschteich, Kerzenbrand im Hochzeitszelt, Einbruch ins Herrenhaus, Rohrbruch in der historischen Halle, Feuerwehr auf schmaler Zufahrt und Gerüst an der Fassade.

Zum Modellfall Denkmal

Hinweis: Die Szenen sind frei erfunden und zeigen typische Gefahren, keine echten Betriebe.

Auf dieser Seite

Von der Lagerhalle bis zum Großrisiko: So finden Sie, was Sie suchen

Die Seite beginnt mit den Summen und Zeiten hinter echten Lagerbränden, geht über große Lager und dokumentierte Schadenfälle zur Muster-Akte und führt über Brandschutz und Roboterlager zum Faktor Zeit mit den Fällen Sylt, Tirol und Glasgow und weiter zu den Sparten. Am Beispiel eines Münchner Baudenkmals zeigt sie, wie Werte und Großrisiko zusammenhängen. Jeder Punkt lässt sich direkt anspringen.

Einstieg: das große Lager

Große Logistikzentren: Was ein Versicherer an einem Standort wie Dortmund prüft

In Dortmund entsteht nach öffentlichen Berichten ein neues Amazon-Logistikzentrum mit Robotik auf 86.400 m². Für die Versicherung ist ein solcher Standort kein normales Lager, sondern ein Verbund aus Halle, Regalen, Robotern, Ladetechnik, Photovoltaik und Steuerungssoftware. Jede dieser Komponenten verändert das Risiko, und jede gehört mit Versicherer und Konsortium besprochen, bevor ein Vertrag entsteht.

Kurz beantwortet
Ein Robotik-Logistikzentrum prüft der Versicherer als Verbund aus Halle, Regalen, Robotern, Ladetechnik, Photovoltaik und Software. Entscheidend sind Brandabschnitte, Löschkonzept, Zündquellen, Abhängigkeiten im Ablauf und die Zeit bis zum Wiederanlauf. Bei Großrisiken klärt der Makler diese Punkte vorab mit Versicherern und Konsortien.
86.400 m²
Logistikfläche des geplanten Robotik-Standorts im Segro Park Dortmund
Roboter bringen die Regale zu den Beschäftigten. Baubeginn Frühjahr 2026, Übergabe laut Berichten Mitte 2027.
Segro-Meldung, 02.03.2026
über 10 MW
Photovoltaik auf dem Dach, Planung laut Segro
Das Dach soll außerdem begrünt werden. Wechselrichter, Verkabelung und Feuerwehrzugang gehören in jede Brandschutzprüfung.
Segro-Meldung, 02.03.2026
27.01.2020
Papierpresse im bestehenden Amazon-Verteilzentrum Dortmund in Brand
40 Einsatzkräfte, niemand verletzt, die Beschäftigten konnten an die Arbeitsplätze zurück. Der Schaden wurde nicht genannt.
Radio 91.2, 27.01.2020

Was über Dortmund öffentlich bekannt ist

  • Der Standort an der Westfalenhütte (DTM2) ist nach den Berichten ein Verteilzentrum mit Fördertechnik und Sortierautomaten, kein Robotik-Lager mit Regalrobotern.
  • Das Robotik-Lager für kleine und mittlere Waren entsteht im Segro Park an der Stadtgrenze zu Castrop-Rauxel: 86.400 m², Baubeginn Frühjahr 2026, Übergabe laut Berichten Mitte 2027.
  • Roboter bringen die Regale zu den Beschäftigten. Die Berichte sprechen von Hunderten Transportrobotern und von Platz für Millionen Artikel.
  • Auf dem Dach sind laut Segro eine Begrünung und über 10 MW Photovoltaik vorgesehen.

Was nicht öffentlich auffindbar ist

  • Geschosszahl und Hallenhöhe des Neubaus
  • Brandschutzkonzept, Art der Löschanlage und Größe der Brandabschnitte
  • Art der Roboter, der Akkus und der Ladetechnik
  • Brandschutz und Feuerwehrzugang der Photovoltaikanlage
  • Wie das Risiko versichert ist; das wird hier nicht vermutet

Diese Punkte gehören geklärt, bevor ein Risiko dieser Größe gezeichnet wird. Zur Klärliste für Betreiber

Risiko-Röntgenbild: Wo in einer Robotik-Halle die Fragen liegen

Die Skizze zeigt eine Robotik-Halle im Schnitt. Zehn Punkte markieren, wo ein Versicherer nachfragt. Klicken Sie auf eine Zahl oder lesen Sie die Liste darunter; jeder Punkt führt zu dem Abschnitt, der ihn vertieft.

Schematische Eigen-Skizze von VERSIANER. Sie zeigt kein bestimmtes Gebäude und keinen bestimmten Standort.
  1. Dach und Photovoltaik

    Module, Wechselrichter und Kabel liegen über der ganzen Halle, außerhalb der Reichweite von Deckensprinklern. Laut einem CNBC-Bericht von 2022 gab es von April 2020 bis Juni 2021 mindestens sechs Vorfälle an Solaranlagen auf Amazon-Standorten in Nordamerika; die US-Solardächer wurden im Juni 2021 vom Netz genommen.

    Photovoltaik in der Klärliste
  2. Hochregal und Palettenlager

    Je höher und dichter gelagert wird, desto größer die Brandlast und desto anspruchsvoller das Löschkonzept. Nach der Musterbauordnung ist ein Regallager mit mehr als 7,50 m Lagerguthöhe ein Sonderbau; als Hochregal im Sinne von VDI 3564 gelten Anlagen über 9 m (Landesrecht beachten).

    Hochregallager im Detail
  3. Papierpresse und Verpackungsabfall

    In drei dokumentierten Fällen war eine Papierpresse betroffen: Dortmund 2020, Bad Hersfeld 2020 und 2022. Die Sachschäden blieben klein, relevant wurden Evakuierungen und umgeleitete Bestellungen.

    Schadenfälle ansehen
  4. Ladestationen und Roboterakkus

    Roboter laden an festen Stationen. In Andover (Großbritannien) entzündete sich 2019 ein Ocado-Lager laut Feuerwehrbericht durch einen Lichtbogen beim Laden eines Roboters; das Gebäude wurde zerstört.

    Roboterlager im Detail
  5. Behälter-Raster und Roboterschächte

    In dicht gepackten Behälterlagern kann ein Brand tief im Raster sitzen. Gen Re (2019, 2023) und der GDV (2024) weisen darauf hin, dass automatische Lager bewährte Schutzmaßnahmen und die Arbeit der Feuerwehr erschweren.

    Was Regelwerke sagen
  6. Steuerung, Software und Datenleitung

    Steht die Steuerung, steht das Lager. Ein Ausfall durch Cyberangriff oder Softwarefehler stoppt den Betrieb, ohne dass etwas brennt. Ohne Sachschaden greift die Feuer-Betriebsunterbrechung nicht; hier kommt, wenn vereinbart, die Cyber-Versicherung ins Spiel.

    Zur Cyber-Versicherung
  7. Raumluft und Sauerstoffreduzierung

    Manche Lager senken den Sauerstoffgehalt der Raumluft dauerhaft ab, mit dem Ziel, dass ein Brand nicht entsteht oder sich nicht ausbreitet. Das setzt dichte Gebäude, eine ständig laufende Stickstoffversorgung und Regeln zum Schutz der Personen voraus.

    Sauerstoffreduzierung im Detail
  8. Löschwasser und Wasserversorgung

    Sprinkler brauchen Wasser in ausreichender Menge und Dauer. In Graben (2019) bremste die Sprinkleranlage einen Schwelbrand; der Hauptschaden entstand an der Ware durch Rauch, Sprinkler- und Löschwasser und wurde zuletzt auf 2 Mio. € geschätzt.

    Fall Graben ansehen
  9. Leitstand und Branderkennung

    Früh erkennen, richtig alarmieren, die Feuerwehr einbinden: Davon hängt ab, wie viel Zeit bleibt. In Andover erkannte die automatische Branderkennung den Brand nicht wie geplant; laut Feuerwehrbericht vergingen rund 60 Minuten von der Zündung bis zum ersten Notruf.

    Faktor Zeit lesen
  10. Brandabschnitte und Brandwände

    Ein Komplex ist nicht automatisch ein Brandabschnitt. Wie viele Werte ein einzelner Brand erreichen kann, hängt von Brandwänden, Toren, Durchführungen und Abständen ab. Für den größten angenommenen Schaden zählt vor allem der Komplex.

    Komplex und Brandabschnitt

Stand: 03.10.2026. Alle Angaben zu Amazon, Segro und den genannten Fällen stammen aus öffentlichen Medien-, Behörden- und Unternehmensberichten, überwiegend Sekundärquellen, mit Stand 03.10.2026. Die Originale haben wir nicht in jedem Fall geprüft. Amazon dient hier als öffentlich dokumentiertes Beispiel für große Lager; VERSIANER steht in keiner geschäftlichen Beziehung zu Amazon.

Quellen anzeigen
Schadenfälle aus der Praxis

Lagerbrände in der Praxis: Neun dokumentierte Fälle und was sie für die Versicherung bedeuten

Die neun Fälle stützen sich auf öffentliche Berichte von Feuerwehren, Behörden, Unternehmen und Medien; zu jedem Fall führen Links zu den Originalquellen. Die Fotos sind lizenzfreie Symbolbilder und zeigen keinen der beschriebenen Orte. Jeder Fall wird mit derselben Frage gelesen: Was müsste ein Versicherer vor dem Vertrag wissen?

Kurz beantwortet
In dokumentierten Lagerbränden wiederholen sich drei Muster: Zündquellen in Ladetechnik, Maschinen und Abfallpressen, späte Entdeckung und Alarmierung sowie Schäden durch Rauch und Löschwasser. Erste Schadenschätzungen können binnen Tagen um ein Mehrfaches steigen. Für den Betrieb zählt am Ende, wie lange das Lager steht.

So sehen Brandschäden an Hallen aus

Lizenzfreie Fotos mit Urheber und Lizenz. Sie zeigen keinen der unten beschriebenen Fälle. Pressefotos der Einsätze sind urheberrechtlich geschützt und deshalb hier nicht abgebildet; die Berichte stehen hinter den Quellenlinks der Fälle.

Luftaufnahme eines Hallenbrands: Flammen, dichter Rauch und mehrere Löschfahrzeuge an einer großen Metallhalle (Symbolbild)Symbolbild
Symbolbild: Hallenbrand aus der Luft, eine landwirtschaftlich genutzte HalleFoto: Tom Fisk auf Pexels, Pexels License
Ausgebranntes Gewerbegebäude mit eingestürztem, verbogenem Dach und Trümmern vor der Fassade, abgesperrt mit FlatterbandSymbolbild
Symbolbild: Ausgebrannte Gewerbehalle mit eingestürztem Dach nach der BegutachtungFoto: Th2city Santana auf Pexels, Pexels License
Ausgebranntes Dach eines alten Backsteingebäudes mit verkohlten Holzbalken und Brandschutt nach einem BrandSymbolbild
Symbolbild: Brandschaden am Dach eines alten Backsteingebäudes, Ort laut Fotograf in BelgienFoto: Sonny Vermeer auf Pexels, Pexels License

Neun Fälle im Überblick

Neun Fälle aus Deutschland, Großbritannien und Kanada. Wo die Quellen eine Ursache nur vermuten oder offenlassen, steht das auch so da. Die Fakten stammen aus den Berichten; die Zeile „Lehre für die Versicherung“ ist die Einordnung von VERSIANER.

Der Schadenfall-Anzeiger05.02.2019
Symbolgrafik, kein Foto des Falls
Roboterlager, Andover, Großbritannien

Roboter-Lager in Flammen: 110 Millionen Pfund Kosten

Rund 60 Minuten bis zum ersten Notruf

Eckpunkte und Lehre anzeigen

Im Verteilzentrum eines Online-Supermarkts mit mehr als 500 Robotern brach nachts ein Feuer aus. Es saß tief im dicht bepackten Raster und war für die Einsatzkräfte kaum erreichbar.

  • Nach dem Bericht der Feuerwehrbehörde Hampshire zündete ein Lichtbogen beim Laden eines Roboters; der Betreiber sprach von einem elektrischen Fehler an einer Ladeeinheit.
  • Rund 60 Minuten vergingen von der Zündung bis zum ersten Notruf; die automatische Branderkennung erkannte den Brand nicht wie geplant.
  • Die Sprinkleranlage wurde für 5 Minuten abgeschaltet. In dieser Zeit wuchs der Brand nach dem Bericht erheblich.
  • Der Einsatz dauerte 4 Tage. Das Unternehmen bezifferte die Kosten auf 110,3 Mio. £ (Stand 09.07.2019); das neue Zentrum sollte im Herbst 2021 öffnen.

Lehre für die Versicherung: Ladetechnik, Branderkennung und Betriebsabläufe gehören zusammen betrachtet. Zwischen Brand und geplanter Wiedereröffnung lagen mehr als zwei Jahre; die Haftzeit der Betriebsunterbrechung sollte zu einer solchen Spanne passen.

Quellen
Der Schadenfall-Anzeiger16.07.2021
Symbolgrafik, kein Foto des Falls
Roboterlager, Erith, London

Sprinkler halfen, der Umsatz brach trotzdem ein

35 Mio. £ entgangen, 800 Beschäftigte evakuiert

Eckpunkte und Lehre anzeigen

Im dreigeschossigen Verteilzentrum brach mittags ein Feuer aus, das laut Betreiber vermutlich durch den Zusammenstoß von drei Robotern entstand. Rund 800 Beschäftigte wurden evakuiert, niemand wurde verletzt.

  • Laut Betreiber löste die Sprinkleranlage aus und arbeitete erfolgreich; weniger als 1 % des Roboter-Rasters wurde beschädigt.
  • Rund 100 Feuerwehrleute mit 15 Fahrzeugen hatten den tief sitzenden Brand nach etwa 13,5 Stunden unter Kontrolle.
  • Der Betreiber nannte später 35 Mio. £ entgangenen Umsatz und rund 300.000 stornierte Bestellungen.

Lehre für die Versicherung: Auch wenn die Löschanlage wirkt, kann ein Brand den Ablauf erheblich stören. Der wirtschaftliche Schaden lag hier weniger am Raster als im Stillstand, also bei der Betriebsunterbrechung.

Quellen
Der Schadenfall-Anzeiger15.03.2023
Symbolgrafik, kein Foto des Falls
Roboterlager, Brampton, Kanada

67,7 Millionen Kosten, dann Streit ums Warum

Betreiber und Lieferant klagten gegeneinander

Eckpunkte und Lehre anzeigen

Nach einem Brand in einem Verteilzentrum mit automatisiertem Robotik-Lagersystem meldete der Konzern Kosten von 67,7 Mio. kanadischen Dollar für Inventar, Gebäudeschäden und Sanierung. Alle Beschäftigten wurden evakuiert.

  • Dazu kamen 20 Mio. CAD durch Lieferverzögerungen.
  • Zu Ursache und Entstehungsort lagen nach den Unterlagen des Konzerns keine Feststellungen vor.
  • Der Systemlieferant verklagte den Konzern im Mai 2023, der Konzern bestritt die Vorwürfe. Der Streit wurde laut Bericht 2024 beigelegt.

Lehre für die Versicherung: Wenn Betreiber und Lieferant über die Ursache streiten, ist offen, wer zahlt. Haftung, Wartung und Verantwortlichkeiten zwischen beiden gehören vor der Inbetriebnahme geregelt.

Quellen
Der Schadenfall-Anzeiger01.06.2019
Symbolgrafik, kein Foto des Falls
Logistikzentrum, Graben bei Augsburg

Wasser teurer als Feuer: Schätzung vervierfacht sich

Von rund 0,5 auf 2 Mio. € in vier Tagen

Eckpunkte und Lehre anzeigen

An einem Samstagabend löste im Logistikzentrum der Feueralarm aus; in einem Lager hatte ein Schwelbrand die Sprinkleranlage ausgelöst. Rund 45 Feuerwehrleute waren im Einsatz, ein Großlüfter zog den Rauch aus dem Gebäude.

  • Die Sprinkleranlage dämmte den Brand zunächst stark ein. Der Wasserschaden war nach dem Bericht größer als der Brandschaden.
  • Die Schadenschätzung stieg binnen vier Tagen: am Brandabend rund 0,5 Mio. €, am Folgetag über 1 Mio. €, am 05.06.2019 zwei Millionen Euro.
  • Die Polizei ging zunächst von einem technischen Defekt aus, die Ermittlungen liefen noch.

Lehre für die Versicherung: Sprinkler begrenzen den Brand, nicht den Folgeschaden an der Ware. Für die Versicherung zählt deshalb, ob Rauch-, Löschwasser- und Folgeschäden an der Ware mitgedacht sind.

Quellen
Der Schadenfall-Anzeiger2020 und 2022
Symbolgrafik, kein Foto des Falls
Verteilzentrum, Dortmund, Bad Hersfeld

Drei Brände an Papierpressen: bis zu 1.000 evakuiert

Kleine Sachschäden, große Störung

Eckpunkte und Lehre anzeigen

In drei dokumentierten Fällen war eine Papierpresse in einem Amazon-Verteilzentrum betroffen: am 27.01.2020 in Dortmund, am 08.06.2020 und am 20.12.2022 in Bad Hersfeld. Verletzt wurde niemand.

  • Dortmund 2020: rund 40 Einsatzkräfte; die Beschäftigten konnten an die Arbeitsplätze zurückkehren. Zur Schadenhöhe gab es keine Angabe.
  • Bad Hersfeld 2020: Überhitzung durch einen technischen Defekt, starke Verqualmung, knapp 1.000 Beschäftigte evakuiert, über 80 Feuerwehrleute, kein Sachschaden.
  • Bad Hersfeld 2022: Papierpresse in Flammen, rund 600 Beschäftigte evakuiert, Sachschaden 100.000 €, Bestellungen auf andere Standorte umgeleitet.

Lehre für die Versicherung: Pressen für Verpackungsabfall sind eine typische Zündquelle in Verteilzentren. Die Sachschäden blieben klein; ins Gewicht fielen Evakuierungen und umgeleitete Bestellungen. Das ist eine Beobachtung, keine Statistik.

Quellen
Der Schadenfall-Anzeiger09.05.2026
Symbolgrafik, kein Foto des Falls
Logistikzentrum, Hüfingen, Schwarzwald-Baar-Kreis

Paletten brennen vor der Halle, Feuer greift auf Fassade über

115 Einsatzkräfte, Ursache unklar

Eckpunkte und Lehre anzeigen

Bei einem Lebensmittel-Logistikzentrum mit rund 30.000 m² Hallenfläche brannten laut Presse Paletten im Außenbereich; das Feuer griff auf die Fassade des Tiefkühlgebäudes über. 115 Einsatzkräfte waren im Einsatz.

  • Alarm um 21:15 Uhr, gegen 23 Uhr war der Brand gelöscht; die Belieferung der Filialen blieb laut Berichten gesichert.
  • Der Sachschaden wurde mit mindestens 500.000 € angegeben, eine Quelle hält deutlich höhere Kosten für möglich.
  • Die Polizei nannte die Ursache unklar. Zu Sprinklern und Branderkennung enthalten die Berichte keine Angaben.

Lehre für die Versicherung: Außenlager aus Paletten oder Verpackung können das Feuer zum Gebäude tragen. Abstände und Lagerorte im Außenbereich gehören deshalb ins Brandschutzkonzept, und mehrere Standorte können einen Ausfall abfedern.

Quellen
Der Schadenfall-Anzeiger29.07.2026
Symbolgrafik, kein Foto des Falls
Lagerhalle, Riegel am Kaiserstuhl

Lagerhallenkomplex: Schätzung steigt binnen Stunden von 2 auf über 10 Mio. €

Bis zu knapp 400 Einsatzkräfte, Glutnester flammen auf

Eckpunkte und Lehre anzeigen

Spätabends brannte der Lagerhallenkomplex eines Möbelherstellers; als Lagergut nennt ein Regionalmedium Holzmöbel. Je nach Quelle waren rund 200 bis knapp 400 Einsatzkräfte im Einsatz, Glutnester flammten wiederholt auf.

  • Am Morgen war von rund 2 Mio. € Schaden die Rede, später von mehr als 10 Mio. € (Regionalmedien).
  • Anwohner wurden über eine Warn-App informiert. Verletzte gab es nicht.
  • Die Ursache war unbekannt, die Polizei ermittelt.

Lehre für die Versicherung: Erste Schadenschätzungen sind Momentaufnahmen. Wie viel Wert ein Feuer erreichen kann, hängt von Abschnitten, Abständen und dem Zugang der Feuerwehr ab.

Quellen
Der Schadenfall-Anzeiger02.12.2025
Symbolgrafik, kein Foto des Falls
Lithium-Akkus, Hattersheim am Main

Akkus im Lager: 14 Stunden Einsatz, Dach eingestürzt

Schaden im niedrigen siebenstelligen Bereich

Eckpunkte und Lehre anzeigen

In einem zweigeschossigen Büro- und Lagergebäude, in dem Akkus und Solarpaneele lagerten, brach nachts ein Feuer aus. Beim Eintreffen der Feuerwehr stand das Obergeschoss in Flammen; gelöscht wurde von außen.

  • Das Dach stürzte ein, das Gebäude war nicht mehr betretbar. Der Einsatz dauerte über 14 Stunden mit zeitweise rund 170 Kräften.
  • Der Sachschaden wurde auf einen niedrigen siebenstelligen Betrag geschätzt.
  • Die Ursache war unklar; laut Polizei gab es keine Hinweise auf eine Straftat. Eine Sprinkleranlage wird in den Berichten nicht erwähnt.

Lehre für die Versicherung: Für Lithium-Ionen-Akkus empfiehlt Gen Re feuerbeständig abgetrennte Abschnitte. Ob die Akkus in Hattersheim beteiligt waren, ist nicht belegt; der Fall zeigt, wie lange ein Einsatz in einem Mischgebäude dauern kann.

Quellen
Der Schadenfall-Anzeiger2023 und 2026
Symbolgrafik, kein Foto des Falls
Hochregallager, Wildeshausen, Oberhausen

Hochregal in Flammen: Brandherd in zehn Metern Höhe

Stapler manövrierunfähig, Höhenrettung im Einsatz

Eckpunkte und Lehre anzeigen

In Wildeshausen (20.08.2023) wurde ein Hochregal mit Presspappe durch das Feuer instabil, ein Innenangriff war zu gefährlich. In Oberhausen (11.09.2026) lag der Brandherd laut Feuerwehr in rund zehn Metern Höhe.

  • Wildeshausen: über 100 Feuerwehrleute aus fünf Wehren, eine Drehleiter wurde in die Halle gefahren. Die Ursache ist unbekannt.
  • Oberhausen: Stapler waren manövrierunfähig, die Höhenrettung kam zum Einsatz. Die Sprinkleranlage hatte bereits ausgelöst.
  • Zu Ursache und Schaden gab es in Oberhausen zunächst keine Angaben, die Polizei ermittelt.

Lehre für die Versicherung: In großer Höhe ist ein Brand für die Feuerwehr schwer erreichbar. Lagerhöhe, Regalstatik, Zugang und Löschkonzept müssen zusammenpassen.

Quellen

Selbst gesetzt nach öffentlichen Berichten, kein Pressearchiv

Was Statistik und Einzelfälle zeigen

ca. 7.000
Schäden in Lagern bei mehr als 76.000 Lagerrisiken in Deutschland, 2001 bis 2016
Das sind rund 430 Schäden pro Jahr. Bei der überwiegenden Zahl der Brände konnte die Ursache nicht ermittelt werden.
Gen Re, Property Matters, 09/2019
251
Schäden mit einem Aufwand über 0,5 Mio. € im selben Zeitraum
Als wiederkehrende Schutzdefizite nennt der Rückversicherer fehlende oder falsch bemessene Löschanlagen, unzureichende Wasserversorgung, mangelhafte Branderkennung und Fehler bei der Erstbrandbekämpfung.
Gen Re, Property Matters, 09/2019
0,5 auf 2 Mio. €
Schadenschätzung zum Brand im Logistikzentrum Graben, binnen vier Tagen
Am Brandabend war von rund 0,5 Mio. € die Rede, am 05.06.2019 von zwei Millionen. Der Wasserschaden war nach dem Bericht größer als der Brandschaden.
b4bSCHWABEN, 05.06.2019

Was die Fälle gemeinsam haben

Sechs Beobachtungen aus den Einzelfällen. Sie sind keine Statistik, zeigen aber, welche Fragen ein Versicherer typischerweise stellt.

Zündquellen sitzen oft in der Technik

In Andover, Erith, Dortmund und Bad Hersfeld lagen die genannten Auslöser bei Ladetechnik, Robotern oder Papierpressen. Das ist eine Beobachtung aus Einzelfällen, keine Statistik.

Entdecken und Alarmieren kosten Zeit

In Andover vergingen laut Bericht der Feuerwehrbehörde rund 60 Minuten von der Zündung bis zum ersten Notruf. Gen Re nennt mangelhafte Branderkennung und -meldung als wiederkehrendes Schutzdefizit in Lagern.

Eingriffe in den Brandschutz zählen

In Andover wurde die Sprinkleranlage für 5 Minuten abgeschaltet. Zwei US-Feuerwehroffiziere nennen das zu frühe Abstellen automatischer Löschanlagen in Roboterlagern den größten Fehler (Fire Engineering, 01.11.2024).

Rauch und Löschwasser verderben die Ware

In Graben hatte die Sprinkleranlage den Brand zunächst stark eingedämmt, und doch war der Wasserschaden nach dem Bericht größer als der Brandschaden.

Erste Schätzungen sind vorläufig

In Graben stieg die Schätzung binnen vier Tagen von rund 0,5 auf 2 Mio. €, in Riegel binnen Stunden von rund 2 auf über 10 Mio. €. Erste Zahlen sind Momentaufnahmen und kein Maßstab für die Höhe der Werte.

Der Stillstand wiegt schwer

In Erith meldete der Betreiber 35 Mio. £ entgangenen Umsatz bei geringem Schaden am Raster. In Andover lagen zwischen Brand und geplanter Wiedereröffnung mehr als zwei Jahre, in Brampton nannte der Konzern 20 Mio. CAD durch Lieferverzögerungen.

Stand, Quellen und Hinweise zu diesem Abschnitt

Stand: 03.10.2026. Alle Angaben stammen aus öffentlichen Berichten, überwiegend Sekundärquellen wie Presse und Fachpresse. Die Originalberichte haben wir nicht in jedem Fall geprüft. Ursachen, die dort als vermutet oder ungeklärt gelten, sind so wiedergegeben. VERSIANER beurteilt weder Ursachen noch die Verantwortung der genannten Unternehmen. Amazon und Ocado erscheinen als öffentlich dokumentierte Beispiele ohne geschäftliche Beziehung; Namen weiterer Unternehmen sind bewusst weggelassen.

Muster-Akte zum Herunterladen

Was Sie am Ende in der Hand halten

Nach einer Standortaufnahme bekommen Sie von uns keine lose Sammlung von Zetteln, sondern eine Akte, mit der ein Underwriter arbeiten kann. Die Muster-Akte zeigt Aufbau und Tiefe an einem erfundenen Logistikbetrieb in Münster.

Kurz gesagt
Die Muster-Akte zeigt auf 17 Seiten, was Sie nach einer Standortaufnahme von uns erhalten: Unternehmensprofil, Lageplan, Feuerwehr-Lageskizze, Betriebsbereiche, Maschinen und Fahrzeuge, Fragen des Underwriters und eine Unterlagen-Checkliste. Der Betrieb ist erfunden, der Aufbau ist echt. Sie fordern die Akte mit Ihrer E-Mail-Adresse an.

Das steckt in der Akte

  • Lageplan auf dem Luftbild mit Gebäuden, Zufahrten und Anlieferung
  • Feuerwehr-Lageskizze als Entwurf zur Abstimmung, kein amtlicher Feuerwehrplan
  • Betriebsbereiche von der Pforte bis zum Versand, je mit Risiko und Prüfpunkt
  • Lagerbereiche: Hochregallager und Roboterlager
  • Maschinen, Flurförderzeuge und autonome Fahrzeuge mit Wiederbeschaffungswert und Kritikalität
  • Fragen, die ein Underwriter zuerst stellt, mit den passenden Unterlagen
  • Fotodokumentation mit Befund und Unterlagen-Checkliste

Muster-Akte anfordern

Tragen Sie Ihre E-Mail-Adresse ein. Firma und Funktion helfen uns, Ihnen passende Beispiele zu zeigen.

Hinweise zum Datenschutz

Ein Blick in die Seiten

Deckblatt der Muster-Akte mit Logo, Kartenausschnitt und Firmenprofil
Deckblatt mit Firmenprofil
Lageplan der Muster-Akte auf einem Luftbild mit nummerierten Gebäuden
Lageplan auf dem Luftbild
Feuerwehr-Lageskizze der Muster-Akte mit Zufahrten, Hydranten und Sammelplatz
Feuerwehr-Lageskizze (Entwurf)
Fotodokumentation der Muster-Akte mit sechzehn Motiven und Befund
Fotodokumentation mit Befund
Maschinenverzeichnis der Muster-Akte mit Staplern und autonomen Fahrzeugen
Maschinen und Fahrzeuge
Brandschutz und Fragen des Underwriters in der Muster-Akte
Brandschutz und Underwriter-Fragen

Muster-Akte, Stand 10/2026. Firma, Betrieb und alle Angaben sind frei erfunden. Die Bilder der Fotodokumentation sind KI-generierte Illustrationen, keine Fotos eines echten Betriebs.

Lagerversicherung

Lagerversicherung: Warenlager, Hochregallager und Roboterlager richtig einordnen

Wer „Lagerversicherung“ sucht, meint je nach Betrieb sehr Verschiedenes: ein Lager für eigene Ware, ein Lager für fremde Ware, ein Hochregallager oder ein automatisches Roboterlager. Dieser Abschnitt ordnet die Begriffe, zeigt die Bausteine dahinter und führt zu den Seiten, die jeden Baustein vertiefen.

Kurz beantwortet
Eine Lagerversicherung ist kein einzelner Vertrag, sondern ein Bündel aus Inhalts-, Gebäude-, Betriebsunterbrechungs-, Transport- und Haftpflichtbausteinen. Welche davon zählen, hängt von Lagerart, Lagerguthöhe, Verpackung, Eigentum an der Ware und der Zeit bis zum Wiederanlauf ab.

Welcher Begriff meint was?

BegriffWas meist gemeint istWo es in der Versicherung steckt
LagerversicherungDas Lager als Ganzes: Gebäude, Ware, Technik und der Stillstand nach einem Schaden.Mehrere Bausteine zusammen: Inhalt, Gebäude, Betriebsunterbrechung, Transport und Haftpflicht. Diese Seite ordnet sie ein.
WarenlagerversicherungEigene oder fremde Ware im Lager, abgesichert gegen Feuer, Wasser, Einbruch und weitere Gefahren.Inhaltsversicherung für die eigene Ware. Bei fremder Ware kommt die Haftung des Lagerhalters hinzu.
Hochregallager-Versicherung (auch Hochlager)Ein Lager mit hohen Regalen. Die Höhe verändert Brandlast, Löschkonzept und den Zugang der Feuerwehr.Dieselben Bausteine; Lagerguthöhe, Löschanlage und Regalbauart bestimmen, wie ein Versicherer das Risiko liest.
LagerhalterhaftungDie Haftung eines Logistikers für fremde, eingelagerte Ware.Haftpflichtseite, nicht der Wert der Ware: Die Verkehrshaftungsversicherung deckt die Haftung des Logistikers. Die Grenzen ergeben sich meist aus den ADSp.
Roboterlager, AutoStore-LagerEin automatisches Behälterlager, in dem Roboter Behälter in einem Raster bewegen.Dieselben Bausteine, dazu Fragen zu Ladetechnik, Löschkonzept, Software und Wiederanlauf.
Außenlager, FreilagerWare oder Paletten im Freien.Der Abstand zu Gebäuden entscheidet mit, ob ein Komplex getrennt ist. Außenlager können Feuer an ein Gebäude tragen.

AutoStore ist eine Marke des jeweiligen Herstellers; VERSIANER steht in keiner geschäftlichen Beziehung zum Hersteller.

Lagerarten und worauf Versicherer achten

LagerartWorauf Versicherer typischerweise achten
BlocklagerStapelhöhe, Verpackung, Abstände, Löschanlage
Regallager bis 7,5 m LagerguthöheWarenart, Verpackung, Regalbauart, Löschkonzept
Regallager über 7,5 m LagerguthöheSonderbau nach Musterbauordnung, selbsttätige Feuerlöschanlage nach Muster-Industriebaurichtlinie; maßgeblich sind das Landesrecht und das Brandschutzkonzept
Hochregallager nach VDI 3564 (über 9 m)Weitergehende Anforderungen sind möglich; in der Logistik heißt ein Lager teils erst ab 12 m so
Automatisches BehälterlagerSchutzkonzept, Akkus, Ladeeinheiten, Zugang für die Feuerwehr (siehe Abschnitt Roboterlager)
Silo, SchüttgutStaub, Selbstentzündung, Befüllung
TankStoffe, Rückhaltung, Wassergefährdung
Lager für Großpackmittel (IBC, Intermediate Bulk Container)Stoffe, Wassergefährdung, Rückhaltung

Praxis des Maklers: Die rechte Spalte nennt, wonach Versicherer typischerweise fragen. Sie ist eine Zusammenstellung von VERSIANER und keine Norm.

Innenansicht eines großen Distributionszentrums mit Hochregalen, Palettenstapeln und VerladetorenSymbolbild
Symbolbild: Distributionszentrum mit Hochregalen, Paletten und VerladetorenFoto: GRAPHICALBRAIN auf Pixabay, Pixabay Content License
Hochregal und Sonderbau sind verschiedene Begriffe

Ein Regallager mit mehr als 7,50 m Lagerguthöhe (Oberkante Lagergut) ist nach der Musterbauordnung ein Sonderbau. Ein Hochregallager im Sinne der Richtlinie VDI 3564 beginnt erst über 9 m. Beide Grenzen dürfen nicht gleichgesetzt werden.

Fremde Ware im Lager: Wer haftet, wer versichert?

Wer fremde Ware lagert, haftet dafür nach § 475 HGB mit vermutetem Verschulden: Er wird frei, wenn der Schaden auch mit der Sorgfalt eines ordentlichen Kaufmanns nicht abzuwenden war. Eine gesetzliche Höchstsumme gibt es nicht; die Begrenzung ergibt sich meist aus den ADSp.

Die Verkehrshaftungsversicherung deckt die Haftung des Logistikers, nicht den Wert der Ware. Nach den ADSp 2017 muss der Spediteur eine Haftungsversicherung unterhalten und darf sich auf die Haftungsgrenzen nur berufen, wenn er ausreichenden Versicherungsschutz vorhält (Ziffer 28). Für die verfügte Lagerung gilt nach Ziffer 24:

8,33 SZR
je Kilogramm bei Güterschäden
Sonderziehungsrechte; der Eurowert schwankt mit dem Kurs. Gegen Zuschlag lässt sich vorab ein höherer Wert vereinbaren.
DSLV, ADSp 2017, Ziffer 24
35.000 €
höchstens je Schadenfall
Bei Inventurdifferenzen gilt eine Grenze von 70.000 € pro Jahr.
DSLV, ADSp 2017, Ziffer 24
2,5 Mio. €
höchstens je Schadenereignis
Der Betrag wird auf alle Geschädigten verteilt.
DSLV, ADSp 2017, Ziffer 24
Beispiel (fiktiv)

Brennt eine Halle mit Ware im Wert von 40 Mio. € ab und sind die ADSp 2017 vereinbart, ist die Haftung des Logistikers bei verfügter Lagerung auf höchstens 2,5 Mio. € je Schadenereignis begrenzt, verteilt auf alle Einlagerer. Bei einem Großbrand ist das oft nur ein Bruchteil des Warenwerts. Ausnahmen bei schwerem Verschulden regelt Ziffer 27; maßgeblich ist der vereinbarte Vertragstext.

Wer versichert die Ware im Fremdlager?

WegWas gilt
Der Eigentümer versichert seine Ware am fremden Ort selbstDer Eigentümer hat die Police und den Anspruch auf Entschädigung.
Der Lagerhalter versichert die Ware auf Verlangen für fremde Rechnung§ 472 Absatz 1 HGB; ADSp Ziffer 21, wenn der Auftraggeber ihn vor der Übergabe damit beauftragt.
Die Feuerpolice des Betreibers schließt fremdes Eigentum einNur, wenn der Vertrag das vorsieht, etwa über Klauseln zu fremdem Eigentum oder zur Stichtagsversicherung für Speditionsgüter.

Zahlt der Versicherer des Eigentümers, gehen Ersatzansprüche gegen den Lagerhalter auf ihn über (§ 86 VVG), aber nur so weit, wie der Lagerhalter haftet. Welche Fassung gilt, steht allein in Ihrem Vertrag.

Wie lange zahlt die Betriebsunterbrechung?

Nach den GDV-Musterbedingungen der Feuer-Betriebsunterbrechung (FBUB 2010) beträgt die Haftzeit 12 Monate, sofern nichts anderes vereinbart ist. Per Klausel (SK 8501) lässt sie sich auf bis zu 24 Monate verlängern; längere Fristen sind individuell zu vereinbaren. Wie lange Wiederaufbau und Anlauf tatsächlich dauern, hängt von Genehmigung, Lieferzeiten und Hochlauf ab.

Praxis des Maklers

Bei Produktions- und Lagerbetrieben mit Spezialtechnik gehört eine Haftzeit ab 24 Monaten auf den Prüftisch, bei Gebäuden mit langer Genehmigungs- und Bauzeit ab 36 Monaten. Das ist ein Richtwert aus der Beratung, kein Marktstandard.

Stand: 03.10.2026. Rechts- und Normangaben (HGB, ADSp 2017, GDV-Musterbedingungen, Bauordnungsrecht) sind Wiedergaben aus Sekundärquellen mit Stand 03.10.2026; den Originaltext haben wir nicht in jedem Fall geprüft. Sie ersetzen keine Rechtsberatung. Maßgeblich sind Ihr Vertrag und das Landesrecht. Die Tabellen zu Begriffen und Lagerarten sind eine Zusammenstellung von VERSIANER.

Quellen anzeigen
Hochregallager

Hochregallager-Versicherung: Höhe, Brandlast und Wertekonzentration

Je höher ein Lager baut, desto mehr Ware steht auf derselben Fläche, und desto mehr hängt an Löschanlage, Brandabschnitten und Komplexen. Dieser Abschnitt zeigt, ab wann ein Lager als Hochregallager gilt, was ein Versicherer in der Höhe prüft und wie Sie den größten denkbaren Schaden einordnen.

Kurz beantwortet
Im Hochregallager treffen viel Wert auf kleiner Fläche, hohe Brandlast und ein schwieriger Löschangriff zusammen. Versicherer fragen deshalb nach Lagerguthöhe, Verpackung, Löschanlage, Brandabschnitten und Komplexen. Entscheidend ist, wie viel Wert ein einzelner Brand erreichen kann.

Ab welcher Höhe gilt ein Lager als Hochregallager?

Es gibt keine einheitliche Grenze. Je nach Regelwerk und Branche gelten andere Höhen. Im Baurecht zählt die Oberkante des Lagerguts, nicht die Höhe des Regals.

  1. bis 7,50 m
    RegallagerKein Sonderbau allein wegen der Höhe. Warenart, Verpackung, Regalbauart und Löschkonzept bestimmen, wie ein Versicherer das Risiko liest.Musterbauordnung, § 2 Absatz 4 Nummer 18
  2. über 7,50 m
    Sonderbau und LöschanlageEin Regallager mit mehr als 7,50 m Oberkante Lagerguthöhe ist nach der Musterbauordnung ein Sonderbau. Die Muster-Industriebaurichtlinie sieht ab dieser Höhe selbsttätige Feuerlöschanlagen vor.Musterbauordnung § 2 Absatz 4 Nummer 18; Muster-Industriebaurichtlinie 6.4.2
  3. über 9 m
    Hochregallager im Sinne von VDI 3564Nach VDI 3564 gelten Anlagen ab einer Lagerguthöhe über 9 m als Hochregale. Die Muster-Industriebaurichtlinie nennt weitergehende Anforderungen beispielhaft für Regallager mit brennbarem Lagergut und mehr als 9,0 m Oberkante Lagerguthöhe.Muster-Industriebaurichtlinie, Anwendungsbereich; baustoffwissen.de zu VDI 3564 (sekundäre Quelle)
  4. ab 12 m
    Sprachgebrauch der LogistikIn der Logistik heißt ein Lager teils erst ab 12 m Hochregallager. Für die Versicherung zählt deshalb weniger der Name als die tatsächliche Lagerguthöhe.baustoffwissen.de (sekundäre Quelle)

Bauordnungsrecht ist Landesrecht. Maßgeblich sind die Fassung Ihres Bundeslandes und Ihr Brandschutzkonzept.

Hallendecke eines großen Lagers mit Stahlbindern, Lüftungskanälen und Leuchten über Regalen mit folierten PalettenSymbolbild
Symbolbild: Hallendecke über PalettenregalenFoto: Eduardo Soares auf Pexels, Pexels-Lizenz

Was ein Versicherer in der Höhe prüft

Vier Fragen stehen im Mittelpunkt, wenn die Höhe wächst.

Wie viel Wert steht auf welcher Fläche?

Hohe Regale bündeln Ware auf wenig Grundfläche. Ein einzelner Brand erreicht damit mehr Wert je Quadratmeter als in einem Lager mit niedrigen Stapeln.

Wie brennbar ist, was dort steht?

Ware, Verpackung, Paletten und Folien liegen übereinander. Verpackung aus Schaumkunststoff oder Folie verändert die Brandlast stärker als nichtbrennbare Behälter.

Passt die Löschanlage zum Lagergut?

Die Auslegung einer Löschanlage hängt von Ware, Verpackung und Lagerhöhe ab. Das Brandschutzkonzept muss belegen, dass Anlage und Lagergut zusammenpassen.

Wie kommt die Feuerwehr an den Brandherd?

Ein Brandherd hoch im Regal ist von außen schwer erreichbar. Zugänge, Feuerwehrplan und Löschwasserversorgung entscheiden mit.

Brandabschnitt, Komplex und größter Schaden

Im Baurecht trennt die Brandwand Brandabschnitte. Die Sachversicherung denkt in Komplexen: Ein Komplex ist ein Bereich, den der Versicherer als ein Risiko behandelt. Getrennt wird durch eine Komplextrennwand oder durch räumlichen Abstand. Die Anforderungen dafür stammen nicht aus dem Baurecht, sondern aus Richtlinien der Sachversicherer (VdS 2234).

Halle AHalle BHalle CBrandwandAbstandKomplex 1Komplex 2Brandabschnitt 1Brandabschnitt 2Brandabschnitt 3
Brandwand: trennt Brandabschnitte (Baurecht, Musterbauordnung § 30)Abstand oder Komplextrennwand: trennt Komplexe (Sachversicherer, VdS 2234)
Drei Brandabschnitte, aber nur zwei Komplexe

Halle A und Halle B sind durch eine Brandwand getrennt und bilden doch einen Komplex, solange keine Komplextrennung besteht. Nach dem Ansatz der Versicherer kann ein Feuer in Halle A deshalb auch die Werte in Halle B erreichen.

Häufiger Irrtum

Eine Wand der Feuerwiderstandsklasse F 90 ist allein noch keine Brandwand. Die Brandwand muss zusätzlich aus nichtbrennbaren Baustoffen bestehen und auch bei mechanischer Beanspruchung standsicher sein. Öffnungen sind grundsätzlich unzulässig (Musterbauordnung § 30; maßgeblich ist die Landesbauordnung).

Größter Schaden: PML, MFL und EML

PML, MFL und EML sind Schätzwerte für den größten Einzelschaden an einem Standort. Sie unterscheiden sich vor allem darin, ob Sprinkler, Brandmeldeanlage und Feuerwehr als wirksam angenommen werden. Die Begriffe sind im Markt nicht einheitlich; maßgeblich ist die Definition des jeweiligen Versicherers.

Konkrete Anforderungen an Feuerwiderstand, Stoßbeanspruchung und Abstände nennt das VdS-Merkblatt 2234, das 2024 neu aufgelegt wurde. Die Werte werden hier bewusst nicht wiedergegeben.

Verpackung und Brandlast

Versicherer ordnen Lagergut nicht nur nach der Ware ein, sondern auch nach der Verpackung. Je brennbarer die Verpackung, desto kritischer das Lager. Die Einteilung bezieht sich auf die Verpackung, nicht auf das Gut.

Unverpackt
Das Gut steht ohne Umhüllung im Regal.
Nichtbrennbar und umschlossen
Allseitig umschließend und formstabil, zum Beispiel ein Metallbehälter.
Nur Kantenschutz brennbar
Das Gut ist sonst nichtbrennbar verpackt.
Holz, Pappe, Folie, ungeschäumter Kunststoff
Auch gekennzeichnet schwerentflammbare Schaumkunststoffe und Kantenschutz aus Schaumkunststoff.
Schaumkunststoff als Verpackung
Außen oder innen, mehr als nur Kantenschutz.

Beispiel aus der Praxis, keine Norm: Versicherer verwenden unterschiedliche Skalen. Maßgeblich ist die Einstufung Ihres Versicherers.

Woran Brände entstehen

Die Brandursachenstatistik des IFS wertet Brände mit erheblichen Schäden aus, deren Ursache untersucht wurde. Elektrizität ist die häufigste ermittelte Ursache.

Elektrizität
30 %
Menschliches Fehlverhalten
22 %
Sonstiges, unbekannt
21 %
Überhitzung
9 %
Brandstiftung
9 %
Feuergefährliche Arbeiten
3 %
Offenes Feuer
2 %
Selbstentzündung
2 %
Explosion
2 %

Anteile nach Anzahl der Fälle, nicht nach Schadenhöhe. Die Statistik bildet nicht das gesamte Schadengeschehen ab, beruht auf von Versicherern beauftragten Untersuchungen und ist nicht repräsentativ.

IFS-Brandursachenstatistik 2025 (Untersuchungen 2016 bis 2025)

Wertekonzentration: Wie viel erreicht ein Brand?

Zentrallager bündeln Ware an wenigen Standorten. Ob ein Brand den ganzen Bestand oder nur einen Teil erreicht, hängt von der Aufteilung in Komplexe ab.

Beispiel (fiktiv): Warenwert von 90 Mio. € an einem Standort
Ein Komplex
90 Mio. €
Ein Brand kann den gesamten Warenbestand am Standort erreichen.
Drei Komplexe
30 Mio. €
30 Mio. €
30 Mio. €
Je Komplex stehen höchstens 30 Mio. € im Feuer, wenn die Trennung hält.

Die Zahlen veranschaulichen nur das Prinzip. In der Praxis kommen Gebäudewerte, Technik und der Stillstand der Betriebsunterbrechung hinzu.

Fragen zur Konzentration
  • Wie viele Komplexe hat der Standort, und welche Werte stehen in jedem?
  • Welche Trennung gilt je Komplex: Komplextrennwand oder Abstand?
  • Wie hoch sind die Spitzenbestände in der Saison, und wie sind sie versichert?
  • Wie viel davon ist fremde Ware, und wer versichert sie?
  • Hängen mehrere Standorte oder Kunden vom selben Lager ab?

Stand: 03.10.2026. Norm- und Rechtsangaben (Musterbauordnung, Muster-Industriebaurichtlinie, VdS 2234, IFS) sind Wiedergaben aus Sekundärquellen mit Stand 03.10.2026; den Originaltext haben wir nicht in jedem Fall geprüft. Bauordnungsrecht ist Landesrecht. Schema und Beispiele sind Darstellungen von VERSIANER und ersetzen kein Brandschutzkonzept.

Quellen anzeigen
Sauerstoffreduzierung

Sauerstoffreduzierung im Lager: Wirkung, Grenzen und Versicherung

In Tiefkühl-, Hochregal- und Roboterlagern senkt eine Stickstoffanlage den Sauerstoffgehalt der Raumluft dauerhaft ab. Brände sollen so gar nicht erst entstehen oder sich nicht ausbreiten. Das ist eine Alternative oder Ergänzung zur Sprinkleranlage, aber kein Ersatz für ein Brandschutzkonzept.

Kurz beantwortet
Bei der Sauerstoffreduzierung hält eine Stickstoffanlage den Sauerstoffgehalt eines Lagers dauerhaft deutlich unter dem Normalwert der Luft. So sollen Brände nicht entstehen oder sich nicht ausbreiten. Sie ist eine Alternative oder Ergänzung zu Sprinklern. Voraussetzungen sind Personenschutz, eine dichte Gebäudehülle und eine für Ihr Lager nachgewiesene Wirkung.

So funktioniert die Sauerstoffreduzierung

Normale Luft enthält 20,9 Vol.-% Sauerstoff. Liegt der Anteil unter einem Grenzwert, der vom Brandstoff abhängt, kann ein Brand nicht mehr entstehen oder sich nicht weiter ausbreiten. Laut Fachliteratur liegt dieser Grenzwert je nach Brandstoff zwischen 12,0 und 16,9 Vol.-%; ausgelegt wird rund 1 Vol.-% darunter. Für Feststoffe genügt nach Angaben des Fachverbands bvfa üblicherweise eine Absenkung auf rund 15 Vol.-%.

Stickstoff einleiten

Eine Anlage mischt der Raumluft Stickstoff bei und senkt den Sauerstoffgehalt vom Normalwert auf den Zielwert.

Zielwert dauerhaft halten

Sensoren messen den Sauerstoffgehalt laufend. Die Anlage hält ihn dauerhaft, nicht erst im Brandfall. Dafür braucht sie eine ständige Stickstoffzufuhr.

Brandentstehung erschweren

Bei diesem Sauerstoffgehalt sollen Brände nicht entstehen oder sich nicht ausbreiten. Sprinkler wirken erst, wenn es brennt; Sauerstoffreduzierung setzt vorher an.

Quellen: VdS-Vortrag bei der DGUV-Fachtagung (21.07.2010) und bvfa, Brandschutz kompakt 50 (Juli 2013). Die Werte sind Richtwerte aus der Fachliteratur und keine Zusage für ein bestimmtes Lager.

Wie viel Sauerstoff bleibt, und was heißt das für Menschen im Lager?

Je niedriger der Wert, desto strenger der Personenschutz. Die DGUV Information 205-006 teilt sauerstoffreduzierte Bereiche in Klassen ein.

Normale Raumluft: 20,9 Vol.-%Der Sauerstoffgehalt sinkt
  1. 20,9 bis 17 Vol.-%Klasse 0Unterweisung der Beschäftigten.
  2. 17 bis 15 Vol.-%Klasse 1Zusätzlich arbeitsmedizinische Vorsorge (G 28). Nach 4 Stunden Aufenthalt eine Pause von 30 Minuten.
  3. 15 bis 13 Vol.-%Klasse 2Zusätzlich G 28. Nach 2 Stunden Aufenthalt eine Pause von mindestens 30 Minuten.
  4. unter 13 Vol.-%Zutritt eingeschränktBetreten ohne spezifische Zusatzmaßnahmen nicht zulässig.

Quelle: DGUV Information 205-006 „Arbeiten in sauerstoffreduzierter Atmosphäre“, Juni 2013, Fassung Januar 2019 (Abschnitte 4, 5 und 7, Tabelle 1). Ständige Arbeitsplätze dürfen in sauerstoffreduzierten Bereichen nicht eingerichtet werden.

Grenzwerte aus Großversuchen

Wie niedrig der Sauerstoffgehalt sein muss, hängt vom Lagergut ab. FM Global hat 2024 in Großversuchen Grenzwerte für die Brandausbreitung ermittelt.

VersuchsaufbauGrenzsauerstoffgehalt
Mini-Load-Lager mit nichtbrennbarem Inhalt14,5 Vol.-%
Mini-Load-Lager mit Inhalt in Karton11 Vol.-%
Lager für Tiefkühlware12,5 Vol.-%

Quelle: FM Global, Large-Scale Testing of Oxygen Reduction Systems for ASRS and Frozen Food Applications, Oktober 2024, Tabelle 4-1. Die Empfehlungen beruhen laut Bericht auf den getesteten Bedingungen; engere Zwischenräume zwischen den Behältern (5 cm) erforderten niedrigere Werte als weitere (15 cm). Für Ihr Lager taugt der Wert nur, wenn Aufbau und Lagergut vergleichbar sind.

Einordnung von VERSIANER

Der Versuchswert für Mini-Load-Lager mit Inhalt in Karton (11 Vol.-%) liegt unter der Schwelle von 13 Vol.-%, ab der Betreten ohne Zusatzmaßnahmen nicht zulässig ist. Bei brennbarem Lagergut kann der Zielwert also so niedrig sein, dass Personen den Bereich nur mit besonderen Schutzmaßnahmen betreten dürfen. Das ist eine Einordnung aus zwei Quellen und keine Aussage der Quellen selbst.

Was dafür spricht

  • Vorbeugend statt reagierendSprinkler greifen im Brandfall ein, Sauerstoffreduzierung setzt vorher an. Der Fachverband bvfa spricht vom Impfprinzip.
  • Keine Schäden durch LöschwasserEs entsteht kein Löschwasser, das Ware durchnässt oder verunreinigt. In Tiefkühllagern vermeidet die Technik Einfrier- und Wasserschadenprobleme (FM Global, 2024).
  • Eine Option für dichte BehälterlagerFür Top-Load-Behälterlager nennt der Rückversicherer Gen Re Sauerstoffreduzierung mit flächendeckendem Rauchansaugsystem als Möglichkeit. Der GDV hält sie nur unter bestimmten Randbedingungen für wirksam.

Was zu beachten ist

  • PersonenschutzUnterweisung, arbeitsmedizinische Vorsorge, Aufenthaltsbegrenzung und Zutrittskontrolle gehören dazu. Ständige Arbeitsplätze sind nicht zulässig.
  • Dichte GebäudehülleDie Wirkung setzt eine sehr dichte Gebäudehülle voraus. VdS 3527 behandelt die baulichen Anforderungen und die Abtrennung des Bereichs.
  • DauerbetriebDie Anlage braucht eine stabile Stickstoffzufuhr. FM Global weist auf die hohe Abhängigkeit von der Stickstoffversorgung hin.
  • Nachweis für das einzelne LagerDie Wirksamkeit gilt nur für getestete Bedingungen. Nach VdS und vfdb sind Konzepte nicht ohne Versuche auf andere Systeme übertragbar.
  • Regelwerk und PrüfungVdS 3527 sieht anerkannte Errichter, Bauteile und Systeme vor. Der bvfa nennt eine jährliche unabhängige Überprüfung.

Sprinkler oder Sauerstoffreduzierung: Was die Quellen sagen

Es gibt keine Regel, die eine der beiden Techniken überall vorschreibt. Die Quellen gewichten unterschiedlich.

QuelleAussage
bvfa, Brandschutz kompakt 50 (Juli 2013)Sprinkler wirken reaktiv, Sauerstoffreduzierung präventiv. In Bereichen mit höherem Personenverkehr bleiben Sprinkler überlegen.
FM Global (Oktober 2024)Sauerstoffreduzierung ist eine Alternative zu wasserbasierten Systemen. Im Tiefkühllager sind Trockenrohr-Sprinkler teurer, komplexer und weniger zuverlässig.
Gen Re (11.05.2023)Für Top-Load-Behälterlager: Sauerstoffreduzierung mit flächendeckendem Rauchansaugsystem oder Sprinkler nach FM-Spezifikation.
GDV (2024)Sauerstoffreduzierung kann unter bestimmten Randbedingungen wirksam sein. Die Wirksamkeit von Schutzkonzepten ist je Lagersystem nachzuweisen, in der Regel durch Versuche.
VdS und vfdb (Fachbeitrag 2/2024)Neben Sprinklern gelten Stickstoff-Gaslöschanlagen und Sauerstoffreduzierung als nachgewiesene Wege. Konzepte sind nicht ohne Versuche auf andere Systeme übertragbar.

Die Tabelle gibt die Aussagen der Quellen verkürzt wieder. Welche Lösung für Ihr Lager passt, entscheiden Sie mit Versicherer, Hersteller und Brandschutzplaner.

Wo die Technik eingesetzt wird

Zwei Anwendungsbeispiele aus dem Umfeld der Anlagenhersteller. Sie zeigen, wo die Technik vorkommt, und sind keine unabhängige Bewertung.

AnwendungsbeispielSommer 2020 · Lenningen

Automatisches Kleinteilelager eines Sensorherstellers

Das Lager wird mit einer Sauerstoffreduzierungsanlage geschützt. Die Anlage wurde im Sommer 2020 in Betrieb genommen.

  • Raumvolumen rund 10.288 m³
  • Höhe 16 m
  • rund 40.000 Stellplätze
EinordnungDie Technik kommt auch in hohen automatischen Lagern vor. Die Angaben stammen von der Seite eines Anlagenherstellers und sind nicht unabhängig geprüft.
Anwendungsbeispiel2020 · Hartmannsdorf

Robotergestütztes Behälterlager eines IT-Distributors

Das extrem kompakt gebaute Lager setzt auf Sauerstoffreduktion mit Rauchansaugung. Der Bericht begründet das damit, dass Wasserlöschung in dieser Bauweise zur Kontamination der Ware führe.

  • Fläche 675 m²
  • rund 25.000 Behälter
EinordnungDas Beispiel zeigt die Abwägung zwischen Wasserschaden und Brandvermeidung in kompakten Lagern. Der Bericht erschien in einer Fachzeitschrift und stammt aus dem Herstellerumfeld.

Was ein Versicherer zu Ihrer Anlage wissen will

Die Fragen sind eine Zusammenstellung von VERSIANER auf Grundlage der genannten Quellen. Ihr Versicherer kann andere oder weitere Fragen stellen.

  • Nach welchem Regelwerk wurde die Anlage geplant, und wer hat sie eingebaut (zum Beispiel nach VdS 3527)?
  • Für welches Lagergut, welche Verpackung und welche Zwischenräume gilt der Zielwert?
  • Wie dicht ist die Gebäudehülle, und wie wird die Dichtheit überwacht?
  • Was geschieht, wenn die Stickstoffversorgung ausfällt oder die Anlage gewartet wird?
  • Wer darf den Bereich unter welchen Bedingungen betreten, und wie sind Unterweisung und Vorsorge geregelt?
  • Wie wird die Anlage geprüft, und steht der reduzierte Sauerstoffgehalt im Einsatzplan der Feuerwehr?
Praxis des Maklers

Beziehen Sie den Versicherer früh ein, bevor Sie sich für Sprinkler, Sauerstoffreduzierung oder beides entscheiden; der GDV empfiehlt die frühe Einbindung. Schutzeinrichtungen sind außerdem häufig Gegenstand vertraglicher Obliegenheiten, etwa zu Betriebsbereitschaft, Wartung und Abschaltungen. Was für Ihre Anlage gilt, steht in Ihren Bedingungen.

Stand: 03.10.2026. Technische und normative Angaben stammen aus den genannten Quellen, teils aus Sekundärquellen, und sind mit Stand 03.10.2026 wiedergegeben. Die Werte der FM-Global-Studie und der DGUV Information wurden am 03.10.2026 im Original gelesen, die übrigen Angaben nicht in jedem Fall. Aus den Angaben folgt keine Aussage über den Schutz eines bestimmten Lagers.

Quellen anzeigen
Roboterlager und AutoStore

Roboterlager und AutoStore: Was Versicherer bei automatischen Behälterlagern prüfen

In einem automatischen Behälterlager stehen die Behälter dicht gestapelt, Roboter fahren obenauf und holen sie nach oben. Es gibt keine Gänge, in denen Menschen oder die Feuerwehr arbeiten können. Für Versicherer verschieben sich deshalb die Fragen: Brandlast und Akkus, Schutzkonzept, Löschwasser, Wertekonzentration und die Zeit bis zum Wiederanlauf.

Kurz beantwortet
In einem Behälterkompaktlager stehen Behälter dicht gestapelt auf einem Raster, Roboter fahren obenauf, Gänge gibt es nicht. Versicherer prüfen Schutzkonzept (Sprinkler, Sauerstoffreduzierung oder beides), Akkus und Ladetechnik, Wasserschäden, die Werte im Raster und den Wiederanlauf. Belastbare öffentliche Zahlen zu Lieferzeiten für Raster, Roboter und Steuerung gibt es nicht.

Roboterlager ist nicht gleich Roboterlager

Der Begriff umfasst sehr verschiedene Bauarten. Für Brandschutz und Versicherung zählt, wie Ware und Technik angeordnet sind: mit Gängen oder ohne, mit Akkus auf dem Lagerblock oder in Fahrzeugen, mit oder ohne Zugang für die Feuerwehr. Die Übersicht ordnet die gängigen Bauarten ein.

über 2.000
AutoStore-Systeme weltweit
Angabe des Herstellers auf seiner Website, undatiert, abgerufen am 03.10.2026. Die Zahl zeigt die Verbreitung der Bauart, nicht deren Risiko.
Herstellerseite: Unternehmen
Automatisches Regalbediengerät mit grünem Greifarm zwischen blauen Kunststoffbehältern in einem KleinteilelagerSymbolbild
Symbolbild: Regalbediengerät eines Kleinteilelagers (Mini-Load-Prinzip). Es zeigt weder ein Gitter-Roboterlager noch einen beschriebenen Fall.Foto: Peter Xie auf Pexels, Pexels-Lizenz

Die gängigen Bauarten im Überblick

BauartSo funktioniert esWas für Versicherer zählt
Behälterkompaktlager (Top-Load-Raster, zum Beispiel AutoStore)Kunststoffbehälter stehen dicht gestapelt in einem Raster. Roboter fahren auf dem Raster, heben die Behälter von oben heraus und bringen sie zu Arbeitsstationen.Keine Gänge, hohe Brandlast, senkrechte Schächte, Akkus der Roboter auf dem Raster. Für diese Bauart liegen öffentliche Aussagen von FM Global, VdS, GDV und Gen Re vor.
Regalbediengerät und Shuttle (Mini-Load)Geräte fahren in Regalgassen und lagern Behälter oder Kartons in Regale ein und aus.Die Regalgassen bleiben bestehen. FM Global testete Sauerstoffreduzierung an Mini-Load-Lagern. Lockton nennt Winkelprofile, die die Wasserverteilung der Sprinkler stören können.
Ware zur Person mit mobilen RegalenRoboter fahren ganze Regale zu Arbeitsplätzen. Die Presse beschreibt dieses Prinzip für Robotik-Standorte großer Versandhändler.Zum Brandschutz dieser Bauart fanden wir keine vergleichbaren öffentlichen Aussagen von Versicherern. Fragen Sie nach dem Konzept des Betreibers: Sprinklerauslegung, Akkus, Ladetechnik, Branderkennung.

Die Einteilung ist eine vereinfachte Zusammenstellung von VERSIANER. Hersteller bauen Mischformen, und Begriffe wie Roboterlager oder automatisches Kleinteilelager werden uneinheitlich verwendet. Quellen zu mobilen Regalen: Eurotransport (05.06.2019), Ruhr Nachrichten (04.03.2026).

Schnitt durch ein Behälterkompaktlager

Die Skizze zeigt das Prinzip eines Top-Load-Lagers: ein Raster mit Robotern über dicht gestapelten Behältern, darüber die Deckensprinkler. Die Nummern erklären, was Versicherer an den einzelnen Stellen prüfen.

Laden1Deckensprinkler2Raster mit Robotern3Behälterstapel4keine Gänge5vertikale Barriere
  1. 1DeckensprinklerFM Global sieht für Top-Load-Lager Decken- und In-Rack-Sprinkler vor und rechnet in der Statik damit, dass sich offene brennbare Behälter mit Löschwasser füllen (Datenblatt 8-34).
  2. 2Raster, Roboter und LadeplätzeDie Roboter laden am Raster. In Andover entzündete sich laut amtlichem Bericht ein Roboter beim Laden. FM Global sieht eine automatische Branderkennung vor, die die Roboter abschaltet.
  3. 3Dicht gestapelte Behälter und senkrechte SchächteOffene Kunststoffbehälter bilden eine hohe Brandlast. Laut Gen Re breitet sich ein Feuer in den senkrechten Schächten zwischen den Behältern schnell aus, und Sprinkler zeigten wegen der Dichte keine oder nur geringe Unterstützung.
  4. 4Keine GängeIm Lagerblock gibt es keinen Zugang für Menschen. Der Brand in Andover war laut Bericht tief sitzend und unzugänglich; auch für Erith meldete die Londoner Feuerwehr einen tief sitzenden Brand.
  5. 5Vertikale BarriereDas erste VdS-zertifizierte Sprinklerkonzept für Behälterkompaktlager arbeitet mit vertikalen Barrieren. Gen Re nennt vertikale Metallplatten zur Segmentierung und einen eigenen Brandabschnitt für automatische Lager.

Schematische Darstellung von VERSIANER auf Grundlage der genannten Quellen. Nicht maßstäblich, kein Planungsdokument und kein bestimmtes Fabrikat.

Schutzkonzepte: Was die Quellen sagen und wo sie an Grenzen stoßen

Es gibt keine einheitliche Lösung für automatische Behälterlager. Die Quellen beschreiben mehrere Wege, und fast alle betonen, dass die Wirkung für das einzelne System nachgewiesen sein muss.

KonzeptWas die Quellen sagenGrenzen und offene Punkte
Sprinkler an der Decke und im LagerblockFM Global beschreibt im Datenblatt 8-34 (Stand Juli 2017, Interim Revision Juli 2024) Decken- und In-Rack-Sprinkler für Top-Load-Lager. VdS führte 2012 Brand- und Löschversuche mit dem Hersteller AutoStore durch. 2013 folgte das erste VdS-zertifizierte Sprinklerkonzept für Behälterkompaktlager bis 5,3 m Höhe, mit vertikalen Barrieren.In den VdS-Versuchen bekämpften Sprinkler den Brand wirksam, löschten aber nicht sicher die letzten Brandnester; nach der Abschaltung flammte er wieder auf. Das FM-Datenblatt schließt unter anderem Behälter aus Schaumkunststoff und Behälter mit gegittertem Boden aus. Gen Re sieht bei Top-Load-Lagern wegen der Dichte nur geringe Unterstützung durch Sprinkler.
SauerstoffreduzierungEine Stickstoffanlage hält den Sauerstoffgehalt dauerhaft niedrig. FM Global testete 2024 Grenzwerte für Mini-Load-Lager. Gen Re nennt für Top-Load-Lager Sauerstoffreduzierung mit flächendeckender Rauchansaugung als Option.Personenschutz, dichte Gebäudehülle, Dauerbetrieb und ein Nachweis für das einzelne Lager. Der GDV hält sie nur unter bestimmten Randbedingungen für wirksam.
Stickstoff-GaslöschanlageVdS und vfdb nennen Stickstoff-Gaslöschanlagen als nachgewiesen wirksamen Weg für Kompaktlager.Konzepte sind nach VdS und vfdb nicht ohne Versuche auf andere Systeme übertragbar. Auslegung und Personenschutz sind mit Planer und Versicherer zu klären.
Früherkennung und automatische RoboterabschaltungFM Global sieht eine automatische Branderkennung vor, die Alarm an eine ständig besetzte Stelle gibt und die Roboter automatisch abschaltet (Abschnitt 2.2.1.7.3). Marsh nennt sehr frühe Branderkennung und Infrarot-Inspektionen.In Andover vergingen laut amtlichem Bericht rund 60 Minuten von der Zündung bis zum ersten Notruf; das Luftansaug-Branderkennungssystem erkannte den Brand nicht wie geplant.
Einsatzplan vorab und Disziplin bei SchutzanlagenDer GDV empfiehlt, die Brandschutzdienststelle früh einzubinden und einen Einsatzplan zu erstellen. VdS und vfdb nennen ein Notfallkonzept vor dem Ereignis, abgestimmt mit Feuerwehr und Versicherer.Zwei US-Feuerwehroffiziere nennen es in Fire Engineering (01.11.2024) den größten Fehler, die automatische Löschanlage zu früh abzustellen. In Andover wurde die Sprinkleranlage laut Bericht für 5 Minuten abgeschaltet.

Die Tabelle gibt die Aussagen der Quellen verkürzt wieder. Der Hersteller nennt auf seiner Website über 100 Brandtests seit 2009, eine Zusammenarbeit mit Underwriters Laboratories (2020) und Tests mit Deckensprinklern bis 9,1 m Lagerhöhe (2022) mit vollständiger Löschung. Das sind Herstellerangaben, undatiert und abgerufen am 01.10.2026; sie ersetzen keinen Nachweis für Ihr Lager.

Häufige Aussage: Sprinkler seien im Behälterlager überflüssig

Der Kern stimmt: Die Behälter laufen voll, die Ware wird nass, und Statik, Trocknung und Entsorgung kosten Geld. Das spricht für eine passende Planung, für eine Regelung zum ungewollten Wasseraustritt aus der Löschanlage (zum Beispiel die GDV-Klausel SK 3103) und gegebenenfalls für Sauerstoffreduzierung, nicht gegen Sprinkler: FM Global sieht für automatische Lager Sprinkler vor und rechnet in der Statik damit, dass sich die Behälter mit Wasser füllen.

Akkus und Ladetechnik

In Andover entzündete sich nach amtlichem Bericht ein Roboter beim Laden, in Erith löste laut Betreiber die Kollision von drei Robotern einen Brand aus. Akkus, Ladetechnik und Kollisionsschutz sind deshalb ein Prüfpunkt bei Roboterlagern. Links steht, was Regelwerke sagen, rechts, was Sie bei Hersteller und Integrator erfragen sollten.

Was die Regelwerke sagen
  • Ladeplätze (VdS 2259:2023-05)Für Einzelladeplätze von Flurförderzeugen sieht die Richtlinie mindestens 2,5 m Abstand zu brennbaren Bauteilen und Lagergut vor und empfiehlt eine Brandmeldeanlage, die die Ladeeinrichtung automatisch abschaltet. Sie behandelt Flurförderzeuge. Was für Roboter im Raster gilt, klären Hersteller und Versicherer.
  • Akkus nach Leistung (VdS 3103:2019-06)Die Richtlinie teilt Lithium-Akkus nach Leistung ein (Grenzen 100 Wh und 12 kg brutto). Bereiche mit Akkus mittlerer Leistung sind mindestens 5 m räumlich oder baulich feuerbeständig abzutrennen. Beschädigte Akkus gehören umgehend aus Lager- und Produktionsbereichen.
  • Roboter-Akkus (FM Global, Datenblatt 8-34)Das Datenblatt sieht Lithium-Ionen-Akkus vor, die einen Thermal-Runaway-Propagationstest nach IEC 62619 bestanden haben, eine jährliche Infrarot-Thermografie der elektrischen Komponenten und ein Austauschprogramm für gealterte Akkus.
  • Lagergut mit besonderer BrandlastLithium-Batterien, Aerosole und brennbare Flüssigkeiten behandelt FM Global in eigenen Datenblättern. Lockton nennt es ratsam, solche Stoffe in automatischen Lagern zu vermeiden.
Was Sie bei Hersteller und Integrator erfragen sollten
  • Welche Akkuzellen und welchen Akkuhersteller verwendet das System, und welche Prüfnachweise liegen vor?
  • Wo und wie laden die Roboter, und wie wird das Laden überwacht?
  • Schaltet das System bei einer Branderkennung die Roboter und die Ladetechnik automatisch ab?
  • Gibt es ein Austauschprogramm für gealterte Akkus, und wie werden die Komponenten geprüft?
  • Wohin kommt ein defekter Roboter oder ein beschädigter Akku, und wer darf ihn bergen?

Welche Akkus ein System verwendet, ist beim Hersteller zu erfragen. Eine pauschale Brandschutzpflicht für Ladebereiche ist nicht belegt; die konkreten Auflagen stehen in Ihrer Police.

Was dokumentierte Fälle für Betreiber bedeuten

Drei dokumentierte Fälle aus automatischen Behälter- und Robotiklagern. Die Tabelle ordnet ein, welche Prüfpunkte daraus folgen. Weitere Fälle aus Lagern und Logistik stehen im Abschnitt Schadenfälle.

FallWas dokumentiert istDaraus folgende Prüfpunkte
Ocado, Andover (UK), 05.02.2019Laut amtlichem Bericht entzündete sich um 01:41 Uhr ein Roboter beim Laden (Lichtbogen). Bis zum ersten Notruf vergingen rund 60 Minuten, die Sprinkleranlage war zeitweise für 5 Minuten abgeschaltet, der Brand saß tief. Der Einsatz dauerte 4 Tage; die Kosten lagen bei 110,3 Mio. GBP.Ladetechnik, Branderkennung und Alarmweg, Abschalten von Schutzanlagen, Zugang zum Brandherd, Wiederaufbau (nach Unternehmensangaben mindestens zwei Jahre, kein alternativer Standort).
Ocado, Erith (UK), 16.07.2021Laut Betreiber kollidierten drei Roboter. Die Sprinkleranlage löste aus und wirkte; weniger als 1 % des Grids wurde beschädigt. Rund 800 Beschäftigte wurden evakuiert. Der Umsatzverlust betrug nach Unternehmensangaben 35 Mio. GBP.Auch ein begrenzter Sachschaden kann eine große Betriebsunterbrechung auslösen. Kollisionsschutz der Roboter ist ein Prüfpunkt, die Wirkung der Sprinkler ein Argument für das Schutzkonzept.
Canadian Tire, Brampton (Kanada), 15.03.2023Brand in einem Verteilzentrum mit automatisiertem Robotik-Lagersystem. Die Ursache ist laut Unternehmensunterlagen nicht festgestellt. Canadian Tire bezifferte die Kosten mit 67,7 Mio. CAD, dazu eine Ergebnisbelastung von 20 Mio. CAD durch Störungen der Lieferkette. Der Systemlieferant Attabotics verklagte den Betreiber, der Betreiber erhob Gegenklage; beide einigten sich laut Meldung vom 24.02.2024 vertraulich.Haftung und Regress zwischen Systemlieferant und Betreiber, Ursachenklärung trotz hoher Schäden, Verträge mit dem Integrator.

Quellen: amtlicher Bericht der Feuerwehraufsicht Hampshire (17.07.2019), Londoner Feuerwehr, Betreiberangaben und Fachpresse; die Einzelnachweise stehen in der Quellenliste. Nach Andover nannte Ocado als Maßnahmen zusätzliche Rauchmelder und das Entfernen der Kunststoffdeckel der Roboter (Euronews, 29.04.2019).

Gab es einen Brand in einem AutoStore-Lager?

In unserer Recherche (Stand 03.10.2026, nicht erschöpfend) fanden wir keinen dokumentierten Brand in einem Lager mit AutoStore-System. Das ist keine Aussage über die Sicherheit eines Systems. Die Fälle in der Tabelle betreffen die genannten Betreiber und Systeme; sie zeigen, welche Fragen sich bei automatischen Behälterlagern stellen.

Wertekonzentration und Wiederanlauf: Was an einem Raster hängt

In einem automatischen Behälterlager stehen Ware, Fördertechnik, Roboter und Steuerung auf engem Raum. Ein Brand trifft deshalb Sachwerte und Lieferfähigkeit zugleich. Ocado rechnete nach Andover mit einem Wiederaufbau von mindestens zwei Jahren und fand keinen alternativen Standort (City AM, 2019). Lockton nennt als Zeittreiber Trümmerräumung, Rekonstruktion und Inbetriebnahme (04.03.2024).

Fragen zur Konzentration
  • Wie viel Ihres Lagerwerts und Ihres Umsatzes hängt an einem einzigen Raster oder Brandabschnitt?
  • Gibt es einen Ausweichstandort oder einen Partner, der die Auslieferung übernehmen kann?
  • Welche Lieferzeiten nennt der Hersteller schriftlich für Raster, Roboter, Steuerung und Software?
  • Wie lange dauern Räumung, Neuplanung, Genehmigung, Aufbau und Inbetriebnahme?
  • Reicht die vereinbarte Haftzeit für diesen Zeitraum?
  • Wer entscheidet im Ernstfall über Ausweichlösungen, und ist das im Notfallplan festgehalten?
Keine belastbaren öffentlichen Zahlen

Zu Wiederaufbau- und Lieferzeiten für Raster, Roboter und Steuerung gibt es keine belastbaren öffentlichen Zahlen. Klären Sie Lieferzeiten beim Hersteller oder Integrator schriftlich, und halten Sie sie im Notfallplan fest.

Gesprächsliste für Underwriter und Konsortium

Wer ein automatisches Lager plant oder betreibt, sollte diese Punkte vor dem Gespräch mit Versicherer und Konsortium klären. Die Liste ist eine Zusammenstellung von VERSIANER auf Grundlage der genannten Quellen. Ihr Versicherer kann andere oder weitere Fragen stellen.

Technik und Zündquellen
  • Welche Bauart, welcher Hersteller und welcher Integrator, und welche Akkus und Ladetechnik kommen zum Einsatz?
  • Wie sind Kollisionsschutz, Fehlerabschaltung und die Bergung defekter Roboter geregelt?
  • Welche Prüfungen der elektrischen Komponenten finden statt, zum Beispiel per Infrarot-Thermografie, und wer führt sie durch?
Schutzkonzept und Nachweis
  • Sprinkler, Sauerstoffreduzierung, Gaslöschung oder eine Kombination, und für welche Höhe, welche Behälter und welches Lagergut ist die Wirkung nachgewiesen?
  • Wie früh erkennt die Anlage einen Brand, und schaltet sie die Roboter automatisch ab?
  • Wer darf Schutzanlagen abschalten, und ist das schriftlich geregelt?
Brandabschnitte und Einsatz
  • Ist das Lager ein eigener Brandabschnitt, und gibt es vertikale Abtrennungen im Lagerblock?
  • Gibt es einen mit Feuerwehr und Versicherer abgestimmten Einsatzplan, auch für Nachlöschen und Wiederentzündung?
  • Wo bleibt das Löschwasser, und welche Anforderungen gelten für die Rückhaltung (Landesrecht prüfen)?
Wasser und Ware
  • Was geschieht mit Ware in vollgelaufenen Behältern, und wie werden Trocknung, Entsorgung und Statik berücksichtigt?
  • Ist der ungewollte Wasseraustritt aus der Löschanlage geregelt, zum Beispiel über die Klausel SK 3103?
  • Lagert fremde Ware im Raster, und gilt dafür Ihre Deckung und Ihre Haftung?
Wiederanlauf und Haftung
  • Welcher Anteil von Umsatz und Lagerwert hängt an diesem Raster, und gibt es einen Ausweichstandort?
  • Welche Lieferzeiten nennt der Hersteller schriftlich für Raster, Roboter, Steuerung und Software?
  • Wer haftet im Vertrag mit Hersteller und Integrator, und reicht die Haftzeit für den ganzen Wiederaufbau?
Praxis des Maklers

Beziehen Sie Versicherer und Konsortium früh ein, bevor Sie sich für ein System und ein Schutzkonzept entscheiden. Der GDV empfiehlt die frühe Einbindung des Versicherers. Legen Sie Schutznachweise (Versuche, Gutachten), Herstellerangaben zu Akkus und Lieferzeiten und den abgestimmten Einsatzplan gleich vor.

Stand: 03.10.2026. Technische und normative Angaben stammen aus den genannten Quellen und sind mit Stand 03.10.2026 wiedergegeben. Das FM-Global-Datenblatt 8-34 haben wir an einer Kopie des Datenblatts gelesen. Die Angaben zu VdS 2259 und VdS 3103 geben wir nach Sekundärquellen wieder, die Ausgaben haben wir nicht am Original geprüft. Herstellerangaben sind als solche gekennzeichnet. Aus den Angaben folgt keine Aussage über den Schutz eines bestimmten Lagers.

AutoStore ist eine Marke des jeweiligen Herstellers; VERSIANER steht in keiner geschäftlichen Beziehung zum Hersteller. Weitere genannte Unternehmen werden nur im Zusammenhang mit den in den Quellen dokumentierten Vorfällen genannt.

Quellen anzeigen

Quellen zu diesem Abschnitt

Maschinen im Lager

Ameisen, Stapler und fahrerlose Fahrzeuge: wo die Maschinenversicherung ins Lager gehört

Ein Lager besteht nicht nur aus Halle und Ware. Alles, was Paletten bewegt, gehört in die Unterlagen, vom Handhubwagen bis zum fahrerlosen Stapler. Jedes Gerät hat für sich einen anderen Wert, das Risiko entsteht aus der Summe, der Ladung der Akkus und der Steuerung.

Kurz gesagt
Handhubwagen, Stapler und fahrerlose Fahrzeuge zählen zu den mobilen Maschinen und Geräten. Der Schaden am Gerät ist ein Fall für die Maschinenversicherung, der Stillstand für die Maschinen-Betriebsunterbrechung. Autonome Fahrzeuge berühren zusätzlich Elektronik, Cyber und Haftpflicht, der Akkubrand beim Laden die Sachversicherung. Welcher Baustein greift, regeln die Bedingungen.
Flurförderzeuge und Fahrzeuge im Lager: Risiko und passender Baustein
GerätTypische RisikenWohin es gehörtWas Sie belegen sollten
Handhubwagen (Ameisen)Verlust, Diebstahl, Beschädigung der WareInhaltsversicherung oder Maschinenverzeichnis, je nach BedingungenAnzahl, gesammelter Wert, Standorte im Betrieb.
Elektro-HubwagenAkkubrand beim Laden, Kollision, VerschleißMobile Maschinen und Geräte; der Brand ist ein Fall für die SachversicherungLadezone, Abstand zum Lagergut, Wartungsnachweis.
GabelstaplerUnfall, Brand beim Laden, Haftung für Personen und WareMobile Maschinen und Geräte, BetriebshaftpflichtFahrerunterweisung, Prüfnachweise, Einsatz nur im Betrieb oder auch auf öffentlichen Wegen.
Autonome Stapler und fahrerlose TransportsystemeSensor- oder Steuerungsfehler, Kollision, Cyberangriff, StillstandMaschinen- und Elektronikversicherung, Cyber, Haftung bei FehlfunktionHerstellerangaben zur Sicherheitstechnik, Software-Updates, Servicevertrag, Lieferzeit für Ersatz.
Roboter im RoboterlagerBrand im Raster, Ausfall, lange ErsatzzeitMaschinen-Betriebsunterbrechung; Schutzkonzept im Abschnitt RoboterlagerLieferzeit, Ersatzteilvorrat, Servicevertrag mit dem Hersteller.

Zusammenstellung von VERSIANER, Stand 04.10.2026. Welcher Baustein einen Schaden deckt, hängt von den Bedingungen des einzelnen Vertrags ab. Die Muster-Akte zeigt dieselbe Liste mit erfundenen Werten.

Fragen, die ein Versicherer zu Staplern und Fahrzeugen stellt

  • Welche Stapler, Hubwagen und autonomen Fahrzeuge fahren im Betrieb, und wie alt sind sie?
  • Wer wartet die Geräte, und gibt es einen Servicevertrag mit Reaktionszeit?
  • Wie und wo werden die Akkus geladen, und was passiert mit defekten Akkus?
  • Was geschieht, wenn die Steuerung der autonomen Fahrzeuge ausfällt oder angegriffen wird?
  • Wie lange dauert es, ein ausgefallenes Fahrzeug oder den Raster eines Roboterlagers zu ersetzen?

Ob für einen Stapler eine Kfz-Haftpflichtversicherung erforderlich ist, hängt von Bauart, Geschwindigkeit und Einsatz im öffentlichen Verkehrsraum ab. Das klären wir nach den aktuellen Vorschriften für Ihren Betrieb und sagen es nicht pauschal zu.

So sieht die Liste in der Muster-Akte aus

Wo welche Versicherung greift

Klärliste für Betreiber

Klärliste: Was Versicherer vor einem Angebot über Ihren Betrieb wissen wollen

Ein Industrie- oder Lagerrisiko wird nach den Angaben beurteilt, die der Versicherer erhält. Die Klärliste ordnet die typischen Fragen nach Themen und nennt zu jedem Thema, warum der Versicherer fragt und welche Unterlage die Antwort belegt. Sie gilt für Lager, Produktion und Logistik. Besonderheiten von Hochregal-, Roboter- und Automatiklagern stehen in den Abschnitten dazu.

Kurz beantwortet
Eine Klärliste ordnet, was ein Versicherer über einen Betrieb wissen will: Betriebsart, Gebäude und Komplexe, Lagergut, Elektrik und Akkus, Brandmelde- und Löschanlagen, Feuerwehr und Löschwasser, Werte, Betriebsunterbrechung, Haftung und Schadenverlauf. Zu jedem Thema nennt sie Frage, Grund und Unterlage.
Praxis des Maklers

Versicherer entscheiden häufig anhand der Unterlagen; eine Besichtigung durch den Versicherer ist nicht die Regel. Vollständigkeit und Plausibilität der Unterlagen sind deshalb entscheidend. Zur sauberen Risikoaufnahme gehört aus Sicht des Maklers eine Besichtigung vor Ort mit Fotodokumentation.

Die sechs Fragen hinter den Rückfragen

Hinter den Rückfragen eines Versicherers stehen sechs Fragen, die sich ein Underwriter bei jedem Betrieb stellt. Die Tabelle ordnet zu, was ihm bei der Antwort hilft.

Frage des VersicherersWas bei der Antwort hilft
Verstehe ich das Unternehmen?Betriebsbeschreibung: Womit verdient der Betrieb sein Geld, welche Prozesse und Standorte gibt es, Lageplan
Wo entstehen die größten Risiken?Werte je Komplex, kritische Maschinen, Lager, Abhängigkeiten von Lieferanten und Abnehmern
Welche Gefahren bestehen?Brandlast, Zündquellen, Elektrik, Akkus, Nachbarschaft, Naturgefahren
Kann ich den größten Schaden einschätzen?Komplextrennung, Löschanlagen, Feuerwehr, Löschwasser, Werte je Komplex
Sind die Angaben plausibel?Fotos, Prüfberichte, Wertermittlung, Schadenverlauf
Welche Informationen fehlen mir?Die Unterlagenmappe weiter unten

Zusammenstellung von VERSIANER aus der Beratungspraxis, keine Vorgabe eines Versicherers.

Die Klärliste: zwölf Themen in drei Gruppen

Jede Zeile nennt ein Thema, die Frage an Sie und den Grund, aus dem ein Versicherer sie stellt. Gehen Sie die Gruppen vor dem Gespräch mit Versicherer oder Makler durch und markieren Sie, wo Ihnen Angaben fehlen.

A. Betrieb, Gebäude und Gefahren

ThemaWas gefragt wirdWarum der Versicherer fragt
Betrieb und StandorteWomit verdienen Sie Ihr Geld, welche Prozesse laufen an welchem Standort, und wie viele Menschen arbeiten dort?Die Betriebsart bestimmt Brandlast und Prozessgefahren. Daraus ordnet der Versicherer das Risiko ein.
Gebäude und KomplexeWie viele Gebäude gibt es, in welchem Abstand stehen sie, und wie sind sie voneinander getrennt?Für den größten möglichen Schaden zählt, was gemeinsam brennen kann. Ein Komplex im Sinne der Sachversicherer ist nicht dasselbe wie ein Brandabschnitt nach dem Baurecht.
BauweiseAus welchen Baustoffen bestehen Wände, Decken und Dach, und wo stehen Brandwände?Baustoffe und Trennwände bestimmen mit, wie schnell ein Feuer übergreift. Was eine Brandwand ist, regelt das Baurecht der Länder.
Lagerart und LagergutWas lagern Sie, in welcher Verpackung, bis zu welcher Höhe, und wie viel davon gehört Dritten?Warenart, Verpackung und Lagerguthöhe bestimmen Brandlast und Löschkonzept. Fremdes Gut berührt Deckung und Haftung.
Elektrische AnlagenWann wurden die elektrischen Anlagen zuletzt geprüft, welche Befunde gab es, und wurden sie behoben?Elektrizität ist nach der IFS-Brandursachenstatistik (Untersuchungen 2016 bis 2025) mit 30 Prozent die häufigste ermittelte Brandursache. Viele Verträge verlangen regelmäßige Prüfungen; was für Sie gilt, steht in Ihrer Police.
Akkus und LadetechnikWo laden Flurförderzeuge, Roboter oder Fahrzeuge, wie weit ist das Laden von Brennbarem entfernt, und was schaltet bei einer Brandmeldung ab?Lithium-Akkus sind eine eigene Brandgefahr. Für Ladeplätze und Batterien gibt es VdS-Richtlinien (zum Beispiel VdS 2259 und VdS 3103). Mehr dazu im Abschnitt Roboterlager.

B. Schutz, Feuerwehr und Pflichten

ThemaWas gefragt wirdWarum der Versicherer fragt
Brandmelde- und LöschanlagenWelche Anlagen gibt es, wohin schaltet die Brandmeldung auf, und wer wartet die Anlagen in welchem Turnus?Das Schutzkonzept bestimmt, wie früh ein Brand erkannt und begrenzt wird. Das ist die erste der zwei Zeitspannen im Abschnitt Faktor Zeit.
Feuerwehr und ZugangGibt es einen Feuerwehrplan, wie kommt die Feuerwehr nachts auf das Gelände, und wie weit ist die nächste Wache?Die Muster-Industriebaurichtlinie sieht Feuerwehrpläne für Industriebauten vor, deren Geschossgrundflächen über alle Brandabschnitte zusammen mehr als 2.000 m² betragen (Landesrecht beachten). Der Plan zeigt Zugang, Löschwasser und Schutzeinrichtungen auf einen Blick.
LöschwasserWie viel Löschwasser steht wie lange bereit, und wohin fließt verunreinigtes Löschwasser?Wer wassergefährdende Stoffe oberhalb bestimmter Mengen lagert, etwa mehr als 1 t der Wassergefährdungsklasse 3 je Lagerabschnitt, muss Löschwasser zurückhalten können (§ 20 AwSV, Löschwasser-Rückhalte-Richtlinie). Das Landesrecht weicht teils ab. Reine Konsumgüterlager liegen oft unter den Schwellen; bei Mischsortimenten mit Kosmetik, Reinigern oder Akkus ist es zu prüfen.
Auflagen aus der PoliceWelche Pflichten aus Ihren Verträgen erfüllen Sie, zum Beispiel Prüfungen, Wartung oder Regeln zum Abschalten von Schutzanlagen?Verletzen Sie eine vertragliche Obliegenheit, kann der Versicherer nach § 28 VVG innerhalb eines Monats kündigen. Bei Vorsatz kann er leistungsfrei sein, bei grober Fahrlässigkeit kürzt er nach der Schwere des Verschuldens; Sie können nachweisen, dass der Verstoß für den Schaden nicht ursächlich war.
NotfallplanGibt es einen schriftlichen Notfallplan, wer ruft bei Brand, Wasserschaden oder Maschinenausfall wen an, und wann wurde er zuletzt geprüft?Ein Notfallplan verkürzt beide Zeitspannen des Faktors Zeit. Praxis des Maklers: Prüfen Sie ihn mindestens einmal im Jahr und nach jeder Änderung an Anlagen oder Lieferanten.

C. Werte, Zeit und Haftung

ThemaWas gefragt wirdWarum der Versicherer fragt
WerteWie sind Gebäude, Maschinen und Vorräte bewertet, wann zuletzt, und gibt es eine Bewertung je Standort oder Komplex?Der Versicherungswert richtet sich nach den Kosten der Wiederherstellung oder Wiederbeschaffung, nicht nach Verkehrswert oder Buchwert. Ist die Summe erheblich niedriger, wird nur im Verhältnis von Summe zu Wert geleistet (Unterversicherung, § 75 VVG).
Schwankende BeständeWie stark schwanken Ihre Lagerbestände im Jahr, und wann liegt der Höchststand?Für schwankende Vorräte gibt es die Stichtagsversicherung (GDV-Klausel SK 1705): Versichert wird bis zu einer Höchstsumme, gemeldet wird regelmäßig, die Prämie richtet sich nach dem Durchschnitt der Meldungen. Wer zu niedrig meldet, riskiert eine anteilige Kürzung.
BetriebsunterbrechungWie lange dauern Wiederaufbau, Wiederbeschaffung der Maschinen und Wiederanlauf, und von welchen Lieferanten und Abnehmern hängen Sie ab?Die Betriebsunterbrechungsversicherung zahlt nur innerhalb der vereinbarten Haftzeit. Standard der Feuer-BU sind 12 Monate, per Klausel bis zu 24 (GDV, FBUB 2010 und SK BU 2010). Praxis des Maklers: Bei Produktions- und Lagerbetrieben mit Spezialtechnik gehört eine Haftzeit ab 24 Monaten auf den Prüftisch, bei Gebäuden mit langer Genehmigungs- und Bauzeit ab 36 Monaten (Richtwert aus der Beratung, kein Marktstandard).
Fremdgut und HaftungLagern Sie Ware Dritter, auf welcher Vertragsgrundlage (zum Beispiel ADSp), und mit welcher Haftungsversicherung?Der Lagerhalter haftet für Verlust und Beschädigung des Lagerguts in seiner Obhut (§ 475 HGB). Wie weit die Haftung begrenzt und ob sie versichert ist, hängt vom Vertrag ab. Der Abschnitt Lagerversicherung ordnet das ein.
SchadenverlaufWelche Schäden gab es in den letzten fünf Jahren, und was wurde danach geändert?Der Schadenverlauf zeigt, ob Angaben plausibel sind und ob Maßnahmen gewirkt haben. Praxis des Maklers: Üblich ist eine Aufstellung der letzten fünf Jahre mit Einzelschäden und Maßnahmen.

Fragen und Zuordnung sind eine Zusammenstellung von VERSIANER aus der Beratungspraxis. Ihr Versicherer kann andere oder weitere Fragen stellen. Die IFS-Brandursachenstatistik beruht auf von Versicherern beauftragten Untersuchungen und ist nicht repräsentativ.

Unterlagenmappe: Was Sie vor dem Gespräch zusammenstellen können

Zwölf Unterlagen, die einem Versicherer bei der Einschätzung helfen. Haken Sie ab, was bei Ihnen schon vorliegt. Die Liste ist eine Zusammenstellung von VERSIANER aus der Beratungspraxis; Ihr Versicherer kann andere oder weitere Unterlagen verlangen.

0 von 12 Unterlagen liegen vor
Praxis des Maklers: Mindestumfang

Für eine Industrie-Ausschreibung brauchen Versicherer mindestens einen Feuerwehrplan, einen Lageplan und aussagekräftige Fotos. Weitere Unterlagen erhöhen die Plausibilität der Angaben.

Ihre Auswahl wird nicht gespeichert. Die Liste ersetzt weder eine Besichtigung noch die Prüfung durch Brandschutz-Fachleute.

Stand: 03.10.2026. Gesetzes- und Normangaben stammen aus den genannten Quellen; Gesetzestexte sind Wiedergaben aus Rechtsportalen mit Stand 03.10.2026, den amtlichen Text haben wir nicht geprüft. Gleiches gilt für § 20 AwSV (an einem Merkblatt der Behörde gelesen). Die Muster-Industriebaurichtlinie ist eine Muster-Vorschrift, maßgeblich ist das Landesrecht. Aus den Angaben folgt keine Aussage über ein bestimmtes Risiko.

Quellen anzeigen
Faktor Zeit

Was ist der Faktor Zeit bei der Industrieversicherung?

Ein Brand lässt sich in keinem Betrieb ganz ausschließen. Bei großen Sachrisiken zählt deshalb vor allem, wie schnell ein Schaden begrenzt wird und wie schnell der Betrieb danach wieder läuft. Das sind zwei verschiedene Zeitspannen: eine kurze (Minuten bis Stunden) und eine lange (Wochen bis Monate). Wer beide kennt, kann Deckung und Vorsorge darauf abstimmen.

Wer ein Lager, eine Produktionshalle oder ein Logistikzentrum versichert, merkt schnell: Die Summe auf dem Papier ist nur ein Teil der Geschichte. Versicherer fragen bei großen Werten gezielt nach Abläufen, nicht nur nach Bauteilen. Hinter den Fragen stecken zehn Punkte, geordnet nach den zwei Zeitspannen.

Bewegen Sie die Maus über eine Station oder tippen Sie darauf: Dann erscheint die Frage, die ein Versicherer Ihrem Betrieb dazu stellt.

Zeitspanne 1

Von der Zündung bis zur Schadenbegrenzung

Minuten bis Stunden

Brand erkennen und melden

Erkennung rund um die Uhr, Aufschaltung der Meldung, Funktion bei Teilausfall.

Frage an Ihren Betrieb

Wird ein Feuer rund um die Uhr erkannt? Geht die Meldung an eine Stelle, die sofort handelt, oder an Handys, die gerade niemand im Blick hat? Funktioniert sie auch, wenn ein Teil ausfällt?

Weg der Feuerwehr

Entfernung zur Wache, Bahnübergänge, Engstellen, Räumung des Gebäudes.

Frage an Ihren Betrieb

Wie weit ist die nächste Wache? Gibt es Bahnübergänge oder Engstellen? Und wie schnell ist nach der Räumung klar, dass alle Menschen in Sicherheit sind?

Zutritt zum Betrieb

Zaun und Tore halten Fremde fern, die Feuerwehr soll nicht warten müssen.

Frage an Ihren Betrieb

Zaun und Tore halten Fremde fern, sollen aber die Feuerwehr nicht aufhalten. Gibt es ein Schlüsseldepot oder einen Zugang, der nachts ohne Zeitverlust funktioniert?

Löschwasser

Menge am Hydranten und die Dauer, über die sie reicht.

Frage an Ihren Betrieb

Reicht die Menge am Hydranten, und hält sie lange genug durch? Je nach Betrieb werden über Stunden große Mengen gebraucht. Fehlt Wasser, kann das beim Versicherer zu Auflagen oder Zurückhaltung führen.

Nachbarschaft

Was Wand an Wand steht und wer das Gebäude außer Ihnen nutzt.

Frage an Ihren Betrieb

Was steht Wand an Wand? Kann ein Brand nebenan übergreifen oder den Zugang sperren? Wer nutzt das Gebäude außer Ihnen?

Schaden begrenzt: ab hier läuft die lange ZeitspanneDer Maßstab wechselt von Minuten und Stunden zu Wochen und Monaten.
Zeitspanne 2

Von der Schadenbegrenzung bis zum Wiederanlauf

Wochen bis Monate

Löschwasser auffangen und entsorgen

Rückhalten, abpumpen, reinigen: Löschwasser mit Resten darf nicht ungebremst abfließen.

Frage an Ihren Betrieb

Löschwasser mit Resten von Lacken oder Chemikalien darf nicht ungebremst in Boden oder Kanal. Wo wird es zurückgehalten, wer pumpt ab, wer reinigt?

Ersatzteile und Maschinen

Lieferzeit für Ersatz, Sonderanfertigungen, Express-Transport.

Frage an Ihren Betrieb

Wie lange dauert es, bis eine zerstörte Maschine ersetzt ist? Gibt es Ersatzteile oder handelt es sich um Sonderanfertigungen? Manchmal rechnet sich teurer Express-Transport, weil die Maschine Wochen früher läuft.

Lieferketten und Material

Sicherheitsbestand, zweiter Lieferant, Abhängigkeit von Zulieferern und Kunden.

Frage an Ihren Betrieb

Woher kommt das Material, wohin gehen Ihre Produkte? Gibt es einen Sicherheitsbestand und einen zweiten Lieferanten? Ein Schaden bei Ihnen kann Kunden treffen, einer bei Zulieferern Sie.

Wiederaufbau und Genehmigung

Darf am Standort wieder gebaut werden, und wie schnell?

Frage an Ihren Betrieb

Darf am Standort überhaupt wieder gebaut werden, und wie schnell? Wo Wohngebiete an alte Betriebe herangewachsen sind: Wie steht es dann um den Bestandsschutz nach einem Schaden?

Wiederanlauf

Probebetrieb, Hochlauf und die Freigabe durch Ihre Kunden.

Frage an Ihren Betrieb

Nach dem Wiederaufbau folgen Probebetrieb, Hochlauf und oft die Freigabe durch Kunden. Unter Zeitdruck passieren Fehler, im schlechtesten Fall ein Folgeschaden mitten im Anlauf.

Aus der Praxis

Drei öffentliche Beispiele: So lang können die Zeitspannen werden

Alle drei Fälle sind in der Presse beschrieben. Wir nennen nur, was dort steht, und kennzeichnen es als Sekundärquelle mit Stand 03.10.2026. Wie viel die Versicherer in diesen Fällen gezahlt haben, geht aus den Berichten nicht hervor. Hier zählt die Zeit, nicht die Summe.

Beispiel 1 · Zeitspanne 1

Brand in List auf Sylt, 10. August 2026

17:28 UhrAlarm
rund 2 Stunden 45 Minuten
20:14 Uhr„Feuer aus“
  • Das Feuer brach im Dachbereich eines ehemaligen Lagergebäudes aus, das zu Wohnungen umgebaut wird.
  • Mehr als 50 Einsatzkräfte aus vier Feuerwehren und dem DRK waren im Einsatz. Zwischendecken wurden geöffnet, eine Drohne mit Wärmebildkamera kam zum Einsatz.
  • Mehrere auf der Baustelle gelagerte Gasflaschen explodierten durch die Hitze.
  • Nach Angaben der Polizei liegt der Schaden im siebenstelligen Euro-Bereich. Die Ursache ist nicht festgestellt, die Polizei ermittelt nach Medienberichten wegen des Verdachts der fahrlässigen Brandstiftung. Verletzt wurde niemand.

Vom Alarm bis zur Meldung „Feuer aus“ vergingen fast drei Stunden, und der Einsatz ging danach weiter. Wie viel die Versicherung in diesem Fall zahlt, ist öffentlich nicht bekannt.

Quellen:ms-aktuell, 11.08.2026t-online, 11.08.2026dein-sylt.online, 18.08.2026sylt1.tv, 19.08.2026

Beispiel 2 · Zeitspanne 2

Brand eines Museums in Tirol, Januar 2021

Januar 2021Brand
rund zehn Monate
November 2021Wiedereröffnung
  • Wenige Tage nach dem Brand fiel nach Angaben des ORF der Entschluss, das Gebäude wieder aufzubauen.
  • Ein Fachmagazin berichtet, dass Pläne, Genehmigungen und Angebote für eine ohnehin geplante Erweiterung schon vorlagen.
  • Trotzdem vergingen rund zehn Monate bis zur Wiedereröffnung.
  • Der Sachschaden wurde laut ORF mit 18 Millionen Euro beziffert. Ursache war nach dem ORF ein technischer Defekt an einem Präsentationsmonitor.

Selbst mit schnellem Beschluss und fertigen Unterlagen dauerte der Weg zurück fast ein Jahr. Die Standard-Haftzeit der Feuer-Betriebsunterbrechung beträgt 12 Monate.

Quellen:ORF Tirol, 09.04.2021The Vintagent, 31.12.2021

Beispiel 3 · Zeitspanne 2 in Jahren

Brände der Glasgow School of Art, 2014 und 2018

Mai 2014erster Brand
mehr als zwölf Jahre
Oktober 2026Stand 03.10.2026
  • Das Mackintosh-Gebäude der Glasgow School of Art, einer Kunsthochschule in Schottland, brannte im Mai 2014 und am 15. Juni 2018. Beim zweiten Brand lief die Wiederherstellung nach dem ersten noch.
  • Nach dem Bericht der schottischen Feuerwehr war der Brandschutz in der Bauphase geschwächt: Die Branderkennung wurde während der Arbeitszeit üblicherweise abgeschaltet. Die Ursache des zweiten Brandes gilt als ungeklärt.
  • 38 Minuten nach Eintreffen der Feuerwehr stand beim zweiten Brand die Hälfte des Gebäudes in Flammen.
  • Im Juli 2026 beziffert die Hochschule den vollständigen Wiederaufbau auf 265 Mio. Pfund und hält ihn für nicht finanzierbar. Eine frühere Schätzung lag bei 62 Mio. Pfund.

Die Standard-Haftzeit der Feuer-Betriebsunterbrechung beträgt 12 Monate. Hier liegen mehr als zwölf Jahre zwischen dem ersten Brand und heute, und das Gebäude ist nicht wiederhergestellt. Ob eine Betriebsunterbrechungsdeckung bestand, ist öffentlich nicht bekannt.

Quellen:STV News, 15.06.2022Scottish Construction Now, 25.01.2022Dezeen, 23.07.2026

Was die drei Fälle zeigen: Die erste Zeitspanne dauert Stunden, die zweite Monate, und in Glasgow sind es mehr als zwölf Jahre. Deshalb fragt ein Versicherer nach beiden Zeitspannen. Alle drei Fälle sind Einzelfälle und kein Maßstab für Ihren Betrieb.

Fall aus Schottland

Glasgow School of Art: Zwei Brände am selben Gebäude, und nach zwölf Jahren ist es nicht wiederhergestellt

Das Mackintosh-Gebäude der Glasgow School of Art, entworfen von Charles Rennie Mackintosh, brannte im Mai 2014 und noch einmal im Juni 2018. Der Fall zeigt, wie ein Gebäude während einer Sanierung ein zweites Mal Feuer fangen kann und wie lange danach alles dauert. Die Angaben stammen aus Presseberichten, Mitteilungen der Hochschule und dem Bericht der schottischen Feuerwehr.

Kurz beantwortet
Das Mackintosh-Gebäude der Glasgow School of Art brannte im Mai 2014 und am 15. Juni 2018. Beim zweiten Brand lief die Wiederherstellung nach dem ersten noch. Die Ursache ist laut Feuerwehrbericht ungeklärt. Im Juli 2026 beziffert die Hochschule den vollständigen Wiederaufbau auf 265 Mio. Pfund und hält ihn für nicht finanzierbar.
Zur Einordnung

Oft wird der Fall so erzählt, als sei das Gebäude kurz nach einer Wiedereröffnung ein zweites Mal abgebrannt. Das trifft nicht zu: Es war nach dem ersten Brand noch nicht wieder eröffnet, und beim zweiten Brand liefen die Bauarbeiten.

Vier Zahlen zum Fall

Die Zahlen stammen aus den verlinkten Berichten. Jede Kachel nennt ihre Quelle.

2
Brände am selben Gebäude
Mai 2014 und 15. Juni 2018
STV News, 15.06.2022
38 Min.
bis die Hälfte des Gebäudes in Flammen stand
gerechnet ab Eintreffen der Feuerwehr beim zweiten Brand
Scottish Construction Now, 25.01.2022
265 Mio. Pfund
bewertete Kosten der originalgetreuen Wiederherstellung, Stand Juli 2026
rund das Fünffache des Jahresumsatzes der Hochschule; frühere Schätzung 62 Mio. Pfund
Dezeen, 23.07.2026
12 Jahre
seit dem ersten Brand, Gebäude nicht wiederhergestellt
Stand 03.10.2026. Die Standard-Haftzeit der Feuer-Betriebsunterbrechung beträgt 12 Monate.
GDV: FBUB 2010

Pfund-Beträge sind nicht in Euro umgerechnet, weil der Kurs schwankt. Die zwölf Jahre sind gerechnet vom Mai 2014 bis Oktober 2026.

Die Fallchronik in vier Illustrationen und einem Ergebnis

Die Bilder sind KI-generierte Illustrationen und keine Fotos. Sie zeigen einen fiktiven Bau in vier Zuständen und stellen nicht das echte Gebäude dar. Unter jedem Bild führt ein Link zu einem Artikel, der den Abschnitt belegt; echte Fotos finden Sie in den verlinkten Quellen.

  1. Gezeichnete Sandsteinfassade mit angesengten Fenstern, daneben ein gelber Kranwagen, davor Absperrgitter und VerkehrsschilderIllustration
    Freie Illustration zum Stand nach dem ersten Brand im Mai 2014: Neben dem Gebäude steht ein Kran. Kein Foto, nicht das echte Gebäude.Bild: Illustration von VERSIANER, kein Foto
    Mai 2014

    Erster Brand

    Der Brand im Mai 2014 zerstörte die Bibliothek des Gebäudes und beschädigte es schwer. Eine Wiederherstellung begann, die rund 35 Mio. Pfund kosten sollte.

  2. Illustration: vollständig eingerüstetes Sandsteingebäude mit Schutzdach unter blauem Himmel, davor ein BauzaunIllustration
    KI-generierte Illustration zur Wiederherstellung 2014 bis 2018: Das Gebäude ist eingerüstet, die Arbeiten laufen. Kein Foto, nicht das echte Gebäude.Bild: Illustration von VERSIANER, kein Foto
    2014 bis 2018

    Wiederherstellung

    Vier Jahre lang wurde gebaut. Nach dem Bericht der schottischen Feuerwehr war der Brandschutz in dieser Zeit geschwächt: Die Arbeiten hatten die baulichen Brandschutzmaßnahmen im ganzen Gebäude beeinträchtigt, die ursprünglichen Lüftungsschächte waren ungeschützt, und die Branderkennung wurde während der Arbeitszeit üblicherweise abgeschaltet.

  3. Illustration: rußgeschwärztes Mauerwerk hinter dichtem Gerüst, daneben ein hellerer Anbau mit BogenfensternIllustration
    KI-generierte Illustration zum Stand kurz nach dem zweiten Brand im Juni 2018: rußgeschwärztes Mauerwerk, das Gerüst steht noch. Kein Foto, nicht das echte Gebäude.Bild: Illustration von VERSIANER, kein Foto
    15. Juni 2018

    Zweiter Brand während der Bauarbeiten

    Der Notruf ging um 23:19 Uhr ein. 38 Minuten nach Eintreffen der Feuerwehr stand die Hälfte des Gebäudes in Flammen. Der Feuerwehrbericht vom Januar 2022 nennt die laufenden Arbeiten und die ungehinderte Luftzufuhr über die Lüftungsschächte als Gründe, warum sich das Feuer ausbreiten konnte. Die Ursache gilt als ungeklärt, weil Beweismittel verbrannt sind.

  4. Illustration: vollständig in helle Schutzfolie eingehülltes Gebäude, davor AbsperrgitterIllustration
    KI-generierte Illustration zum Stand Anfang 2024: Das Gebäude ist in Schutzfolie eingehüllt. Kein Foto, nicht das echte Gebäude.Bild: Illustration von VERSIANER, kein Foto
    2022 bis 2026

    Ursache ungeklärt, Streit mit den Versicherern

    Im Januar 2022 erklärt die Feuerwehr die Ursache für ungeklärt. Nach der Schadenmeldung baten die Versicherer um weitere Angaben, um den Versicherungsschutz zu bestätigen. Weil die Bestätigung ausblieb, leitete die Hochschule ein Schiedsverfahren ein, das sie im Mai 2024 bekanntgab. Im Juli 2026 gab sie eine Einigung bekannt; die Bedingungen sind vertraulich.

  5. Juli 2026

    Wiederaufbau nicht finanzierbar

    Die Hochschule bewertet die originalgetreue Wiederherstellung mit 265 Mio. Pfund, rund dem Fünffachen ihres Jahresumsatzes, und hält sie allein für nicht finanzierbar. Ab Sommer 2027 sollen das Gerüst entfernt und das Gebäude von innen gesichert werden. Als weitere Möglichkeiten nennt sie unter anderem eine teilweise Wiederherstellung.

Fünf Lehren für Betriebe, die umbauen oder sanieren

Der Fall betrifft ein Baudenkmal in Schottland. Die Fragen dahinter stellen sich bei jedem Gebäude, das während des Betriebs oder in einer Bauphase versichert werden muss.

Die Bauphase ist ein eigenes Risiko

Beim zweiten Brand war der bauliche Brandschutz geschwächt, die Branderkennung wurde in der Arbeitszeit üblicherweise abgeschaltet, und neue Pumpen für die Löschanlage waren aufgestellt, aber noch nicht eingebaut. Wer umbaut oder saniert, sollte vorab klären, welche Schutzfunktionen während der Arbeiten laufen.

Klärliste: Fragen an den Betrieb

Wiederaufbaukosten können sich vervielfachen

Die Schätzung für die originalgetreue Wiederherstellung stieg nach Berichten von 62 auf 265 Mio. Pfund. Das zeigt, wie weit Kosten für Gebäude dieser Art von früheren Annahmen abweichen können. Eine Versicherungssumme, die auf einer alten Schätzung beruht, kann dann nicht mehr reichen.

Drei Werte im Vergleich

Die Dauer sprengt jede übliche Haftzeit

Die Standard-Haftzeit der Feuer-Betriebsunterbrechung beträgt 12 Monate (FBUB 2010). Zwischen dem ersten Brand und heute liegen mehr als zwölf Jahre, und das Gebäude ist nicht wiederhergestellt. Ob und in welcher Höhe eine Betriebsunterbrechungsdeckung bestand, ist öffentlich nicht bekannt.

Faktor Zeit

Klarheit über Umfang und Wert gehört vor den Schaden

Das Schiedsverfahren zog sich über Jahre: Berichte darüber gibt es seit Mai 2024, die Einigung gab die Hochschule im Juli 2026 bekannt. Was im Einzelnen strittig war, ist öffentlich nicht bekannt. Wertermittlung, Bedingungen und Unterlagen vor dem Schaden zu dokumentieren, verringert das Risiko solcher Rückfragen.

Beratungsprozess bei großen Risiken

Ein Baudenkmal verlängert und verteuert alles

Der genannte Betrag gilt für die originalgetreue Wiederherstellung. Als Alternativen nennt die Hochschule unter anderem eine teilweise Wiederherstellung. Was ein Versicherungsvertrag bei Baudenkmälern an Mehrkosten trägt, steht in seinem Wortlaut.

Denkmalgeschützte Gebäude versichern
Praxis des Maklers

Vor einem Umbau oder einer Sanierung fragt der Makler nach drei Dingen: Welche Schutzfunktionen laufen während der Arbeiten? Wer ist in der Bauphase wofür versichert? Passt die Haftzeit zur realistischen Dauer des Wiederaufbaus? Für Gebäude gilt als Richtwert eine Haftzeit ab 36 Monaten. Das ist ein Prüfpunkt aus der Beratung, kein Marktstandard.

Stand: 03.10.2026. Dieser Abschnitt stützt sich überwiegend auf Presseberichte (Sekundärquellen) und auf Mitteilungen der Hochschule. Die Aussagen zu Brandverlauf und Brandschutz stammen aus dem Bericht der schottischen Feuerwehr, der im Original gelesen wurde. Zum Stand der Arbeiten 2018 gehen die Quellen auseinander: Die Presse nennt meist die Endphase, der Feuerwehrbericht ungefähr die Hälfte der Arbeiten. Wir schreiben deshalb: während der laufenden Wiederherstellung. Zu Verträgen, Summen und Vergleichsbedingungen gibt es keine öffentlichen Angaben. Das ist keine Rechtsberatung.

Quellen zu diesem Abschnitt

Fall von der Insel Sylt

Brand beim Umbau auf Sylt: Welche Ursache ist wahrscheinlich? Ein Modell in Prozent

Am 10. August 2026 brannte in List auf Sylt ein ehemaliges Lagergebäude, das zu Wohnungen umgebaut wird. Die Ursache ist nicht festgestellt. Dieser Abschnitt trennt, was die Presse berichtet, von dem, was ein Modell daraus rechnet: sieben mögliche Ursachen, drei bekannte Hinweise und Prozentwerte, die Sie selbst verändern können.

Küste bei List auf Sylt mit Steinschüttung, Slipanlage und Sandstrand unter blauem HimmelSymbolbild
Symbolbild: Küste bei List auf Sylt. Das Foto zeigt weder das Brandobjekt noch den Einsatz.Foto: monika1607 auf Pixabay, Pixabay-Lizenz
Kurz beantwortet
Stand 03.10.2026: Die Ursache des Brandes vom 10. August 2026 ist nicht festgestellt; die Polizei ermittelt nach Medienberichten wegen fahrlässiger Brandstiftung im Zusammenhang mit Dacharbeiten. Im Modell kommen feuergefährliche Arbeiten auf etwa zwei Drittel, die Spanne reicht je nach Annahme von etwa einem Fünftel bis zu neun Zehnteln. Das ist eine Schätzung, kein Ermittlungsergebnis.
Wichtig vorab

Es laufen Ermittlungen, und es gilt die Unschuldsvermutung. Dieser Abschnitt nennt keine Personen, keine Firmen und nicht das Bauvorhaben, und er bewertet kein Verhalten. Die Prozentwerte sind Annahmen des Modells und keine Feststellungen. Ein hoher Wert für menschliches Handeln sagt nichts über Schuld. Das Modell zeigt, wie man Annahmen und Hinweise gewichtet, solange die Ursache offen ist.

Was öffentlich bekannt ist

Die Angaben stammen aus Presseberichten vom 11. bis 19.08.2026, die sich auf die Polizei berufen. Neuere öffentliche Angaben zur Ursache haben wir bis zum 03.10.2026 nicht gefunden.

FrageStand der BerichteQuelle
Wann und wo?Montag, 10.08.2026, Alarm um 17:28 Uhr, „Feuer aus“ um 20:14 Uhr, in List auf Sylt.ms-aktuell, 11.08.2026
Was brannte?Der Dachbereich eines ehemaligen Lagergebäudes, das zu Wohnungen umgebaut wird. Beim Eintreffen der Feuerwehr standen Bitumenbahnen auf dem Dach in Vollbrand.ms-aktuell, 11.08.2026; sylt-tv, 19.08.2026
Wer war im Einsatz?Nach Presseangaben 50 bis 60 Einsatzkräfte von vier Feuerwehren und dem DRK. Niemand wurde verletzt.ms-aktuell und t-online, jeweils 11.08.2026
Und die Gasflaschen?Mehrere Gasflaschen auf der Baustelle explodierten durch die Hitze. Nach Angaben der Polizei waren die Explosionen eine Folge des Brandes, nicht seine Ursache.ms-aktuell, 11.08.2026; sylt-tv, 19.08.2026
Wie hoch ist der Schaden?Nach Schätzung der Polizei im siebenstelligen Euro-Bereich.ms-aktuell, 11.08.2026
Wie ist der Stand der Ermittlungen?Die Polizei ermittelt wegen des Verdachts der fahrlässigen Brandstiftung im Zusammenhang mit den Dacharbeiten. Nach Medienberichten kommt eine Entstehung bei Dachabdichtungsarbeiten in Betracht. Ein Ermittlungsverfahren ist kein Urteil, es gilt die Unschuldsvermutung.dein-sylt.online, 18.08.2026; sylt1.tv und sylt-tv, jeweils 19.08.2026
Was heißt „fahrlässig“?Das Feuer entstand ohne Vorsatz, durch mangelnde Sorgfalt. Vorsätzliche Brandstiftung ist damit nicht gemeint.sylt1.tv, 19.08.2026
Was ist nicht bekannt?Die Ursache, der Zündort, die Lage der Gasflaschen, die Zuständigkeit für Arbeiten und Aufsicht sowie Verträge und Versicherungsleistungen. Dazu gibt es keine Angaben in den Berichten.Fehlanzeige in allen genannten Berichten

Die Berichte nennen leicht unterschiedliche Uhrzeiten für den Brandbeginn, zwischen etwa 16:30 Uhr und kurz nach 17 Uhr. Wir verwenden die Alarmzeit aus ms-aktuell.

Schritt 1: Sieben mögliche Ursachen und ihre Startwerte

Ein Modell braucht Startwerte. Wir verteilen 100 Prozent auf sieben Ursachenklassen, so wie man sie für einen Brand auf einer Baustelle ansetzt, bevor Hinweise ausgewertet sind. Die Werte lehnen sich an die Brandursachenstatistik des Instituts für Schadenverhütung und Schadenforschung (IFS) an, sind aber Annahmen des Maklers: Die Statistik gilt für Brände insgesamt und nicht für Dächer im Umbau.

Mögliche UrsacheStartwertBegründung
Feuergefährliche Arbeiten (Brenner, offene Flamme)30 %Feuergefährliche Arbeiten machen in der IFS-Statistik bei allen Bränden nur 3 Prozent aus. Auf einem Dach mit Abdichtungsarbeiten ist die Zündquelle aber vorhanden. 30 ist eine Annahme, die Sie unten verändern können.
Elektrik (Baustrom, Geräte, Akkus)20 %Elektrizität steht in der IFS-Statistik mit 30 Prozent an erster Stelle. Auf einem Dach ohne feste Installation setzen wir weniger an.
Anderes Fehlverhalten (Rauchen, Abfälle, Lagerung)15 %Menschliches Fehlverhalten liegt in der IFS-Statistik bei 22 Prozent. Ein Teil davon ist hier schon bei den feuergefährlichen Arbeiten erfasst.
Vorsätzliche Brandstiftung10 %Die IFS-Statistik nennt 9 Prozent. Baustellen sind nachts schwer zu sichern, deshalb 10.
Selbstentzündung, Überhitzung4 %Überhitzung (9 Prozent) und Selbstentzündung (2 Prozent) liegen in der IFS-Statistik zusammen höher. Ohne Maschinen auf dem Dach setzen wir weniger an.
Blitzschlag, Witterung2 %Annahme. In den ausgewerteten Berichten ist kein Gewitter erwähnt.
Sonstiges oder nicht bestimmbar19 %In der IFS-Statistik bleibt die Ursache bei 21 Prozent unbekannt oder sonstig.

Vergleichswerte: IFS-Brandursachenstatistik 2025 in der Wiedergabe von FeuerTRUTZ vom 07.07.2026. Die Statistik umfasst alle Brände, auch in Wohnhäusern und Betrieben. Eine eigene Statistik für Dachbrände im Umbau lag uns nicht vor. Die Startwerte ergeben zusammen 100 Prozent.

Schritt 2: Drei bekannte Hinweise verschieben die Werte

Jeder Hinweis bekommt für jede Ursache einen Faktor. Ein Faktor über 1 sagt: Der Hinweis passt zu dieser Ursache besser als im Durchschnitt. Ein Faktor unter 1 sagt: schlechter. Die Faktoren sind Schätzungen, die Begründungen stehen darunter. Nicht gewertet haben wir die Explosionen der Gasflaschen, weil sie laut Polizei eine Folge des Brandes waren.

Hinweis 1: Der Brand begann im Dachbereich

Auf einem Dach im Umbau gibt es Zündquellen und brennbares Material, und Blitze treffen Dächer. Elektrik ist dort seltener, vorsätzliche Brandstiftung auf einem Gerüst oder Dach eher unwahrscheinlich. Die Faktoren spiegeln das.

dein-sylt.online, 18.08.2026

Hinweis 2: Verdacht der Polizei

Der Verdacht schließt Vorsatz begrifflich aus. Wir setzen trotzdem 0,2 statt 0, weil ein Verdacht sich ändern kann. Er passt zu feuergefährlichen Arbeiten und zu Fehlverhalten und weniger zu Technik, Selbstentzündung und Blitz. Es ist der stärkste der drei Hinweise, aber auch ein Anfangsverdacht.

dein-sylt.online, 18.08.2026; sylt1.tv, 19.08.2026

Hinweis 3: Alarm am späten Nachmittag

Brände durch feuergefährliche Arbeiten entstehen oft erst Stunden nach Arbeitsende, weil Glut unter der Abdeckung schwelt. Das Institut IFS beschreibt einen Fall von 2018, in dem ein Schwelbrand unter Bitumenbahnen etwa zweieinhalb Stunden nach Arbeitsende entdeckt wurde. Wann hier zuletzt gearbeitet wurde, ist nicht bekannt. Deshalb ist es nur ein schwacher Hinweis.

ms-aktuell, 11.08.2026; IFS-Fall, 05.12.2018
Mögliche UrsacheHinweis 1: DachHinweis 2: Verdacht der PolizeiHinweis 3: Uhrzeit
Feuergefährliche Arbeiten (Brenner, offene Flamme)1,52,51,3
Elektrik (Baustrom, Geräte, Akkus)0,80,81
Anderes Fehlverhalten (Rauchen, Abfälle, Lagerung)1,21,81,3
Vorsätzliche Brandstiftung0,70,21
Selbstentzündung, Überhitzung0,80,81,2
Blitzschlag, Witterung20,11
Sonstiges oder nicht bestimmbar10,61

Die drei Hinweise sind nicht unabhängig voneinander: Hinweis 1 und 2 hängen beide an den Dacharbeiten. Das Modell rechnet trotzdem, als wären sie unabhängig. Deshalb ist die Spanne wichtiger als die einzelne Zahl.

Schritt 3: Rechnen Sie selbst

Schalten Sie Hinweise ein oder aus, ändern Sie das Gewicht der Hinweise und den Startwert für feuergefährliche Arbeiten. Das Ergebnis passt sich sofort an. Weiter unten können Sie durchspielen, was passiert, wenn die Ermittler eine Ursache feststellen.

Hinweise einbeziehen

Gewicht der Hinweise

Die Faktoren gelten wie in der Tabelle.

Was wäre, wenn die Ermittler eine Ursache feststellen?

Wählen Sie eine mögliche Feststellung. Die gewählte Ursache erhält dann die eingestellte Sicherheit, der Rest verteilt sich auf die übrigen.

Ergebnis des Modells

  • Feuergefährliche Arbeiten67 %
  • Elektrik6 %
  • Anderes Fehlverhalten19 %
  • Vorsätzliche Brandstiftung1 %
  • Selbstentzündung, Überhitzung2 %
  • Blitz, Witterungunter 1 %
  • Sonstiges, unbekannt5 %

Strich auf dem Balken: Startwert vor den Hinweisen

Arbeiten und Fehlverhalten zusammen86 %
Spanne für feuergefährliche Arbeiten bei den drei Gewichten51 bis 78 %

Modellrechnung ohne Befund: Die Werte folgen aus den Startwerten und den eingeschalteten Hinweisen. Sie sind keine Feststellung der Ursache.

Wie stark hängt das Ergebnis vom Startwert ab?

Die Tabelle rechnet mit Ihren aktuellen Einstellungen für Hinweise und Gewicht, aber mit fünf verschiedenen Startwerten für feuergefährliche Arbeiten. Sie zeigt, wie viel das Ergebnis an einer Annahme hängt, die niemand belegen kann.

Startwert feuergefährliche ArbeitenErgebnis feuergefährliche ArbeitenArbeiten und Fehlverhalten zusammen
10 %35 %74 %
20 %55 %82 %
30 %67 %86 %
40 %76 %90 %
50 %83 %93 %

Je weniger Hinweise eingeschaltet sind und je schwächer sie gewichtet werden, desto stärker hängt das Ergebnis vom Startwert ab. Ein Befund aus dem Was-wäre-wenn bleibt in dieser Tabelle unberücksichtigt.

So wird gerechnet

Die Rechnung ist eine vereinfachte Form des Satzes von Bayes. Sie lässt sich mit Taschenrechner nachvollziehen.

  1. 1. Jede Ursache startet mit ihrem Startwert, zusammen 100 Prozent.
  2. 2. Für jeden eingeschalteten Hinweis wird der Wert mit dem Faktor der Ursache multipliziert, hoch dem gewählten Gewicht (0,5, 1 oder 1,5).
  3. 3. Alle Ergebnisse werden durch ihre Summe geteilt, sodass wieder 100 Prozent herauskommen.
  4. 4. Beispiel für feuergefährliche Arbeiten: 30 × 1,5 × 2,5 × 1,3 = 146. Alle sieben Werte zusammen ergeben 217. 146 geteilt durch 217 sind 67 Prozent.
  5. 5. Mit Befund erhält die festgestellte Ursache die gewählte Sicherheit, zum Beispiel 90 Prozent. Die übrigen teilen sich den Rest im bisherigen Verhältnis.
Was Sie mitnehmen

Ein Modell ersetzt keine Ermittlung. Es zeigt aber, woran die Wahrscheinlichkeiten hängen: an Startwerten, die niemand belegen kann, und an Hinweisen, die sich ändern. Für Betriebe folgt daraus: Was dokumentiert ist, muss später nicht vermutet werden. Erlaubnisschein, Brandwache und Kontrolle nach Arbeitsende sind deshalb auch Beweismittel.

Was das für die Versicherung bedeutet

Unabhängig davon, welche Ursache am Ende festgestellt wird: Diese vier Fragen stellen sich bei jedem Brand auf einer Baustelle.

Wer zahlt, und wer kann zurückfordern?

Hat ein Versicherer den Schaden bezahlt, gehen Ersatzansprüche des Versicherungsnehmers gegen einen Dritten nach § 86 VVG auf ihn über, soweit er geleistet hat. Ob und gegen wen das möglich ist, hängt von der festgestellten Ursache und von den Verträgen ab.

§ 86 VVG im Wortlaut

Arbeiten mit offener Flamme haben ein Pflichtenprogramm

Für Dacharbeiten nennt das Merkblatt VdS 2216 unter anderem einen schriftlichen Erlaubnisschein, eine Brandwache bei besonderer Gefährdung und Kontrollen nach Arbeitsende. Gasflaschen und nicht benötigtes Material sollen nicht auf dem Dach lagern. Das Merkblatt stammt von 2001, ob es eine neuere Fassung gibt, haben wir nicht geprüft.

VdS 2216 als PDF

Die Baustelle ist ein eigener Lagerort

Gasflaschen, Bitumenbahnen und Brennstoffe vergrößern den Schaden, auch wenn sie nicht die Ursache sind. In diesem Fall explodierten Gasflaschen durch die Hitze. Zu klären ist: Was lagert wo, in welcher Menge und mit welchem Abstand zum Gebäude?

Klärliste für Betreiber

Die Bauphase braucht ein eigenes Deckungskonzept

Während eines Umbaus ändern sich Gefahren und Werte: bestehendes Gebäude, neue Bauteile, Material, Auftraggeber und Handwerker. Wer in welchem Vertrag mitversichert ist und wie lange eine Betriebsunterbrechung gedeckt wäre, gehört vor den Baubeginn.

Fall Glasgow: Bauphase und Haftzeit
Praxis des Maklers

Bei Dach- und Abdichtungsarbeiten fragt der Makler vor Baubeginn nach drei Dingen: Gibt es einen schriftlichen Erlaubnisschein für Arbeiten mit offener Flamme? Wer hält Brandwache und kontrolliert nach Arbeitsende? Ist der ausführende Betrieb haftpflichtversichert, und sind diese Arbeiten mitversichert? Das ist ein Prüfpunkt aus der Beratung, kein Marktstandard.

Stand: 03.10.2026. Grundlage sind Presseberichte (Sekundärquellen) vom 11. bis 19.08.2026. Die Unterlagen der Polizei und der Staatsanwaltschaft haben wir nicht gelesen. Die IFS-Zahlen entnehmen wir der Wiedergabe von FeuerTRUTZ. Dieser Abschnitt ist eine Modellrechnung und kein Gutachten. Er ersetzt weder die Ermittlungen noch eine Rechtsberatung. Sobald die Ermittler eine Ursache feststellen, ersetzt diese Feststellung die Modellwerte.

Quellen zu diesem Abschnitt

Für Ihre Police

Was heißt das für Ihre Versicherung?

Die beiden Zeitspannen treffen auf Ihren Vertrag. An drei Stellen lohnt sich ein gezielter Blick.

Haftzeit: drei Stufen
  1. 12 MonateStandard der GDV-Muster (FBUB 2010)
  2. bis zu 24 MonateVerlängerung per Klausel (SK 8501)
  3. darüber hinausnur individuell zu vereinbaren

Schematisch. Maßgeblich ist die Haftzeit in Ihrem Vertrag. Sie beginnt mit dem Eintritt des Sachschadens. Praxis des Maklers: Bei Produktions- und Lagerbetrieben mit Spezialtechnik gehört eine Haftzeit ab 24 Monaten auf den Prüftisch, bei Gebäuden mit langer Genehmigungs- und Bauzeit ab 36 Monaten (Richtwert aus der Beratung, kein Marktstandard).

Bezug: Stationen 7 bis 10

Haftzeit prüfen

Die Betriebsunterbrechungsversicherung zahlt nur innerhalb der vereinbarten Haftzeit. In den GDV-Mustern der Feuer-Betriebsunterbrechung beträgt sie 12 Monate, sofern nichts anderes vereinbart ist. Per Klausel lässt sie sich auf bis zu 24 Monate verlängern. Wie lange Wiederaufbau und Anlauf wirklich dauern, hängt von Genehmigung, Lieferzeiten und Hochlauf ab. Bei langen Fristen sind individuelle Regelungen nötig.

FBUB 2010 · SK 8501

Bezug: Station 9

Wiederaufbau und Behörden

Wird der Ausfall größer, weil Behörden den Wiederaufbau oder den Betrieb beschränken, ist dieser Teil in den GDV-Mustern nicht gedeckt. Über eine Klausel lässt sich das einschließen. Die Klausel hat eigene Voraussetzungen. Fragen Sie deshalb, ob sie in Ihrem Vertrag steht und was sie im Einzelnen abdeckt.

FBUB 2010 · SK 8105

Bezug: Station 8

Zulieferer, Abnehmer und weitere Betriebe

Ein Schaden bei einem Zulieferer oder Abnehmer kann Ihren Betrieb lahmlegen, auch wenn bei Ihnen nichts brennt. Solche Rückwirkungsschäden und Wechselwirkungen zwischen den im Versicherungsschein benannten Betrieben mehrerer Versicherungsnehmer sind vereinbarte Erweiterungen, keine Standarddeckung.

SK 8403 · SK 8404 · SK 8903

Was Sie selbst tun können

Was können Sie als Betrieb selbst tun?

Sechs Punkte, die Sie ohne Versicherer angehen können. Haken Sie ab, was bei Ihnen schon erledigt ist. Jeder Punkt gehört zu den Stationen im Zeitstrahl.

0 von 6 erledigt

Ihre Auswahl wird nicht gespeichert. Die Liste ersetzt keine Prüfung durch Brandschutz-Fachleute.

Hauptsparten mit Beispielen

Hauptsparten der Industrieversicherung: Welcher Baustein bei welchem Ereignis gefragt ist

Ein Industrieprogramm besteht aus mehreren Bausteinen, die bei einem Ereignis oft zugleich betroffen sind. Jede der vier Hauptsparten steht hier mit einem öffentlich dokumentierten oder klar gekennzeichneten Beispiel, den Fragen, die vor dem Abschluss zu klären sind, und Links zu den vertiefenden Seiten.

Kurz beantwortet
Ein Industrieprogramm besteht aus Bausteinen: Sach- und Inhaltsversicherung für Ware und Einrichtung, Gebäudeversicherung für Hallen, Betriebshaftpflicht für Schäden bei Dritten sowie Maschinen- und Elektronikversicherung für technische Anlagen. Die Betriebsunterbrechung bindet sie an die Zeit. Welche Bausteine gelten, steht in Ihrem Vertrag.

Das Programm im Überblick

Gebäude und HallenDas Bauwerk und seine festen Bestandteile
Inhalt und WareVorräte, Verpackung, Einrichtung
Maschinen und ElektronikTechnische Anlagen, Steuerungen, IT
Betriebsunterbrechung: Was nach einem Sachschaden ausfällt, solange der Betrieb steht
BetriebshaftpflichtSchäden, die Dritte erleiden

Schematisch, ohne Maßstab und ohne Aussage zur Deckung. Die Betriebsunterbrechung knüpft an einen Sachschaden an und zahlt nur innerhalb der vereinbarten Haftzeit.

Vier Hauptsparten, vier Beispiele

Die Beispiele stammen aus den dokumentierten Fällen weiter oben auf dieser Seite. Das Rechenbeispiel zur Haftung ist ausdrücklich als fiktiv gekennzeichnet.

1

Sach- und Inhaltsversicherung

Waren, Vorräte, Verpackung sowie Betriebs- und Geschäftsausstattung, im Lager also vor allem der Warenbestand. Welche Gefahren eingeschlossen sind, bestimmt der Vertrag.

Beispiel aus der PraxisGraben bei Augsburg, 01.06.2019

In einem Logistikzentrum löste ein Schwelbrand die Sprinkleranlage aus. Nach dem Bericht war der Wasserschaden größer als der Brandschaden. Die Schadenschätzung stieg binnen vier Tagen von rund 0,5 auf 2 Mio. €.

Lehre für die Versicherung Sprinkler begrenzen den Brand, nicht den Folgeschaden an der Ware. Rauch- und Löschwasserfolgen gehören deshalb in die Deckungsfrage.

Quelle b4bSCHWABEN, 05.06.2019
Das ist vor dem Abschluss zu klären
  • Wie ist der Warenbestand bewertet, und wie wird bei schwankenden Beständen gemeldet (Stichtagsversicherung)?
  • Sind Rauch- und Löschwasserfolgen an der Ware ausdrücklich eingeschlossen?
  • Lagert fremde Ware im Bestand, und wer versichert sie?
2

Gebäude- und Hallenversicherung

Gebäude, Hallen und fest verbundene Gebäudebestandteile. Bei gemieteten Flächen regelt der Mietvertrag, wer das Gebäude versichert.

Beispiel aus der PraxisHattersheim am Main, 02.12.2025

In einem zweigeschossigen Büro- und Lagergebäude brach nachts ein Feuer aus. Das Dach stürzte ein, das Gebäude war nicht mehr betretbar, der Einsatz dauerte über 14 Stunden. Der Sachschaden wurde auf einen niedrigen siebenstelligen Betrag geschätzt.

Lehre für die Versicherung Wo ein Gebäude nicht mehr betretbar ist, zählen Versicherungssumme, Frist zur Wiederherstellung und behördliche Auflagen.

Quelle t-online, 02.12.2025
Das ist vor dem Abschluss zu klären
  • Wie ist der Gebäudewert ermittelt, und passt die Versicherungssumme zum Neuwert?
  • Welche Wände sind Brandwände im Sinne des Baurechts, und wie viele Komplexe gibt es?
  • Gilt eine Frist für die Wiederherstellung, und was ist bei behördlichen Auflagen mitversichert?
3

Betriebshaftpflicht, Lagerhalter und Produkt

Schäden, die der Betrieb bei Dritten verursacht. In Lager und Logistik kommen die Haftung für fremde Ware und, bei Herstellern, die Produkthaftung hinzu.

Rechenbeispiel, fiktivHalle mit Fremdware, Haftung nach ADSp 2017

Brennt eine Halle mit fremder Ware im Wert von 40 Mio. € ab, ist die Haftung des Logistikers bei verfügter Lagerung nach den ADSp 2017 auf höchstens 2,5 Mio. € je Schadenereignis begrenzt, verteilt auf alle Einlagerer. Bei einem Großbrand ist das oft nur ein Bruchteil des Warenwerts.

Lehre für die Versicherung Die Haftungsgrenze des Lagerhalters ersetzt keine Warenversicherung. Wer die Ware versichert, ist vorab zu klären.

Quelle DSLV: ADSp 2017, Ziff. 24
Das ist vor dem Abschluss zu klären
  • Haften Sie als Lagerhalter, und sind die Haftungsgrenzen der ADSp mit der Haftungsversicherung abgestimmt?
  • Werden Produkte weiterverarbeitet, ein- oder ausgebaut? Dann ist die erweiterte Produkthaftpflicht zu prüfen.
  • Sind Rückrufkosten eingeschlossen? Nicht automatisch: Das regelt das Bedingungswerk.
4

Maschinen- und Elektronikversicherung

Maschinen, Förder- und Regaltechnik, Steuerungen und IT-Komponenten gegen plötzlich eintretende Sachschäden. Ob auch Schäden ohne Feuer erfasst sind, etwa durch Kollision oder Bedienfehler, hängt vom Vertrag ab.

Beispiel aus der PraxisErith, London, 16.07.2021

Im dreigeschossigen Verteilzentrum eines Online-Supermarkts löste laut Betreiber vermutlich der Zusammenstoß von drei Robotern einen Brand aus. Die Sprinkleranlage arbeitete laut Betreiber erfolgreich, weniger als 1 % des Roboter-Rasters wurde beschädigt. Später nannte der Betreiber 35 Mio. £ entgangenen Umsatz.

Lehre für die Versicherung Auch wenn die Löschanlage wirkt, kann der Stillstand den größeren Schaden verursachen. Anlage, Wartung und Betriebsunterbrechung gehören zusammen betrachtet.

Quelle Feuerwehr London, Einsatzbericht
Das ist vor dem Abschluss zu klären
  • Welche Teile der Anlage gelten als Maschine, welche als Elektronik, und wo liegt die Grenze zur Feuerversicherung?
  • Wie lange dauert es, eine Steuerung oder ein Regalbediengerät zu ersetzen, und passt die Haftzeit dazu?
  • Wer wartet die Anlage, und was gilt bei einem Streit mit dem Lieferanten über die Ursache?

Ereignis und Baustein: Wo Sie zuerst hinsehen

Die Tabelle ordnet typische Ereignisse den Bausteinen zu. Sie ist eine Orientierung aus der Beratungspraxis und kein Deckungsversprechen: Ob ein Schaden versichert ist, entscheidet der Vertrag.

EreignisZuerst prüfenZusätzlich prüfen
Brand in der LagerhalleGebäude und InhaltBetriebsunterbrechung; bei fremder Ware die Haftung des Lagerhalters
Roboter oder Förderanlage fällt aus, ohne dass es brenntMaschinen- und ElektronikversicherungBetriebsunterbrechung, soweit für diese Ursache vereinbart
Fremde Ware wird im Lager beschädigtHaftung des LagerhaltersVersicherung der Ware durch ihren Eigentümer
Ein Produkt verursacht Schäden beim KundenProdukthaftpflichtRückrufkosten: nur, wenn das Bedingungswerk sie nennt
Ein Cyberangriff legt das Lagerverwaltungssystem lahmCyberversicherungBetriebsunterbrechung, soweit mitversichert
Ware wird auf dem Transport beschädigtTransportversicherungHaftung des Frachtführers

Zuordnung von VERSIANER aus der Beratungspraxis, keine Vorgabe eines Versicherers.

Praxis des Maklers

Alle Bausteine hängen an der Zeit. Standard der Feuer-Betriebsunterbrechung sind nach den GDV-Mustern 12 Monate. Bei Produktions- und Lagerbetrieben mit Spezialtechnik gehört eine Haftzeit ab 24 Monaten auf den Prüftisch, bei Gebäuden mit langer Genehmigungs- und Bauzeit ab 36 Monaten. Das ist ein Richtwert aus der Beratung, kein Marktstandard.

Stand: 03.10.2026. Die Fälle stützen sich auf öffentliche Berichte; Einzelheiten und weitere Quellen stehen im Abschnitt Schadenfälle. Das Rechenbeispiel zur Lagerhalterhaftung ist fiktiv. Die Haftungsgrenzen der ADSp 2017 sind Vertragsbedingungen, deren Geltung im Einzelfall zu prüfen ist; Gesetzestexte sind Wiedergaben aus Rechtsportalen mit Stand 03.10.2026, den amtlichen Text haben wir nicht geprüft. Welche Deckung besteht, regelt allein Ihr Vertrag.

Quellen anzeigen
Wert, Summe und Unterversicherung

Verkehrswert, Sachwert, Versicherungswert: drei Werte für dasselbe Gebäude

Ein Gebäude hat nicht einen Wert, sondern mehrere, und sie beantworten verschiedene Fragen. Wer die Versicherungssumme aus dem Kaufpreis oder aus der Bilanz ableitet, versichert womöglich etwas anderes, als nach einem Schaden gebraucht wird: Der Boden bleibt stehen, und die Baukosten folgen nicht dem Marktpreis.

Kurz beantwortet
Der Verkehrswert ist der Marktpreis von Grundstück und Gebäude (§ 194 BauGB). Der Sachwert setzt Bodenwert und altersgeminderten Gebäudewert zusammen (ImmoWertV). Der Versicherungswert ist der Aufwand für die Wiederherstellung, ohne Boden (§ 88 VVG und Vertrag). Die Versicherungssumme begrenzt die Entschädigung. Liegt sie erheblich unter dem Versicherungswert, kürzt der Versicherer anteilig (§ 75 VVG).

Dasselbe Haus, drei Werte: wovon jeder abhängt

Die Tabelle stellt die drei Werte nebeneinander. Sie sind keine Rechenstufen desselben Betrags, sondern drei Antworten auf drei Fragen. Den einen aus dem anderen abzuleiten, gelingt nur grob.

KriteriumVerkehrswertSachwertVersicherungswert
LeitfrageWas würde am Stichtag am Markt gezahlt?Was kostet der Gebäudeersatz, abzüglich Alter, plus Boden?Was kostet die Wiederherstellung nach dem Schaden?
Rechtsgrundlage§ 194 BauGBImmoWertV, §§ 35 bis 39§ 88 VVG und die Bedingungen Ihres Vertrags
Boden enthaltenJaJaNein
PreisbasisMarktdaten: Erträge und VergleichspreiseNormalherstellungskosten, Baupreisindex, Regionalfaktor, Alterswertminderung, SachwertfaktorOrtsüblicher Neubauwert, dazu die im Vertrag versicherten Kosten
AltersabzugIndirekt, über den MarktJa, über die RestnutzungsdauerNein beim Neuwert, ja beim Zeitwert
Einfluss der LageStark: Bodenrichtwert, MietenÜber Bodenwert und SachwertfaktorGering: Baukosten und Region
DenkmalschutzWirkt über die rechtlichen Gegebenheiten auf den PreisAls besonderes objektspezifisches GrundstücksmerkmalMehrkosten durch Auflagen: je nach Vertrag
ZeitbezugStichtagStichtagSchadenzeitpunkt, dazu die Preissteigerung bis zur Wiederherstellung
Wofür er dientKauf, Finanzierung, ErbschaftBewertung von Objekten, die nicht über Erträge gehandelt werdenBeitrag, Entschädigung, Unterversicherung

Zusammenfassung von VERSIANER aus § 194 BauGB, ImmoWertV und § 88 VVG, vereinfacht. Gewerbliche und industrielle Bedingungen weichen von den GDV-Mustern ab und sind nicht öffentlich. Welche Regeln für Ihr Gebäude gelten, steht in Ihrem Vertrag.

Woraus sich jeder Wert zusammensetzt (schematisch)

Die Balken zeigen, was ein Wert enthält und was ihm fehlt. Die Längen sind frei gewählt und sagen nichts über reale Größenverhältnisse. Entscheidend ist der Boden: Er steckt in Verkehrswert und Sachwert, aber nicht im Versicherungswert.

Verkehrswert
Boden
Gebäude, wie der Markt es bewertet
Sachwert
Boden
Gebäude, altersgemindert
Versicherungswert
Boden: nicht versichert
Gebäude, neuwertig
Aufräumen, Abbruch, Schutz
Preissteigerung bis zur Wiederherstellung

Schematische Darstellung der Bestandteile. Welche Kosten über den Neuwert hinaus versichert sind und bis zu welcher Summe, regelt der Vertrag: Aufräumen und Abbruch, Bewegungs- und Schutzkosten sowie Preissteigerungen sind in den GDV-Mustern eigene Positionen (AFB 2010 § 5).

Weitere Wertbegriffe in Verträgen und Gutachten

Neben den drei Werten tauchen weitere Begriffe auf. Die Fundstellen beziehen sich auf die unverbindlichen Musterbedingungen des Gesamtverbands der Versicherer (GDV).

BegriffBedeutungFundstelle
NeuwertAufwand, Sachen gleicher Art und Güte neuwertig herzustellen. Bei Gebäuden der ortsübliche Neubauwert einschließlich Architektengebühren.AFB 2010 § 7; VGB 2022 A 13 und A 14
ZeitwertNeuwert abzüglich der Wertminderung durch Alter und Abnutzung.AFB 2010 § 7; VGB 2022 A 13.1.2
Gemeiner WertErzielbarer Verkaufspreis des Gebäudes oder des Altmaterials, ohne Grundstücksanteil.AFB 2010 § 7; VGB 2022 A 13.1.3
Gleitender Neuwert, Wert 1914Summe in Preisen von 1914, jährlich mit einem Anpassungsfaktor fortgeschrieben. Verfahren der Wohngebäudeversicherung. Bei gewerblichen und industriellen Gebäuden gilt die im Vertrag vereinbarte Preisbasis.VGB 2022 A 14 bis A 16
TaxeVorab vereinbarter Versicherungswert. Sie gilt, es sei denn, sie übersteigt den wirklichen Wert erheblich.§ 76 VVG
BeleihungswertVorsichtig und langfristig angesetzter Wert, den eine Bank der Kreditsicherung zugrunde legt.§ 16 PfandBG
BuchwertWert in der Bilanz nach Abschreibungen. Er ist kein Versicherungswert.Bilanz und Anlagenbuchhaltung

Die GDV-Bedingungen sind unverbindliche Muster. Welche Bedingungen für Ihr Gebäude gelten, steht in Ihrem Vertrag.

Wenn die Summe nicht zum Wert passt: Unterversicherung im Rechenbeispiel

Ist die Versicherungssumme erheblich niedriger als der Versicherungswert zur Schadenzeit, zahlt der Versicherer im Teilschaden nur im Verhältnis von Summe zu Wert (§ 75 VVG). Verändern Sie die Werte und sehen Sie, was bei Ihnen ankäme. Das Beispiel ist fiktiv.

Quote Summe zu Wert80,0 %
Entschädigung im Teilschaden0,80 Mio. €
Durch die Kürzung selbst zu tragen0,20 Mio. €

Unterversicherung: Die Summe liegt unter dem Wert. Der Versicherer kürzt die Entschädigung im Verhältnis von Summe zu Wert.

Fiktives Rechenbeispiel nach der Quotenformel (Entschädigung gleich Schaden mal Summe geteilt durch Wert; § 75 VVG, AFB 2010 § 8 Nr. 4). Das Gesetz kürzt nur bei erheblicher Unterversicherung. Ein vereinbarter Verzicht auf den Einwand der Unterversicherung kann die Kürzung ausschließen, für Inhalt zum Beispiel nach Klausel SK 1702, für Gebäude je nach Bedingungen. Maßgeblich ist Ihr Vertrag.

Fünf Fragen an Ihre Gebäudesumme

  1. Wie ist die Summe ermittelt: Sachverständigengutachten, eigene Schätzung oder Fortschreibung eines alten Werts?
  2. Wann wurde sie zuletzt überprüft, und wie ist sie seither angepasst worden?
  3. Gibt es einen Verzicht auf den Einwand der Unterversicherung, und an welche Voraussetzungen ist er geknüpft?
  4. Welche Kosten sind über den Neuwert hinaus versichert, etwa Aufräumen, Abbruch, behördliche Auflagen und Preissteigerungen, und bis zu welchem Betrag?
  5. Welche Frist gilt für die Wiederherstellung, und lässt sie sich verlängern?

Preisbasis und Baupreisindex: Warum eine Summe veraltet

Die Versicherungssumme bildet Baukosten zu einem Zeitpunkt ab. Steigen die Baupreise, wächst der Wiederherstellungsaufwand, während die Summe im Vertrag gleich bleibt, wenn sie nicht angepasst wird. Drei öffentliche Kennzahlen zeigen die Größenordnung.

141,4
Baupreisindex für gewerbliche Betriebsgebäude, Mai 2026 (2021 gleich 100)
Neubau konventioneller Bauart, einschließlich Umsatzsteuer
Statistisches Bundesamt, Stand 10.07.2026
+5,0 %
Veränderung gegenüber Mai 2025, gewerbliche Betriebsgebäude
Gleiche Reihe: Bürogebäude plus 5,2 Prozent, Wohngebäude plus 5,0 Prozent
Statistisches Bundesamt, Stand 10.07.2026
+47,7 %
BKI-Baupreisindex, Februar 2021 bis Mai 2026 (von 95,0 auf 140,3)
Index des Baukosteninformationszentrums, Stand Q2/2026
BKI Baupreisindex

Preisindizes bilden Neubaukosten im Bundesdurchschnitt ab, nicht den Wiederaufbau eines einzelnen Gebäudes. Region, Standard und Auflagen verändern den Aufwand im Einzelfall.

Neuwert nur bei Wiederaufbau: die Drei-Jahres-Klausel

Nach den GDV-Mustern erhält der Versicherungsnehmer den Neuwertanteil über den Zeitwert hinaus erst, wenn die Wiederherstellung in gleicher Art und Zweckbestimmung an der bisherigen Stelle innerhalb von drei Jahren sichergestellt ist (AFB 2010 § 8 Nr. 2; VGB 2022 A 17.6; § 93 VVG).

Fertig gebaut muss das Gebäude danach nicht sein. Nach der Rechtsprechungslinie, die Fachanwälte beschreiben, muss aber hinreichend wahrscheinlich sein, dass die Entschädigung für den Wiederaufbau verwendet wird, zum Beispiel durch Genehmigung, Finanzierung und Auftragsvergabe. Preissteigerungen bis zur Wiederherstellung ersetzen die Muster nur, wenn die Wiederherstellung unverzüglich veranlasst wird.

Beispiel aus der PraxisStaatsoperette Dresden, Totalbrand am 06.06.2025

Nach einer Beschlussvorlage, über die die Fachpresse am 19.08.2026 berichtete, regulierte der Gebäudeversicherer 9 Mio. € abzüglich 5.000 € Selbstbeteiligung. Die Police verlangt nach dem Bericht den Neubau im Umfang der Regulierungssumme innerhalb von drei Jahren. Geplant ist ein Ersatz bis Ende 2028. Eigentümerin ist die öffentliche Hand: Der Fall zeigt die Klausel, keinen Industrieschaden.

Lehre für die Versicherung Bei langen Planungs- und Genehmigungszeiten bleibt für Vergabe und Baubeginn wenig Spielraum. Die Frist und ihre Verlängerungsmöglichkeiten gehören vor dem Schaden in den Vertrag.

Quelle: VersicherungsWirtschaft heute, 19.08.2026
Praxis des Maklers

Werte aus Excel-Summenlisten sind häufig geschätzt. Eine Bewertung je Objekt oder Standort macht die Werte belastbarer und Unterversicherung sichtbar. Eine Beitragsersparnis lässt sich nicht pauschal zusagen: Ergibt die Bewertung höhere Werte, steigt der Beitrag.

Stand: 03.10.2026. Gesetzestexte sind Wiedergaben aus Rechtsportalen mit Stand 03.10.2026, den amtlichen Text haben wir nicht geprüft. Die GDV-Bedingungen sind unverbindliche Muster, deren Fundstellen aus Auszügen stammen. Das Rechenbeispiel ist fiktiv. Das ist keine Rechts- oder Bewertungsberatung: Verkehrswert und Sachwert ermittelt ein Sachverständiger, der Versicherungswert folgt Ihrem Vertrag.

Quellen anzeigen

Quellen zu diesem Abschnitt

Modellfall Orlandohaus München

Orlandohaus München: Was ein prestigeträchtiges Gebäude für die Versicherung bedeutet

Das Orlandohaus am Münchner Platzl ist ein bekanntes Baudenkmal. Es dient hier als Anschauungsfall für das, was bei wertvollen Gebäuden zusammenkommt: Denkmalschutz, Altstadtlage, gemischte Nutzung und eine Summe, die an einem einzigen Ort liegt.

Kurz beantwortet
Ein prestigeträchtiges Gebäude ist nicht schon wegen seines Ansehens ein Großrisiko. Rechtlich zählt die Größe des Versicherungsnehmers (§ 210 VVG). Im Industriegeschäft spielen darüber hinaus Summe, Wertekonzentration und Komplexität eine Rolle; eine allgemeingültige Abgrenzung gibt es nicht (GDV). Für den Wiederaufbau zählen Neuwert, Zeit und Auflagen, nicht der Marktpreis.
Modellfall, kein Gutachten

Diese Seite kennt weder Flächen noch Werte, Verträge oder Eigentumsverhältnisse des Hauses. Öffentlich belegt sind Architektur, Lage und Denkmalstatus. Alle Rechenwerte im Abschnitt Wiederaufbau sind Modellannahmen.

Steckbrief: Was über das Haus öffentlich belegt ist

Die Angaben stammen aus öffentlich zugänglichen Quellen zu Architektur, Lage und Denkmalstatus. Was dort fehlt, steht in der letzten Zeile: Für ein Versicherungsurteil reicht die öffentliche Quellenlage nicht aus.

Fassade des Orlandohauses am Platzl in München mit goldener Aufschrift „Orlando-Haus“ und der Jahreszahl 1899 im GiebelFoto 2019
Fassade des Orlandohauses, Ausschnitt eines Fotos mit Aufnahmedatum 29.08.2019. Das Bild zeigt die Fassade zu diesem Zeitpunkt und sagt nichts über Zustand, Wert oder Versicherung des Hauses.Foto: Jabriel auf Pexels, Pexels-Lizenz
MerkmalÖffentlich belegtQuelle
AdressePlatzl 4 und 4a, rückwärtig übergehend in die Falkenturmstraße 12MünchenWiki; Stadtgeschichte München
LageGraggenauer Viertel der Münchner Altstadt. Das Haus prägt gemeinsam mit dem ebenfalls von Max Littmann errichteten Hofbräuhaus die Platzl-Fassade.MünchenWiki; Stadtgeschichte München
BauzeitFertigstellung um 1900. Die Quellen nennen uneinheitlich 1898/99, 1899/1900 und 1900.MünchenWiki; Stadtgeschichte München; Literaturportal Bayern
ArchitektenMax Littmann und Jakob HeilmannMünchenWiki; Stadtgeschichte München
GestaltFünfgeschossiger Eckbau in Formen der deutschen Renaissance, mit rustikagerahmten Erdgeschossarkaden, Flacherker am Südrisalit und VolutengiebelMünchenWiki; Stadtgeschichte München
Nutzung laut DenkmaltextMietshaus mit GastronomieMünchenWiki; Stadtgeschichte München
SchutzstatusBaudenkmal. Für die Münchner Altstadt besteht ein Ensembleschutz (Ensemble Altstadt München, Aktennummer E-1-62-000-1), und sie ist als Bodendenkmal-Fläche verzeichnet. Die Ensemblegrenze haben wir nicht kartenmäßig geprüft.Bayerische Denkmalliste, Stand 02.10.2026; Landeshauptstadt München
NameDer Name erinnert an den Komponisten Orlando di Lasso. Auf dem Grundstück standen zuvor zwei ältere Häuser, in einem davon lebte Lasso.Literaturportal Bayern
Nicht öffentlich angegebenGrundstücksfläche, Bruttogrundfläche, Gebäudehöhe, Kriegsschäden und Wiederaufbau des Hauses, spätere Umbauten, FassadenmaterialIn den ausgewerteten Quellen nicht zu finden

Zusammenfassung von VERSIANER aus den genannten Quellen, Abruf 03.10.2026. Die Quellen sind teils undatiert und stimmen bei der Bauzeit nicht überein.

Einordnung: Warum diese Merkmale für die Versicherung zählen

Die linke Spalte nennt, was öffentlich bekannt ist. Die rechte Spalte erklärt, welche Frage sich daraus für Wert, Wiederaufbau und Deckung ergibt. Die Einordnung ist allgemein gehalten und gilt für Gebäude dieser Art, nicht für das reale Haus.

MerkmalWas öffentlich bekannt istWarum es versicherungstechnisch zählt
NutzungMietshaus mit Gastronomie laut DenkmaltextMischnutzung aus Vermietung und Gastronomie: Jede Nutzung bringt eigene Gefahren, Mietverhältnisse und Haftungsfragen. Die öffentlichen Muster-VGB gelten für überwiegend Wohnzwecke (VGB 2022 A 7.1), für Mischnutzung wird individuell formuliert.
Denkmalschutz und EnsembleBaudenkmal im Ensemble Altstadt München. Nach den Altstadt-Leitlinien der Stadt sollen Abbruch und Neubau eines Ensembleteils die Ausnahme bleiben, die Stadt beurteilt im Einzelfall.Ein Wiederaufbau kann ein abgestimmtes Verfahren mit der Denkmalpflege sein. Das wirkt auf Kosten und Dauer und entscheidet mit darüber, ob Mehrkosten durch Auflagen versichert sind: in den Mustern teils eigene Summe (AFB 2010 § 5), teils im Gleitenden Neuwert Plus enthalten (VGB 2022 A 13.1.1.2).
BodendenkmalDie Altstadt ist in ihren baulichen Grenzen bis um 1800 als Bodendenkmal-Fläche verzeichnet. Erdarbeiten bei vermuteten Bodendenkmälern brauchen eine Erlaubnis (BayDSchG Art. 7).Vor einem Neubau kann eine archäologische Untersuchung nötig werden. Sie kostet Zeit und steht in den ausgewerteten GDV-Mustern nicht als eigene Kostenposition. Ob der Vertrag sie trägt, ist vorab zu klären.
LageAltstadtlage am Platzl im Graggenauer ViertelDie Lage beeinflusst Baustelleneinrichtung, Bewegungs- und Schutzkosten sowie die Frage, ob Nachbargebäude betroffen sein können. Der Bodenwert der Lage steckt in Verkehrswert und Sachwert, nicht im Versicherungswert.
WertekonzentrationEin Gebäude an einem Standort. Öffentliche Quellen nennen keine Werte.Ein einzelnes Ereignis kann die gesamte Versicherungssumme treffen. Das beeinflusst, wie der Versicherer das Risiko zeichnet und ob weitere Versicherer beteiligt werden.
Größe des VersicherungsnehmersAus Bausubstanz und Ansehen nicht ableitbarOb ein Großrisiko im Sinne des § 210 VVG vorliegt, hängt an Bilanzsumme, Umsatz und Arbeitnehmerzahl des Versicherungsnehmers, nicht am Gebäude. Mehr dazu im Abschnitt Großrisiko.
Bausubstanz und TechnikKonstruktion, Geschossdecken, Dachstuhl und Haustechnik: in den Quellen nicht angegebenSie bestimmen, wie ein Brand oder Wasserschaden verläuft und wie hoch die Wiederherstellungskosten sind. Ohne Besichtigung und Unterlagen bleibt jede Bewertung eine Schätzung.

Fundstellen aus den GDV-Musterbedingungen sind unverbindliche Muster. Gewerbliche Bedingungen sind individuell und nicht öffentlich. Welche Regeln für ein Gebäude gelten, steht in seinem Vertrag.

Sieben Grundlagen für wertvolle Gebäude

Aus dem Modellfall folgen sieben Punkte, die bei jedem wertvollen oder denkmalgeschützten Objekt vor der Zeichnung geklärt sein sollten. Sie gelten für Mietshäuser ebenso wie für Gewerbe- und Industriegebäude.

Wert sauber ermitteln

Der Versicherungswert gehört je Gebäude ermittelt und dokumentiert, durch einen Sachverständigen oder ein anerkanntes Bewertungsverfahren. Kaufpreis und Bilanzwert sind dafür keine Grundlage.

Drei Werte im Vergleich

Summe aktuell halten

Baupreise ändern sich. Eine feste Summe veraltet, und ein Indexverfahren braucht eine Basis, die regelmäßig geprüft wird.

Unterversicherung im Rechenbeispiel

Denkmal und Ensemble einplanen

Auflagen der Denkmalpflege verändern Material, Ausführung und Dauer der Wiederherstellung. Ob und bis zu welcher Summe der Vertrag diese Mehrkosten trägt, steht im Wording.

Denkmalgeschützte Gebäude versichern

Fristen realistisch halten

Nach den GDV-Mustern ist der Neuwertanteil an die Sicherstellung der Wiederherstellung binnen drei Jahren geknüpft. Genehmigung, Planung und Vergabe müssen in diese Frist passen.

Wiederaufbau im Modell

Mietausfall und Betriebsunterbrechung abstimmen

Nach einem Totalschaden fallen Mieten und Betriebserträge weg, während Kosten weiterlaufen. Die vereinbarte Haftzeit muss zur realistischen Dauer des Wiederaufbaus passen.

Betriebsunterbrechung

Unterlagen und Brandschutz dokumentieren

Baujahr, Umbauten, Brandschutzkonzept, Prüfberichte und Besichtigungsdokumentation machen das Risiko lesbar. Was nicht dokumentiert ist, kann der Versicherer nicht beurteilen.

Klärliste mit Unterlagen und Fragen

Struktur und Platzierung klären

Wer ist Versicherungsnehmer, wer Eigentümer, wer trägt welches Risiko? Bei hohen Summen stellt sich außerdem die Frage, ob ein Versicherer allein zeichnet oder mehrere beteiligt werden.

Großrisiko und Konsortium
Praxis des Maklers

Der Standard der Feuer-Betriebsunterbrechung beträgt nach den GDV-Mustern 12 Monate (FBUB 2010). Bei Gebäuden mit langer Genehmigungs- und Bauzeit gehört eine Haftzeit ab 36 Monaten auf den Prüftisch. Das ist ein Richtwert aus der Beratung, kein Marktstandard.

Stand: 03.10.2026. Dieser Abschnitt nutzt das Orlandohaus als Modellfall und stützt sich auf öffentlich zugängliche Angaben zu Architektur, Lage und Denkmalstatus. Zu Wert, Eigentum, Mietern, Zustand und Versicherungsschutz des Hauses enthält er keine Aussagen. Schutzstatus und Ensemblegrenze stammen aus den genannten Quellen, den Bayerischen Denkmal-Atlas haben wir nicht geprüft. Das ist keine Rechts- oder Bewertungsberatung.

Quellen anzeigen

Quellen zu diesem Abschnitt

Wiederaufbau im Modell

Wiederaufbau eines Baudenkmals: Kosten, Dauer und Folgen im Modell

Was würde es kosten, ein Haus wie das Orlandohaus nach einem Totalschaden wieder aufzubauen, und wie lange würde es dauern? Für ein reales Gebäude lässt sich das öffentlich nicht belegen. Ein Modell mit offengelegten Annahmen zeigt aber, welche Größen den Aufwand treiben und wo Summe und Haftzeit zu kurz greifen.

Kurz beantwortet
Die Kosten eines Wiederaufbaus ergeben sich aus Fläche, Herstellungskosten, Auflagen und Preissteigerung bis zum Bau, nicht aus dem Kaufpreis. Dokumentierte Fälle reichen von rund zehn Monaten bis zu mehr als zwölf Jahren. Wer die Summe am Kaufpreis ausrichtet und nur die Standard-Haftzeit von 12 Monaten vereinbart, riskiert Lücken bei Kosten und Zeit.

Modellrechner: Wiederherstellungsaufwand, Zeit und Boden

Wählen Sie ein Szenario oder verstellen Sie die Regler. Alle Werte sind Annahmen für ein fiktives, denkmalgeschütztes Gebäude in Altstadtlage. Der Rechner trifft keine Aussage über das reale Orlandohaus und ersetzt kein Gutachten.

Szenario

Gebäude

Zeit und Preis

Boden

Ergebnis im Modell

Neuwert des Gebäudes31,5 Mio. €
Aufräumen, Abbruch, Schutz1,6 Mio. €
Preissteigerung bis zur Wiederherstellung8,1 Mio. €
Gesamtaufwand Gebäude41,2 Mio. €
Aufschlag gegenüber dem Neuwert30,8 %
Bodenwert, nicht versicherbar29,8 Mio. €
Zeitlücke: Dauer minus Haftzeit42 Monate

Die Haftzeit endet 42 Monate vor der Wiedereröffnung. Mieten und Betriebserträge dieser Zeit wären nicht gedeckt.

Vereinfachtes Modell: Die Preissteigerung wird auf den gesamten Aufwand über die volle Dauer gerechnet. Tatsächlich fallen Kosten verteilt über die Bauzeit an. Mietausfall und Betriebsunterbrechung haben eigene Regeln, hier wird nur die Zeit verglichen.

Woraus sich der Betrag zusammensetzt

Boden (nicht versichert)29,8 Mio. €
Neuwert31,5 Mio. €
Aufräumen, Abbruch, Schutz1,6 Mio. €
Preissteigerung8,1 Mio. €

Die Längen folgen den Reglern. Der Boden (schraffiert) ist nicht versicherbar (AFB 2010 § 3 Nr. 6 f), steckt aber in Verkehrswert und Sachwert. Im Modell schwankt der Bodenwert stärker als der Gebäudewert: Er entscheidet über Verkehrswert und Sachwert, nicht über den Versicherungswert.

So wird gerechnet und worauf die Annahmen beruhen

Das Modell besteht aus sechs Formeln und acht Annahmen. Jede Annahme ist als solche gekennzeichnet, und wo öffentliche Werte existieren, stehen sie daneben.

  1. Neuwert = Bruttogrundfläche × Herstellungskosten × Denkmalfaktor
  2. Zusatzkosten = Neuwert × Anteil für Aufräumen, Abbruch und Schutz
  3. Preissteigerung = (Neuwert + Zusatzkosten) × ((1 + Preissteigerung pro Jahr) hoch Dauer in Jahren, minus 1)
  4. Gesamtaufwand = Neuwert + Zusatzkosten + Preissteigerung
  5. Bodenwert = Grundstücksfläche × Bodenrichtwert (nicht versicherbar)
  6. Zeitlücke = Dauer in Monaten minus Haftzeit in Monaten
GrößeSpanne im ModellGrundlageStatus
Bruttogrundfläche2.000 bis 12.000 m², Szenarien 4.000, 6.000 und 8.000 m²Frei gewählt, ohne Aussage über ein reales Gebäude.Annahme
Herstellungskosten2.500 bis 7.000 € je m² Bruttogrundfläche, Szenarien 3.500, 4.200 und 5.000Platzhalter. Öffentliche Vergleichswerte liegen niedriger und auf anderen Bezugsgrößen: 2.118 bis 2.556 € je m² (Baugenehmigungen 2024, dena Gebäudereport 2025) und 3.118 bis 3.949 € je m² Wohnfläche für Neubau Wohnen in München (Marktseite, September 2026).Annahme, nicht belegt
Denkmalfaktor1,00 bis 1,60, Szenarien 1,00, 1,25 und 1,50In den ausgewerteten Quellen gibt es keine belegte Spanne für Mehrkosten durch Denkmalschutz.Annahme
Aufräumen, Abbruch, Schutz0 bis 15 Prozent des Neuwerts, Szenarien 3, 5 und 8Die GDV-Muster nennen die Positionen, aber keine Prozentwerte (AFB 2010 § 5).Annahme
Preissteigerung0 bis 10 Prozent pro Jahr, Szenarien 2,5, 5,0 und 7,5Baupreisindex gewerbliche Betriebsgebäude, Mai 2026: plus 5,0 Prozent gegenüber dem Vorjahr (Statistisches Bundesamt). BKI-Baupreisindex: plus 47,7 Prozent von Februar 2021 bis Mai 2026, rechnerisch rund 7,7 Prozent pro Jahr.Vergangenheit belegt, Zukunft Annahme
Dauer1 bis 12 Jahre, Szenarien 3, 4,5 und 6Referenzfälle weiter unten: rund zehn Monate bis mehr als zwölf Jahre.Fallspanne, nicht übertragbar
Haftzeit6 bis 60 Monate, Startwert 12Standard der Feuer-Betriebsunterbrechung: 12 Monate (FBUB 2010), per Klausel bis 24 Monate.Vertragsgröße
Bodenrichtwert10.000 bis 160.000 € je m², Startwert 29.800Altstadt-Zonen laut Marktseite rund 16.500 bis 155.000 €/m², Median 29.800 (Stichtag 01.01.2026). Den amtlichen Wert einer Zone liefert der Gutachterausschuss gegen Gebühr.Marktstimme, Zone nicht ermittelt

Preisindizes bilden Neubaukosten im Bundesdurchschnitt ab, nicht den Wiederaufbau eines einzelnen Gebäudes. Marktseiten sind Angaben von Maklern und keine amtlichen Werte.

Preissteigerung über die Dauer: Aufschlag auf die Kosten

Je länger die Wiederherstellung dauert, desto stärker wirkt die Preissteigerung. Die Tabelle zeigt den Aufschlag nach der Formel (1 plus p) hoch n, minus 1, bei drei Annahmen für p.

Dauer2,5 Prozent pro Jahr5,0 Prozent pro Jahr7,5 Prozent pro Jahr
2 Jahreplus 5,1 %plus 10,3 %plus 15,6 %
3 Jahreplus 7,7 %plus 15,8 %plus 24,2 %
4 Jahreplus 10,4 %plus 21,6 %plus 33,5 %
6 Jahreplus 16,0 %plus 34,0 %plus 54,3 %

Eigene Rechnung, keine Prognose. Nach den GDV-Mustern werden Preissteigerungen zwischen Schaden und Wiederherstellung nur ersetzt, wenn die Wiederherstellung unverzüglich veranlasst wird (AFB 2010 § 5 Nr. 7; VGB 2022 A 13.1.1.2), und bei der Feuerversicherung bis zur vereinbarten Summe.

Zeitachse: Von der Brandnacht bis zum Wiederbezug

Ein Wiederaufbau besteht aus Schritten, die nacheinander laufen und sich nur teilweise verkürzen lassen. Die Reihenfolge ist allgemein beschrieben. Welche Schritte bei einem konkreten Gebäude nötig sind, hängt von Denkmalstatus, Bodenverhältnissen und Genehmigungslage ab.

  1. Schaden, Sicherung, Aufräumen

    Löschen, Ruine sichern, Schutt räumen, gegebenenfalls Abbruch. Diese Kosten sind in den GDV-Mustern eigene Positionen bis zur vereinbarten Summe.

    AFB 2010 § 5 Nr. 1 a und b

  2. Entscheidung über die Wiederherstellung

    Eigentümer und Versicherer klären Umfang und Höhe der Entschädigung. Den Neuwertanteil über den Zeitwert hinaus gibt es nach den Mustern erst, wenn die Wiederherstellung innerhalb von drei Jahren sichergestellt ist.

    AFB 2010 § 8 Nr. 2; § 93 VVG

  3. Mögliche archäologische Voruntersuchung

    In einem Bodendenkmal-Gebiet läuft nach dem Antrag eine Voruntersuchung mit Sondagen und gegebenenfalls Grabung. Danach folgt die schriftliche Baufreigabe. Die Kosten trägt nach dem Verursacherprinzip, wer baut.

    Strobl Archäologie, Verfahrensablauf Bayern

  4. Planung und Genehmigung

    Denkmalpflege, Stadtplanung und Nachbarn sind beteiligt. Die Stadt München nennt keine Fristen. Ein Maklerratgeber nennt für denkmalgeschützte Gebäude 14 bis 24 Monate, für die Altstadt 16 bis 24 Monate.

    Stadt München; Marktstimme, März 2026, nicht amtlich

  5. Vergabe und Bau

    Ausschreibung, Gewerke und Lieferzeiten für Spezialhandwerk. Preissteigerungen ersetzen die Muster nur, wenn die Wiederherstellung unverzüglich veranlasst wird.

    AFB 2010 § 5 Nr. 7; VGB 2022 A 13.1.1.2

  6. Wiederbezug und Neuvermietung

    Mieter ziehen erst nach der Fertigstellung wieder ein, Flächen sind neu zu vermieten. Der Mietausfall endet nach den Mustern mit der im Versicherungsschein vereinbarten Dauer.

    VGB 2022 A 12.2.1

Zusammenfassung von VERSIANER aus den genannten Fundstellen. Bei Gebäuden in der Altstadt kommen die Verfahren von Denkmalpflege und Bodendenkmalpflege hinzu.

So sieht der Anfang der Zeitachse aus

Zwei Fotos zeigen, was nach einem Brand vor Ort bleibt. Beide Bilder sind Symbolbilder von anderen Gebäuden und stehen in keinem Zusammenhang mit dem Orlandohaus.

Ausgebrannte Backsteinmühle mit zerstörten Fenstern und rußgeschwärzter Fassade nach einem BrandSymbolbild
Ausgebrannte Backsteinmühle (Holywell Mill) bei Ashby-de-la-Zouch in Leicestershire, Foto vom 16.02.2018. Symbolbild für den Zustand nach einem Brand.Foto: Oliver Mills auf Geograph, CC BY-SA 2.0
Verkohlte Holzkonstruktion und Brandschutt eines abgebrannten Gebäudes am Standard Quay in FavershamSymbolbild
Brandschutt am Standard Quay in Faversham in Kent, Foto vom 28.10.2025, zwei Tage nach dem Brand vom 26.10.2025. Symbolbild.Foto: pam fray auf Geograph, CC BY-SA 2.0

Referenzfälle: Wie lange Wiederaufbauten dokumentiert dauerten

Sieben öffentlich dokumentierte Fälle zeigen die Spannweite. Sie sind sehr verschieden: Teilschaden und Totalverlust, Museum, Kunsthochschule, Kirche und Städtebauprojekt. Keiner ist auf ein anderes Gebäude übertragbar. Die goldene Linie zeigt die Dauer, die Sie oben im Rechner eingestellt haben.

Museum in TirolBrand Januar 2021, Wiedereröffnung November 2021: rund zehn Monate
0,8 Jahre
Herzogin Anna Amalia Bibliothek, WeimarRund 3 Jahre nach einem Teilschaden
3,0 Jahre
Staatsoperette Dresden-LeubenRund 3,5 Jahre bis zum geplanten Ersatzbau
3,5 Jahre
Notre-Dame de ParisRund 5 Jahre 8 Monate
5,7 Jahre
Neue Frankfurter AltstadtRund 6 Jahre Bauzeit eines Städtebauprojekts
6,0 Jahre
Frauenkirche DresdenRund 12 Jahre für die Rekonstruktion
12,0 Jahre
Glasgow School of ArtZwei Brände 2014 und 2018, Stand 03.10.2026 nicht wiederhergestellt: mehr als 12 Jahre
12,4 Jahre
Goldene Linie: Dauer im Rechner, 4,5 JahreSchraffiert: noch kein Ergebnis (Planwert oder bisherige Dauer eines offenen Falls)
FallEreignis und DauerKosten laut QuelleAnmerkung
Museum in TirolBrand Januar 2021, Wiedereröffnung November 2021: rund zehn MonateSachschaden laut ORF 18 Mio. €Pläne und Genehmigungen für eine Erweiterung lagen vor. Der Fall steht im Abschnitt Beispiele.
Herzogin Anna Amalia Bibliothek, WeimarBrand 02.09.2004, Wiedereröffnung 24.10.2007: rund 3 JahreGebäudesanierung 12,8 Mio. €, Schaden am Buchbestand auf 67 Mio. € geschätztTeilschaden. Der Umfang des Gebäudeschadens ist in den Quellen nicht ausgewiesen.
Staatsoperette Dresden-LeubenTotalbrand 06.06.2025, Ersatzbau bis Ende 2028 geplant: rund 3,5 JahreGebäudeversicherer regulierte 9 Mio. € abzüglich 5.000 € Selbstbeteiligung (Fachpresse, 19.08.2026)Eigentümerin ist die öffentliche Hand. Die Police verlangt den Neubau binnen drei Jahren.
Notre-Dame de ParisBrand 15.04.2019, Wiedereröffnung im Dezember 2024: rund 5 Jahre 8 MonateRestaurierungsphase 552 Mio. €. Sicherung und Konsolidierung 151 Mio. € bei 165 Mio. € Budget. Der Rechnungshof stellte Budget und Zeitplan als eingehalten fest.Sakralbau von nationaler Bedeutung. Der Versicherungsstand ist nicht belegt.
Neue Frankfurter AltstadtBaubeginn Januar 2012, Fertigstellung 09.05.2018: rund 6 JahreGeplant 95 Mio. € (2009), später genannt rund 200 Mio. €Städtebauprojekt mit 35 Gebäuden, davon 15 Rekonstruktionen. Kein Versicherungsfall.
Frauenkirche DresdenEnttrümmerung ab 04.01.1993, Weihe 30.10.2005: rund 12 Jahre197,7 Mio. €, überwiegend SpendenRekonstruktion eines Sakralbaus, kaum übertragbar.
Glasgow School of ArtBrände Mai 2014 und 15.06.2018, bis Stand 03.10.2026 nicht wiederhergestellt: mehr als 12 JahreVollständige originalgetreue Wiederherstellung laut Hochschule 265 Mio. Pfund (Stand Juli 2026), frühere Schätzung 62 Mio. PfundKunsthochschule in einem Baudenkmal. Der Fall steht im Abschnitt Glasgow. Ob und in welcher Höhe versichert war, ist öffentlich nicht bekannt.

Zusammenfassung von VERSIANER aus den verlinkten Quellen, teils undatiert. Die Dauer zählt vom Schaden oder Baubeginn bis zur Wiedereröffnung beziehungsweise Fertigstellung. Beim offenen Fall Glasgow zählt sie bis zum Stand 03.10.2026. Die Fälle zeigen Spannweiten, keine Erwartungswerte.

Folgen für Mieter, Umfeld und Behörden

Ein Totalschaden trifft nicht nur das Gebäude. Die Tabelle trennt, was öffentlich belegt ist, von dem, was vor einem Schaden zu klären wäre. Zahlen zu Umfeldfolgen sind nicht öffentlich.

FolgeWas bekannt istWas zu klären ist
MietausfallNach § 536 BGB entfällt die Miete für die Zeit, in der die Tauglichkeit der Mietsache aufgehoben ist. Nach § 326 Abs. 1 BGB entfällt bei Unmöglichkeit auch die Gegenleistung. Wie das bei einem Totalschaden im Einzelfall zu beurteilen ist, haben wir nicht geprüft.Wie lange zahlt die Versicherung Mietausfall? Die Muster-VGB nennen die Dauer laut Versicherungsschein (VGB 2022 A 12.2.1). Für gewerblich genutzte Räume gilt das nur bei Vereinbarung (A 12.3).
Gewerbemieter und NeuvermietungGewerbemieter verlieren Standort und Betriebsablauf. Nach der Fertigstellung müssen Flächen neu vermietet werden. Zahlen dazu sind nicht öffentlich.Reicht die vereinbarte Mietausfalldauer bis zur Neuvermietung oder nur bis zur Fertigstellung? Haben die Mieter eine eigene Betriebsunterbrechungsversicherung?
Nachbarn und UmfeldNachbarn sind im Baugenehmigungsverfahren zu beteiligen (Stadt München). Die Altstadt-Leitlinien nennen Parzellenstruktur, Sichtachsen und Innenhöfe als Schutzgüter.Baustelleneinrichtung und Schutz der Nachbargebäude erhöhen den Aufwand: Bewegungs- und Schutzkosten sind in den AFB eine eigene Position (§ 5 Nr. 1 b). Für die Bauphase sind eigene Deckungen zu klären, zum Beispiel Bauleistung und Haftpflicht.
Behörden und DenkmalpflegeBeseitigung und Veränderung von Baudenkmälern brauchen eine Erlaubnis, bei Ensembles bei Auswirkung auf das Erscheinungsbild (BayDSchG Art. 6). Abbruch und Neubau eines Ensembleteils sollen nach den Altstadt-Leitlinien die Ausnahme bleiben.Mehrkosten durch behördliche Wiederherstellungsbeschränkungen sind in den AFB eine eigene Position mit vereinbarter Summe (§ 5 Nr. 1 e, Nr. 6) und in den VGB im Gleitenden Neuwert Plus enthalten (A 13.1.1.2). Welche Fassung gilt, steht im Vertrag.
GenehmigungsdauerDie Stadt München nennt keine Bearbeitungsfristen. Ein Maklerratgeber nennt für denkmalgeschützte Gebäude 14 bis 24 Monate, für die Altstadt 16 bis 24 Monate (Marktstimme, März 2026, nicht amtlich und unbestätigt).Die Drei-Jahres-Frist verlangt die Sicherstellung der Wiederherstellung, nicht die Fertigstellung (AFB 2010 § 8 Nr. 2; VGB 2022 A 17.6). Bei langer Genehmigung bleibt für Vergabe und Baubeginn wenig Spielraum.

Zusammenfassung von VERSIANER. Die Gesetzestexte sind Wiedergaben aus Rechtsportalen, die GDV-Bedingungen unverbindliche Muster. Gewerbliche Bedingungen sind individuell und nicht öffentlich.

Praxis des Maklers

Die Haftzeit sollte aus der realistischen Dauer abgeleitet werden, nicht aus dem Standard. Bei Gebäuden mit langer Genehmigungs- und Bauzeit gehört eine Haftzeit ab 36 Monaten auf den Prüftisch. Das ist ein Richtwert aus der Beratung, kein Marktstandard.

Stand: 03.10.2026. Alle Rechenwerte sind Modellannahmen für ein fiktives Gebäude. Die Referenzfälle stammen aus Presse- und Institutionsquellen, sind teils undatiert und nicht auf andere Gebäude übertragbar. Gesetzes- und Bedingungsverweise stammen aus Rechtsportalen und GDV-Auszügen. Das sind Wiedergaben mit Stand 03.10.2026, den Originaltext haben wir nicht geprüft. Das ist keine Bewertung und keine Rechtsberatung.

Quellen anzeigen

Quellen zu diesem Abschnitt

Großrisiko und Konsortium

Großrisiko nach § 210 VVG: Schwellenwerte, Konsortium und Ablauf

Ein Prestigegebäude macht seinen Eigentümer nicht automatisch zum Großrisiko. Ausschlaggebend ist die Größe des Versicherungsnehmers, nicht der Wert des Hauses. Dieser Abschnitt nennt die gesetzlichen Merkmale, prüft Ihre Zahlen in einem Check und zeigt, wie große Risiken auf mehrere Versicherer verteilt werden können.

Kurz beantwortet
Bei bestimmten Versicherungsarten, etwa Sachschäden und Haftpflicht, liegt ein Großrisiko im Sinne von § 210 VVG vor, wenn der Versicherungsnehmer mindestens zwei von drei Merkmalen überschreitet: 6,6 Mio. € Bilanzsumme, 13,6 Mio. € Nettoumsatz, im Durchschnitt mehr als 250 Arbeitnehmer (Stand 03.10.2026). Der Gebäudewert zählt nicht. Große Risiken können auf mehrere Versicherer verteilt werden.

Die drei Schwellenwerte im Überblick

Mindestens zwei der drei Merkmale müssen überschritten sein. Maßgeblich ist der Versicherungsnehmer. Gehört er zu einem Konzern, zählen die Zahlen des Konzernabschlusses.

6,6 Mio. €
Bilanzsumme
Ältere Fassungen nannten 6,2 Mio. €.
§ 210 VVG, lxgesetze.de
13,6 Mio. €
Nettoumsatzerlöse
Ältere Fassungen nannten 12,8 Mio. €.
§ 210 VVG, NWB, Fassung 12.05.2026
mehr als 250
Arbeitnehmer im Durchschnitt pro Wirtschaftsjahr
Dieser Wert ist in den älteren Fassungen gleich geblieben.
§ 210 VVG, dejure.org, Fassung ab 17.04.2024

Stand 03.10.2026, Fassung seit 17.04.2024 (Gesetz vom 11.04.2024, BGBl. 2024 I Nr. 119). Die Werte stammen aus drei übereinstimmenden Rechtsportalen. Maßgeblich ist der amtliche Text im Bundesgesetzblatt.

Großrisiko-Check: Überschreiten Sie zwei von drei Merkmalen?

Wählen Sie ein Beispiel oder tragen Sie eigene Zahlen ein. Der Check vergleicht sie mit den drei Schwellenwerten und zählt die überschrittenen Merkmale. Er ist eine Orientierung und keine Rechtsberatung.

Beispiel
Mio. €
Aus dem Jahresabschluss des Versicherungsnehmers.
Mio. €
Pro Wirtschaftsjahr.
Personen
Im Durchschnitt pro Wirtschaftsjahr.

Ergebnis des Checks

Bilanzsummeüberschritten
12 Mio. €Schwelle: 6,6 Mio. €
Nettoumsatzerlösenicht überschritten
1,2 Mio. €Schwelle: 13,6 Mio. €
Arbeitnehmernicht überschritten
0 PersonenSchwelle: 250 Personen

Der weiße Strich im Balken markiert den Schwellenwert.

1 von 3 Merkmalen überschritten

Weniger als zwei Merkmale sind überschritten. Das Größenkriterium nach § 210 Abs. 2 Nr. 3 VVG wäre nicht erfüllt. Transport, bestimmte Haftpflichtsparten sowie Kredit und Kaution folgen eigenen Regeln nach Absatz 2 Nr. 1 und 2.

Die Beispielwerte sind frei gewählt und stehen nicht für reale Unternehmen. Der Check bildet nur die Größenmerkmale aus § 210 Abs. 2 Nr. 3 VVG ab. Ob eine Versicherungsart erfasst ist und wie ein Konzern zu rechnen ist, klärt die Beratung im Einzelfall.

Folgerung von VERSIANER

Ein Prestigegebäude macht seinen Eigentümer nicht automatisch zum Großrisiko. Eine Objektgesellschaft, die nur ein Haus hält, überschreitet die Bilanzsumme leicht, selten aber zusätzlich Umsatz oder Arbeitnehmerzahl. Ob ein Risiko individuell ausgeschrieben oder auf mehrere Versicherer verteilt wird, ist eine andere Frage und wird in der Platzierung entschieden.

Was § 210 VVG regelt und was sich bei einem Großrisiko ändert

Die Vorschrift legt fest, welche Risiken als Großrisiko gelten und was daraus folgt. Für Gewerbe- und Industriekunden ist meist die Größenregel gemeint.

BausteinInhalt (zusammengefasst)Bedeutung in der Praxis
Absatz 1Beschränkungen der Vertragsfreiheit, die sich aus dem VVG ergeben, sind auf Großrisiken und laufende Versicherungen nicht anzuwenden.Vertragliche Abweichungen vom Gesetz sind weniger eng begrenzt. Das sagt nichts über die Qualität der Deckung, verlangt aber, jede Klausel sorgfältig zu lesen.
Absatz 2 Nr. 1Bestimmte Transport- und Haftpflichtsparten (Nr. 4 bis 7, 10 Buchstabe b, 11 und 12 der Anlage 1 Teil A zum Versicherungsaufsichtsgesetz) gelten als Großrisiko.Das gilt unabhängig von der Größe des Versicherungsnehmers.
Absatz 2 Nr. 2Kredit und Kaution (Nr. 14 und 15) gelten als Großrisiko, wenn der Versicherungsnehmer gewerblich oder freiberuflich tätig ist. Der Wortlaut im Gesetz ist maßgeblich.Hier kommt es auf die Tätigkeit an, nicht auf die Größe.
Absatz 2 Nr. 3Bestimmte Sach-, Haftpflicht- und sonstige Schadenversicherungen (Nr. 3, 8, 9, 10, 13 und 16 der Anlage 1 Teil A) gelten als Großrisiko, wenn der Versicherungsnehmer mindestens zwei der drei Größenmerkmale überschreitet.Dies ist die Regel, die der Check oben abbildet. Hier liegen unter anderem die Sachschäden und die allgemeine Haftpflicht großer Unternehmen.
RechtswahlFür Versicherungsverträge über Großrisiken im Sinne der Rom-I-Verordnung ist die Rechtswahl frei (Art. 7). Das frühere Kollisionsrecht in Art. 10 EGVVG ist aufgehoben.Die Definition folgt dort EU-Recht. Sie ist getrennt von § 210 VVG zu prüfen, die Schwellen müssen nicht übereinstimmen.

Zusammenfassung von VERSIANER aus Rechtsportalen, keine Rechtsberatung. Maßgeblich ist der amtliche Gesetzestext.

Vier Schubladen, die oft verwechselt werden

Im Gespräch über große Risiken fallen vier Begriffe durcheinander. Sie beantworten vier verschiedene Fragen und hängen nicht automatisch zusammen.

SchubladeWas gemeint istWer oder was entscheidet
Industriegeschäft (Marktsprache)Kennzeichnend sind Größe und Komplexität der Risiken und individuell ausgehandelte Lösungen. Eine allgemeingültige Abgrenzung zum Gewerbegeschäft gibt es laut GDV nicht (Stand 28.09.2026).Der Sprachgebrauch im Markt, uneinheitlich
Großrisiko nach § 210 VVGEin Rechtsbegriff mit festen Merkmalen: bestimmte Versicherungsarten unabhängig von der Größe, bei Sach- und Haftpflichtversicherung zwei von drei Größenmerkmalen.Das Gesetz
Technische EinordnungWie anspruchsvoll ist der Betrieb? Betriebsart, Brandschutz, Wertekonzentration und die Zeit bis zum Wiederanlauf. Kennzahlen wie PML, MFL oder EML werden uneinheitlich definiert und sind nur mit ihrer Definition vergleichbar.Underwriter und Risikoingenieure auf Grundlage Ihrer Unterlagen
PlatzierungWie wird das Risiko verteilt? Ein Versicherer allein, mehrere Versicherer offen oder verdeckt, ein Konsortium mit führendem Versicherer.Vereinbarung zwischen Versicherungsnehmer, Makler und Versicherern

Die vier Schubladen sind unabhängig voneinander: Ein Betrieb kann technisch anspruchsvoll sein und rechtlich kein Großrisiko, ein Großrisiko kann von einem einzigen Versicherer gezeichnet werden. Quellen: GDV, Gabler Versicherungslexikon.

Konsortium und Mitversicherung: Wie große Risiken verteilt werden

Ist ein Risiko für einen einzelnen Versicherer zu groß oder soll es bewusst verteilt werden, übernehmen mehrere Versicherer jeweils einen Anteil. Die wichtigsten Begriffe im Überblick.

BegriffBedeutungQuelle
MitversicherungMehrere Versicherer sichern dasselbe Risiko gemeinsam und anteilig ab. Sie ist vor allem bei industrieller Sach- und Transportversicherung bedeutsam.Gabler Wirtschaftslexikon
Offene Mitversicherung (Konsortium)Jeder Versicherer übernimmt eine Quote und haftet als Teilschuldner, also nur für seinen Anteil und nicht als Gesamtschuldner. Rechtlich stehen selbständige Verträge nebeneinander.Maklerglossar, Kanzleibericht zum Urteil des OLG Hamm vom 06.10.2021
Verdeckte MitversicherungDer Vertrag besteht nur mit einem Versicherer, der Teile des Risikos intern an andere weitergibt.Maklerglossar
FührungsklauselEin führender Versicherer ist Ansprechpartner für alle. Die Haftung der Mitversicherer bleibt auf ihren Anteil begrenzt. Der Führende übernimmt typischerweise Police, Beitragseinzug und Schadenregulierung.Fachbeiträge zur Führungsklausel, 2020 und 2024
Musterklauseln SK 1801 und SK 1804SK 1801 (Führung): Der Führende nimmt Anzeigen und Willenserklärungen für alle entgegen. SK 1804 (Prozessführung): Klage nur gegen den Führenden und nur über dessen Anteil, die anderen Versicherer sind an rechtskräftige Urteile und Vergleiche gebunden.GDV-Klauseln zur Feuerversicherung, Version 01.06.2020, unverbindliche Bekanntgabe
Vertretungsmacht des FührendenDie bloße Mitversicherung begründet keine Vertretungsmacht des Führenden. Sie muss vereinbart sein (OLG Hamm, 06.10.2021, I-20 U 133/19).Kanzleibericht, 21.05.2023

Zusammenfassung von VERSIANER aus den genannten Quellen. Die Muster sind unverbindlich, maßgeblich ist der Wortlaut der jeweiligen Police. Wer bei einer Summe welchen Anteil trägt und wer führt, steht im Vertrag.

Rechenbeispiel: Wer zahlt welchen Anteil?

Ein Modellbeispiel mit frei gewählten Anteilen: Bei einem Schaden von 8 Mio. € zahlt jeder Versicherer seine Quote. Selbstbeteiligung, Unterversicherung und Zusatzkosten sind nicht berücksichtigt.

Versicherer (Modell)AnteilAnteil am Schaden
Führender Versicherer40 %3,2 Mio. €
Mitversicherer B30 %2,4 Mio. €
Mitversicherer C20 %1,6 Mio. €
Mitversicherer D10 %0,8 Mio. €
Summe100 %8,0 Mio. €

Modellbeispiel mit frei gewählten Zahlen, ohne reale Versicherer und ohne Marktangabe. Weil bei offener Mitversicherung keine Gesamtschuld besteht, haftet ein Mitversicherer nicht für den Anteil eines anderen.

Praxis des Maklers

Das Konsortium zu bauen ist aufwendig, und der Schutz beginnt häufig erst, wenn das Risiko vollständig gezeichnet ist. Klären Sie daher früh, ab wann Deckung besteht und was bis dahin gilt. Das ist eine Erfahrung aus der Beratung, keine Marktaussage.

Der Beratungsprozess in sieben Schritten

Wir beginnen beim Unternehmen: Erst danach sprechen wir über Versicherung. So läuft eine Beratung zu einem größeren Risiko in der Regel ab.

  1. Unternehmen verstehen

    Wir lassen uns den Betrieb beschreiben: Tätigkeit, Standorte, Kennzahlen und Pläne.

    Das brauchen wir von Ihnen: Betriebsbeschreibung, Standorte, Kennzahlen

    Ergebnis: Betriebsprofil

  2. Besichtigung

    Wir sehen uns den Standort an und halten Bauweise, Brandschutz, Lagerung und Besonderheiten fest.

    Das brauchen wir von Ihnen: Zutritt und ein Ansprechpartner vor Ort

    Ergebnis: Fotos und Notizen

  3. Risikoanalyse

    Wir werten Besichtigung und Unterlagen aus: Betriebsart, Brandschutz, Werte und die Zeit bis zum Wiederanlauf.

    Das brauchen wir von Ihnen: Pläne, Werteermittlung, Brandschutzunterlagen

    Ergebnis: Risikodokumentation

  4. Versicherbarkeit prüfen

    Wir bereiten die Unterlagen so auf, dass Underwriter sie lesen können, und beantworten Rückfragen.

    Das brauchen wir von Ihnen: Antworten auf Rückfragen

    Ergebnis: Einschätzung zur Versicherbarkeit

  5. Ausschreibung

    Wir holen Angebote ein. Bei großen Risiken kann ein Konsortium mit führendem Versicherer sinnvoll sein.

    Das brauchen wir von Ihnen: Freigabe der Unterlagen für die Ausschreibung

    Ergebnis: Angebote

  6. Beratung und Deckungsvergleich

    Wir vergleichen die Angebote nach Deckungsinhalt, Ausschlüssen und Wortlaut und sprechen eine Empfehlung aus.

    Das brauchen wir von Ihnen: Ihre Entscheidung

    Ergebnis: Vergleich und Empfehlung

  7. Abschluss und Betreuung

    Nach dem Abschluss begleiten wir Änderungen, Schäden und die Erneuerung des Vertrags.

    Das brauchen wir von Ihnen: Meldung von Änderungen im Betrieb

    Ergebnis: Police und laufende Betreuung

Der Ablauf ist ein Orientierungsrahmen und wird je nach Risiko angepasst.

Stand 03.10.2026. Die Rechtsangaben stammen aus Rechtsportalen und Fachbeiträgen und sind eine Zusammenfassung von VERSIANER, keine Rechtsberatung. Maßgeblich sind der amtliche Gesetzestext und der Wortlaut der jeweiligen Police. Die Beispielzahlen im Check und im Rechenbeispiel sind frei gewählt.

Quellen anzeigen
Schwerpunkt Industrierisiko Lager

Industrierisiko im Lager: Was gemeint ist und wo es schwierig wird

Die Übersicht ordnet die Lagerarten nach den Schwierigkeiten, die ein Versicherer sieht, und nennt, was Sie belegen sollten. Die Abschnitte darunter vertiefen jede Zeile mit Quellen.

Kurz gesagt
Industrierisiko heißt: Ein Versicherer bewertet Ihren Betrieb als Ganzes aus Gebäude, Technik, Waren, Brandschutz und Stillstand und nicht als Tarif. Im Lager zählt vor allem, wie viel Wert auf wie wenig Fläche steht und wie schnell ein Brand begrenzt wird. Hochregallager und Roboterlager (AutoStore) gelten dabei als besonders anspruchsvoll.
Schwierigkeiten nach Lagerart
LagerartWarum es schwierig istWas Sie belegen sollten
Warenlager (Flachlager)Verpackung und Lagerguthöhe bestimmen die Brandlast. Brandabschnitte im Baurecht und Komplexe in der Sachversicherung sind nicht dasselbe.Lagerguthöhe, Verpackung, Brandabschnitte, Komplextrennung.
HochregallagerViel Wert auf kleiner Fläche, hohe Brandlast und ein schwieriger Löschangriff. Je höher das Lager, desto mehr hängt an Löschanlage, Brandabschnitten und Komplexen.Lagerguthöhe, Löschanlage mit Nachweis der Wirkung, Brandwände, Komplexe, größter denkbarer Schaden.
Lager mit SauerstoffreduzierungEine Alternative oder Ergänzung zu Sprinklern, aber kein Ersatz für ein Brandschutzkonzept. Sie braucht Personenschutz und eine dichte Gebäudehülle.Für Ihr Lager nachgewiesene Wirkung, Personenschutz, Dichtheit der Gebäudehülle.
Roboterlager und AutoStoreDicht gestapelte Behälter und keine Gänge für Menschen oder Feuerwehr. Schutzkonzept, Akkus und Ladetechnik, Löschwasser und Wertekonzentration verschieben die Fragen des Versicherers.Schutznachweise (Versuche, Gutachten), Herstellerangaben zu Akkus, Ladetechnik und Lieferzeiten.
Zeit bis zum WiederanlaufZu Lieferzeiten für Raster, Roboter und Steuerung gibt es keine belastbaren öffentlichen Zahlen. Nach einem Brand in einem Roboterlager in Andover rechnete der Betreiber mit mindestens zwei Jahren Wiederaufbau.Lieferzeiten schriftlich beim Hersteller oder Integrator, Haftzeit der Betriebsunterbrechung.
Mehrere Hallen an einem StandortOb ein Brand den ganzen Bestand oder nur einen Teil erreicht, hängt von der Aufteilung in Komplexe ab.Aufteilung in Komplexe, Werte je Komplex.

Zusammenstellung von VERSIANER auf Grundlage der Abschnitte dieser Seite, Stand 04.10.2026. Ihr Versicherer kann andere oder weitere Fragen stellen.

Zu den Abschnitten mit Quellen
Kurz beantwortet

Fragen und Antworten zu Industrieversicherung, Lager und Großrisiko

Kurze Antworten zu Lagerversicherung, Hochregallager, Roboterlager, Wertbegriffen, Großrisiko, Haftzeit und den Fällen Glasgow und Sylt. Die Abschnitte oben vertiefen jede Antwort mit Quellen.

Beides geht. Beides ist richtig.

Sie können die Klärliste, die Checkliste und die Fragen von oben selbst durcharbeiten. Oder Sie besprechen Ihre Antworten gemeinsam mit uns.

Stand, Quellen und Hinweise

Stand und Autor

  • Stand: 10.11.2026.
  • Autor: Jan Ruhoff, VERSIANER.
  • Fachliche Prüfung: Jan Ruhoff, VERSIANER.

Hinweise

  • Gesetzes-, Norm- und Klauseltexte sind verkürzt wiedergegeben. Maßgeblich sind die Originalfassungen und Ihr Vertrag.
  • Viele Angaben stammen aus Sekundärquellen wie Presse, Fachpresse und Rechtsportalen. Sie sind mit Stand 03.10.2026 wiedergegeben. Wo wir den Originaltext nicht selbst geprüft haben, steht das bei der Quelle.
  • Dieser Text ersetzt keine individuelle Beratung und keine Rechtsberatung. Welche Bedingungen gelten, steht allein in Ihrem Vertrag.
  • Die zehn Stationen, die Checkliste und die Klärliste sind eine Orientierung und keine vollständige Risikoanalyse.
  • Die Fälle stützen sich allein auf die genannten Presseberichte und Behördenunterlagen. Zu Ursachen und Versicherungsleistungen sind solche Berichte oft unvollständig.
  • Aussagen, die als „Praxis des Maklers“ oder „Richtwert aus der Beratung“ gekennzeichnet sind, beruhen auf Erfahrung und sind kein Marktstandard.
  • Im Abschnitt Sylt trennen wir Presseangaben von einem Modell. Die Prozentwerte sind Annahmen des Modells und keine Feststellung zur Ursache. Die Ermittlungen laufen, es gilt die Unschuldsvermutung.
  • Rechner und Beispielwerte zu Wiederaufbau und Großrisiko sind Modellannahmen. Sie ersetzen weder die Bewertung durch Sachverständige noch ein Angebot.
  • Der Modellfall Orlandohaus nutzt ein öffentlich bekanntes Gebäude als Anschauung. Zu Eigentum, Wert oder Versicherungsstand des Hauses macht diese Seite keine Aussagen.
  • Fotos sind, soweit nicht anders vermerkt, Symbolbilder. Urheber und Lizenz stehen bei jedem Bild und im Quellenverzeichnis.
  • AutoStore ist eine Marke des jeweiligen Herstellers; VERSIANER steht in keiner geschäftlichen Beziehung zum Hersteller. Weitere Unternehmen werden nur im Zusammenhang mit den dokumentierten Vorfällen genannt.

Quellenverzeichnis

161 Quellen

Hinter jedem Abschnitt stehen die Quellen, die dort verwendet wurden. Hier sind alle Quellen nach Art geordnet. Gesetzestexte verlinken wir auf Rechtsportale, maßgeblich ist der amtliche Text.

Presse und Behörden zu den Beispielen Sylt, Tirol und Glasgow18
Bedingungen und Veröffentlichungen des GDV7
Gesetze, Verordnungen und Musterregeln24
Brandschutz: Regelwerke, Merkblätter und Fachberichte20
Fachbeiträge von Rückversicherern, Maklern, Herstellern und Lexika15
Schadenfälle: Behörden und Presse26
Standorte, Baukosten und Verfahren15
Referenzfälle zum Wiederaufbau und Rechtsprechung11
Orlandohaus München: öffentliche Gebäudedaten6
Bildnachweise und Lizenzen19