Zum Inhalt springen
Für deine Lebensphase 50+

Dein Vermögen ist gewachsen. Jetzt sorgen wir dafür, dass es das bleibt.

Ein Pflegefall in der Familie, die Frage nach dem Nachlass, eine Altersvorsorge, die neu sortiert werden will - dazu vielleicht eine Kunstsammlung, ein Oldtimer oder die Ferienimmobilie, die über die Jahre dazugekommen ist. Je später im Leben, desto mehr hängt am richtigen Schutz. Jan Ruhoff ordnet mit dir, was jetzt wichtig ist - ehrlich, unabhängig und ohne Verkaufsdruck.

Das Wichtigste in Kürze

Die gesetzliche Pflegeversicherung deckt die echten Kosten meist nur teilweise: Bei Pflegegrad 5 stehen 990 € Pflegegeld einem durchschnittlichen Eigenanteil von rund 3.245 € im Pflegeheim gegenüber - eine Lücke von über 2.000 € im Monat (Stand 2026). Dazu kommen Fragen zu Riester-Bestandsschutz, Nachlass und dem Schutz größerer Vermögenswerte. Wer privat krankenversichert ist oder wechseln will, sollte zwei Grenzen kennen: Ab 55 ist der Weg zurück in die gesetzliche Kasse praktisch versperrt, und in die günstige Krankenversicherung der Rentner kommt nur, wer in der zweiten Hälfte seines Erwerbslebens zu 90 Prozent gesetzlich versichert war. Diese Seite zeigt dir die wichtigsten Bausteine für die Lebensphase 50+ - und den direkten Weg zu einem Gespräch mit Jan Ruhoff.

Mit Jan den Ruhestand klärenUnverbindlich. 15 Minuten. Ohne Verkaufsdruck.
100% unabhängig - spezialisiert auf die Lebensphase 50+ - Teil der Versuro Gruppe
Deine nächsten Schritte

Deine Leiter für diese Lebensphase

Jeder Baustein hat seine eigene Seite mit allem, was du wissen musst. Steig ein, wo es für dich gerade passt:

Falls du noch aktiv als Geschäftsführerin oder Geschäftsführer tätig bist:
DEIN VERMÖGENS-CHECK IN 2 MINUTEN

In 2 Minuten zum Überblick, was ab 50 wirklich zu regeln ist

Beantworte ein paar kurze Fragen zu deiner Situation. Jan sortiert, welche Verträge noch tragen, wo Pflege und Nachlass offen sind, und meldet sich persönlich mit einer ersten Einschätzung.

2 Minuten · kostenfrei · unverbindlich
  • Bestehende Riester- und Direktversicherungen ehrlich bewertet
  • Krankenversicherung und Zusatzbeitrag auf den Prüfstand
  • Pflegevorsorge, bevor sie teuer wird
  • Nachlass und Übergabe mit warmer Hand geregelt
  • Wertsachen und Sammlungen richtig versichert
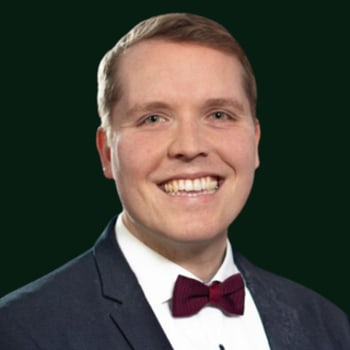
Portrait von Jan Ruhoff, VERSIANER
Jan Ruhoff
Geschäftsführer VERSIANER · Makler mit Fliege · Annette-Allee 41, 48149 Münster
Prüft deine Angaben persönlich, bevor sich jemand meldet. Keine Hotline.
1Deine Situation2Dein Rückrufservice
Status
Zeithorizont
Was ist dir wichtig? (Mehrfachauswahl möglich)
Unabhängig verglichen · 4,9 Sterne bei 116 Google-Bewertungen · persönlich erreichbar, keine Hotline
Zahlen, die die meisten unterschätzen

Die Pflegelücke in echten Zahlen

Bevor wir über Lösungen sprechen: das ist der Stand der gesetzlichen Pflegeversicherung 2026 - nüchtern und mit Quelle.

2.255 €
Monatliche Lücke bei Pflegegrad 5
Differenz zwischen Pflegegeld (990 €) und durchschnittlichem Eigenanteil im Pflegeheim (3.245 €), Stand 2026.
122,64 €
Durchschnittlicher PPV-Beitrag pro Monat
+16% gegenüber 2025
3,6% / 4,2%
Beitragssatz der Pflegeversicherung
Kinderlos zahlt den höheren Satz
5.812,50 €
Beitragsbemessungsgrenze pro Monat
Bis hierhin wird der Beitrag berechnet

Pflegegeld nach Pflegegrad (2026, pro Monat)

Pflegegrad 2347 €
Pflegegrad 3599 €
Pflegegrad 4800 €
Pflegegrad 5990 €
Quelle: gesetzliche Pflegeversicherung, Werte 2026.
Private Krankenversicherung ab 50

Ab wann ist man zu alt für die private Krankenversicherung?

Die ehrliche Antwort hat wenig mit einer Jahreszahl zu tun. Ein gesetzliches Höchstalter gibt es nicht. Entscheidend sind drei Grenzen: deine Gesundheit, die 55er-Grenze für den Rückweg in die gesetzliche Krankenversicherung (GKV) und die Frage, ob du im Ruhestand in die Krankenversicherung der Rentner (KVdR) kommst.

Stand: 29. Oktober 2026 · Jan Ruhoff, unabhängiger Versicherungsmakler (§ 34d GewO) · Werte 2026 mit Ausblick 2027

Kurz gesagt
Neu in die private Krankenversicherung (PKV) kommst du grundsätzlich in jedem Alter, wenn eine Gesellschaft dich nach der Gesundheitsprüfung annimmt; Altersgrenzen legt jede Gesellschaft selbst fest. Ab 55 ist der Weg zurück in die gesetzliche Kasse praktisch versperrt (§ 6 Abs. 3a SGB V), und wer in der zweiten Hälfte seines Erwerbslebens nicht zu 90 Prozent gesetzlich versichert war, kommt nicht in die KVdR. Ein Neueinstieg ab etwa 50 rechnet sich deshalb nur in Ausnahmefällen. Wer schon privat versichert ist, kündigt nicht, sondern optimiert: Tarifwechsel nach § 204 VVG, Bausteine, Rentenzuschuss.

Die drei Grenzen, die ab 50 wirklich zählen

Ob die private Krankenversicherung für dich noch infrage kommt, entscheidet sich nicht am Geburtstag, sondern an diesen drei Punkten. Jeder einzelne kann den Weg schließen.

Grenze 1

Gesundheit und Annahme

Ein gesetzliches Höchstalter gibt es nicht; Annahmeregeln und Altersgrenzen legt jede Gesellschaft selbst fest. Die eigentliche Hürde ist die Gesundheitsprüfung: Mit jedem Jahrzehnt kommen Diagnosen dazu, und mit ihnen Risikozuschläge, Leistungsausschlüsse oder eine Ablehnung.

Vorab anonym prüfen
Grenze 2

55 Jahre: Der Rückweg schließt sich

Wer nach dem 55. Geburtstag versicherungspflichtig würde, bleibt versicherungsfrei, wenn er in den fünf Jahren davor nicht gesetzlich versichert war und mindestens die Hälfte dieser Zeit versicherungsfrei, befreit oder hauptberuflich selbstständig war (§ 6 Abs. 3a SGB V). Ab 55 ist die Entscheidung für die PKV damit praktisch endgültig.

Welche Wege es vor 55 gibt
Grenze 3

Die 9/10-Regel der Rentnerversicherung

In die günstige KVdR kommt nur, wer in der zweiten Hälfte seines Erwerbslebens zu mindestens 90 Prozent gesetzlich versichert war: als Pflichtmitglied, freiwillig oder familienversichert. Jedes Kind zählt drei Jahre (§ 5 SGB V), Jahre in der PKV zählen nicht. Wer mit 50 oder 55 wechselt, gibt die KVdR deshalb meist für immer auf.

Zum KVdR-Check

Erst anonym prüfen, dann entscheiden

Mit Vorerkrankungen ist ein unbedacht gestellter Antrag das größte Risiko: Eine Ablehnung musst du bei späteren Anträgen oft angeben. Im Fragebogen der anonymen Risikovoranfrage wählst du die private Krankenversicherung als Absicherung und siehst sofort eine erste Einschätzung. Auf dieser Grundlage fragen wir anonym bei den Gesellschaften an, bevor irgendwo ein Antrag in deinem Namen läuft.

Zur anonymen Risikovoranfrage

So bilden sich Altersrückstellungen und warum sie trotzdem nicht alles abfangen

Die PKV kalkuliert deinen Beitrag nach Art der Lebensversicherung: Er soll über die gesamte Laufzeit gleich bleiben, obwohl deine Gesundheitskosten mit dem Alter steigen. Deshalb zahlst du in jungen Jahren mehr, als du verbrauchst. Die Differenz wird verzinst angespart und im Alter aufgezehrt. Die Branche hält dafür 355,4 Milliarden Euro Alterungsrückstellungen (PKV-Verband, Stand 2025).

Ansparen und Aufzehren über das Leben
3045607590 Jahre
  • Kalkulierter Beitrag
  • Erwartete Krankheitskosten je Jahr
  • Ansparphase: Der Überschuss fließt in die Rückstellung
  • Entnahmephase: Die Rückstellung deckt die Lücke

Schematische Darstellung, keine Tarifkalkulation. In der Wirklichkeit kommen Preissteigerungen und medizinischer Fortschritt hinzu.

Kalkulation ab dem Eintrittsalter

Die Gesellschaft schätzt die Kosten deiner Altersgruppe bis ans Lebensende und verzinst die Rückstellung mit einem Rechnungszins. Viele Jahrzehnte waren das 3,5 Prozent; in der Niedrigzinsphase sank die Verzinsung der Kapitalanlagen der Branche unter 3 Prozent (PKV-Verband).

10 Prozent gesetzlicher Zuschlag bis 60

Vom Jahr nach dem 21. Geburtstag bis zum Jahr des 60. Geburtstags zahlst du einen Zuschlag von 10 Prozent, der direkt in die Rückstellung fließt (§ 149 VAG). Danach fällt er weg, der Beitrag sinkt entsprechend.

90 Prozent des Überzinses für die Versicherten

Erwirtschaftet die Gesellschaft mehr als den Rechnungszins, gehen 90 Prozent dieses Überzinses an die Versicherten (§ 150 VAG).

Einsatz ab 65, Senkung ab 80

Ab 65 finanzieren diese Mittel Beitragserhöhungen ganz oder teilweise; was mit 80 noch übrig ist, senkt den Beitrag (§ 150 VAG).

Gebunden an deine Gesellschaft

Beim Tarifwechsel innerhalb deiner Gesellschaft bleibt die Rückstellung vollständig erhalten (§ 204 VVG). Wechselst du die Gesellschaft, nimmst du nur den Teil in Höhe des Basistarifs mit, und das erst bei Verträgen ab 2009. Der Rest bleibt im Kollektiv.

Warum der Beitrag trotzdem steigt

  • Die Rückstellung fängt das eigene Altern ab, nicht den medizinischen Fortschritt und die Preissteigerung im Gesundheitswesen.
  • Weichen die Leistungsausgaben eines Tarifs mehr als 10 Prozent von der Kalkulation ab (vertraglich oft schon ab 5 Prozent) oder die Sterbewahrscheinlichkeiten um mehr als 5 Prozent, wird neu kalkuliert, dann auch mit aktuellem Zins. Mehrere Jahre Kostensteigerung landen so auf einmal im Beitrag.
  • Je älter du bei einer Anpassung bist, desto weniger Jahre bleiben, um die fehlende Rückstellung nachzufinanzieren. Deshalb fallen Erhöhungen im Alter in Euro oft höher aus.
Was das für Späteinsteiger heißt
Wer mit 55 einsteigt, hat bis zur Rente mit 67 nur noch rund zwölf Jahre, um eine Rückstellung aufzubauen, und zahlt den 10-Prozent-Zuschlag nur noch bis 60. Der Beitrag startet deshalb deutlich höher als beim Einstieg mit 35, und das Polster für das Alter bleibt trotzdem dünner.

Drei Zahlen zum Mechanismus

355,4 Mrd. €
Alterungsrückstellungen der PKV-Branche
Stand 2025, plus 3,8 % zum Vorjahr
PKV-Verband, 04.02.2026
10 %
Gesetzlicher Zuschlag bis zum Jahr des 60. Geburtstags
Fließt direkt in die Alterungsrückstellung
§ 149 VAG
90 %
Anteil des Überzinses für die Versicherten
Einsatz ab 65, Beitragssenkung ab 80
§ 150 VAG

Die Tarifwelten im Alter: vom Komforttarif bis zum Notlagentarif

Wer im Alter privat versichert ist, bewegt sich in vier Welten. Die erste wählst du selbst, die anderen drei sind gesetzliche Auffangnetze mit eigenen Zugangsregeln.

Frei gewählt

Normaltarife: Kompakt bis Premium

Zugang
Mit Gesundheitsprüfung; die Altersgrenze legt jede Gesellschaft selbst fest.
Beitrag
Nach Eintrittsalter, Gesundheit und Leistungsumfang; steigt bei Beitragsanpassungen.
Leistung
Frei kombinierbar: ambulant, stationär mit Zwei- oder Einbettzimmer und Chefarzt, Zahn, Selbstbehalt, Krankentagegeld.

Gut zu wissen: Seit dem 21.12.2012 gibt es im Neugeschäft nur noch Unisex-Tarife. Aus einer älteren Bisex-Welt kannst du in die Unisex-Welt wechseln, zurück nicht. Wer vollständig in Unisex-Tarife wechselt, verliert den Zugang zum Standardtarif.

Altvertrag vor 2009

Standardtarif

Zugang
Nur wenn du vor 2009 zu deinem jetzigen Versicherer gekommen bist, nicht vollständig in Unisex-Tarifen versichert bist und mindestens zehn Jahre Vorversicherung hast: ab 65 ohne Einkommensgrenze, ab 55 oder mit Rentenbezug bei einem Einkommen bis 69.750 € im Jahr.
Beitrag
Höchstens 848,62 € im Monat (2026); Ehepaare mit einem Gesamteinkommen bis 69.750 € zusammen höchstens 1.272,93 €. Im Schnitt rund 480 €.
Leistung
Orientiert sich an den Leistungen der GKV; Ärzte erhalten höchstens den 1,8-fachen Satz der Gebührenordnung. Selbstbehalt bisher höchstens 306 € im Jahr, in den zum 1. Juli 2026 angepassten Gruppen künftig 500 € (2026 übergangsweise 403 €).

Gut zu wissen: Rund 54.800 Versicherte nutzen ihn, etwa 0,6 Prozent aller Privatversicherten (PKV-Verband).

Auffangnetz seit 2009

Basistarif

Zugang
Verträge ab 2009 jederzeit; ältere Verträge ab 55, bei Rentenbezug oder bei Hilfebedürftigkeit. Die Gesellschaft muss annehmen, ohne Risikozuschlag.
Beitrag
Höchstens 1.017,18 € im Monat (2026), bei Hilfebedürftigkeit halbiert auf 508,59 €, jeweils zuzüglich Pflegepflichtversicherung.
Leistung
Wie die gesetzliche Kasse, ohne Chefarzt und Zweibettzimmer; Ärzte erhalten nur den 1,2-fachen Satz.

Gut zu wissen: Für die meisten kein Sparmodell: Der Höchstbeitrag entspricht dem Höchstbeitrag der GKV.

Notbremse

Notlagentarif

Zugang
Wer seine Beiträge trotz Mahnung nicht zahlt, wird nach dem gesetzlichen Mahnverfahren dorthin umgestellt.
Beitrag
Einheitlich und niedrig kalkuliert; bis zu 25 Prozent des Beitrags werden aus der Alterungsrückstellung bezahlt.
Leistung
Nur akute Erkrankungen und Schmerzzustände, Schwangerschaft und Mutterschaft.

Gut zu wissen: Sind alle Rückstände bezahlt, geht der Vertrag im alten Tarif weiter. Ein Ziel ist der Notlagentarif nie.

PKV-Beitrag und GKV-Höchstbeitrag 2026 im Vergleich

Wer gut verdient oder hohe Nebeneinkünfte hat, zahlt in der GKV als freiwilliges Mitglied schnell den Höchstbeitrag. Diese Werte sind die Messlatte, an der sich ein PKV-Beitrag im Alter messen lassen muss.

Wert 2026, pro MonatBetragEinordnung
Beitragsbemessungsgrenze der GKV5.812,50 €Bis zu diesem Einkommen werden Beiträge berechnet
Krankenversicherung: 14,6 % plus 2,9 % durchschnittlicher Zusatzbeitrag1.017,19 €Höchstbeitrag ohne Pflege für freiwillige Mitglieder mit Krankengeldanspruch; ohne Krankengeld gilt für viele Einkünfte der ermäßigte Satz von 14,0 %
Pflegeversicherung: 3,6 % (kinderlos 4,2 %)209,25 € (244,13 €)Im Ruhestand trägst du sie allein
Höchstbeitrag gesamt1.226,44 € (1.261,32 €)Für freiwillige Mitglieder ab der Bemessungsgrenze
Arbeitgeberzuschuss für Angestellte, höchstens613,22 €508,59 € Kranken- und 104,63 € Pflegeversicherung; endet mit der Rente
Basistarif der PKV, Höchstbeitrag1.017,18 €Darf den GKV-Höchstbeitrag nicht übersteigen; zuzüglich Pflegepflichtversicherung
Standardtarif der PKV, Höchstbeitrag848,62 €Nur für Verträge vor 2009; im Schnitt rund 480 €
Rentenzuschuss zur PKV8,75 % der RenteHöchstens die Hälfte des Krankenversicherungsbeitrags

Quellen: Beitragsbemessungsgrenze und Beitragssätze 2026 laut Sozialversicherungswerten 2026, durchschnittlicher Zusatzbeitrag laut Bekanntmachung des Bundesgesundheitsministeriums vom 7.11.2025, Basis- und Standardtarif laut PKV-Verband. Höchstbeiträge eigene Berechnung.

Ausblick 2027

Das Bundeskabinett hat am 7. Oktober 2026 die Rechengrößen für 2027 beschlossen, der Bundesrat muss noch zustimmen: Die Beitragsbemessungsgrenze soll auf 6.375 € im Monat steigen, die Versicherungspflichtgrenze auf 84.150 € im Jahr. Bleibt der durchschnittliche Zusatzbeitrag wie vom Schätzerkreis berechnet bei 2,9 %, steigt der Höchstbeitrag zur Krankenversicherung auf rund 1.116 € im Monat. In der PKV steigen die Beiträge zum 1. Januar 2027 für rund 53 % der Versicherten, im Schnitt um 13,4 % (PKV-Verband).

Krankenversicherung im Ruhestand

Krankenversicherung der Rentner: KVdR, freiwillig oder privat?

Mit dem Rentenantrag entscheidet sich, wie du die nächsten 20 oder 30 Jahre krankenversichert bist. Der Schutz bleibt, die Rechnung ändert sich: In der Krankenversicherung der Rentner (KVdR) zahlst du nur auf Rente und Betriebsrente, als freiwilliges Mitglied auf fast alle Einkünfte, privat nach deinem Tarif.

Kurz gesagt
In der KVdR zahlst du Beiträge nur auf die gesetzliche Rente, auf Betriebsrenten und Versorgungsbezüge sowie auf Arbeitseinkommen; Mieten, Zinsen und private Renten bleiben beitragsfrei. Als freiwilliges Mitglied zahlst du auf alle Einkünfte bis zur Beitragsbemessungsgrenze von 5.812,50 € im Monat (2026). Privat versichert zahlst du deinen Tarifbeitrag, unabhängig vom Einkommen. Die Rentenversicherung beteiligt sich in allen drei Fällen: In der KVdR trägt sie die Hälfte des Beitrags auf die Rente direkt, freiwillig gesetzlich und privat Versicherte bekommen auf Antrag einen Zuschuss. Privat sind das 8,75 Prozent der Rente, höchstens die Hälfte des Beitrags.

Drei Wege im Vergleich: Was im Ruhestand beitragspflichtig ist

Was zähltKVdR (pflichtversichert)Freiwillig gesetzlichPrivat versichert
Wer kommt hinein?Wer die 9/10-Regel erfülltWer gesetzlich versichert ist, die 9/10-Regel aber verfehltWer privat versichert ist; ab 55 ist der Weg zurück praktisch verschlossen
Gesetzliche Rente14,6 % plus Zusatzbeitrag; die Hälfte trägt die Rentenversicherung direkt14,6 % plus Zusatzbeitrag; auf Antrag Zuschuss der Rentenversicherung in Höhe der HälfteKein Beitrag auf die Rente; Zuschuss 8,75 % der Rente, höchstens die Hälfte des Beitrags
Betriebsrente und andere VersorgungsbezügeVoller Beitragssatz. Betriebsrenten: in der Krankenversicherung Freibetrag von 197,75 € im Monat. Pensionen und Renten aus Versorgungswerken: Freigrenze, darüber zählt der volle BetragVoller Beitragssatz ohne FreibetragKein Beitrag
Mieten, Zinsen, private RentenBeitragsfreiBeitragspflichtig: ermäßigter Satz 14,0 % plus Zusatzbeitrag, dazu PflegeKein Beitrag
MindestbeitragKeinerBeiträge mindestens auf 1.318,33 € im MonatTarifbeitrag
Pflegeversicherung3,6 % (kinderlos 4,2 %), trägst du allein3,6 % (kinderlos 4,2 %), trägst du alleinEigener Tarif der Pflegepflichtversicherung, kein Zuschuss
Ehepartner ohne eigenes EinkommenFamilienversichert; ab 2028 Zuschlag von 2,5 % auf deine Einnahmen, außer dein Ehepartner hat die Regelaltersgrenze erreichtFamilienversichert; ab 2028 Zuschlag von 2,5 % auf deine Einnahmen, außer dein Ehepartner hat die Regelaltersgrenze erreichtEigener Vertrag mit eigenem Beitrag

Werte 2026 laut Sozialversicherungswerten 2026 und Merkblatt der Techniker Krankenkasse für freiwillige Mitglieder. Familienversicherung: Ab 2028 erheben die Kassen für mitversicherte Ehepartner einen Zuschlag von 2,5 Prozent auf die Einnahmen des Mitglieds, bei Renten ab Juli 2028. Ausgenommen sind unter anderem Ehepartner ab der Regelaltersgrenze, Eltern von Kindern unter 12 Jahren und pflegende Angehörige (§ 242b SGB V).

Die 9/10-Regel: Wer in die KVdR kommt

Gezählt wird von deiner ersten Erwerbstätigkeit bis zum Rentenantrag. Diese Zeit wird halbiert. In der zweiten Hälfte musst du zu mindestens 90 Prozent gesetzlich versichert gewesen sein: pflichtversichert, freiwillig oder familienversichert. Für jedes Kind, auch für Stief- und Pflegekinder, werden drei Jahre angerechnet (§ 5 Abs. 2 SGB V). Jahre in der privaten Krankenversicherung zählen nicht. Geprüft wird mit dem Rentenantrag, entscheiden wird deine Krankenkasse.

Beispiel: erster Job mit 20, Rentenantrag mit 67. Das Erwerbsleben dauert 47 Jahre, die zweite Hälfte beginnt mit 43,5 Jahren. Nötig sind 90 Prozent von 23,5 Jahren, also 21,15 Jahre. Wer mit 55 in die PKV gewechselt ist, kommt auf 11,5 Jahre gesetzliche Versicherung, mit zwei Kindern auf 17,5 Jahre: zu wenig. Wer dagegen von 30 bis 50 privat versichert war und dann in die GKV zurückkam, schafft es mit zwei Kindern (23 Jahre), ohne Kinder nicht (17 Jahre).

KVdR-Check in 30 Sekunden

Warst oder bist du privat versichert?
  • Zweite Hälfte deines Erwerbslebens: von 43,5 bis 67 Jahre
  • Nötig sind 90 Prozent davon: 21,15 Jahre gesetzliche Versicherung
  • Angerechnet werden 17,5 Jahre, davon 6 Jahre für Kinder

Das reicht voraussichtlich nicht: Es fehlen rund 3,65 Jahre. Ohne KVdR zahlst du als freiwilliges Mitglied auf alle Einkünfte, oder du bleibst privat versichert.

Näherung: Der Check unterstellt, dass du außerhalb der angegebenen PKV-Zeit gesetzlich versichert warst. Zeiten ohne gesetzliche Versicherung, etwa Lücken oder bestimmte Auslandszeiten, verkürzen die angerechnete Zeit. Verbindlich entscheidet deine Krankenkasse mit dem Rentenantrag.

Zahlt die Rentenversicherung auch für die PKV im Alter?

Ja, auf Antrag. Wer eine gesetzliche Rente bezieht und privat krankenversichert ist, bekommt von der Rentenversicherung einen Zuschuss zum Krankenversicherungsbeitrag (§ 106 SGB VI). Er beträgt die Hälfte des allgemeinen Beitragssatzes plus die Hälfte des durchschnittlichen Zusatzbeitrags, 2026 also 7,3 plus 1,45, zusammen 8,75 Prozent deiner Bruttorente. Gedeckelt ist er auf die Hälfte deines tatsächlichen Beitrags.

  • Beispiel: Bei 2.000 € Rente sind das 175 € im Monat. Zahlst du für die Krankenversicherung nur 300 €, bekommst du höchstens die Hälfte, also 150 €.
  • Der Arbeitgeberzuschuss von bis zu 613,22 € im Monat (2026) endet mit dem Job. An seine Stelle tritt der Rentenzuschuss, im Beispiel 175 €. Diese Lücke gehört in deine Ruhestandsplanung.
  • Für die Pflegepflichtversicherung gibt es keinen Zuschuss. Ihr Beitrag ist nach fünf Jahren Vorversicherung auf den Höchstbeitrag der sozialen Pflegeversicherung begrenzt (§ 110 SGB XI).
  • Voraussetzung sind eine Rente aus der gesetzlichen Rentenversicherung und ein Versicherer unter deutscher Aufsicht. Auf Betriebsrenten und Pensionen gibt es diesen Zuschuss nicht, bei Versorgungswerken entscheidet deren Satzung.
  • Stell den Antrag mit dem Formular R0820 am besten zusammen mit dem Rentenantrag. Geht er später als drei Kalendermonate nach dem Monat des Rentenbeginns ein, zahlt die Rentenversicherung erst ab dem Antragsmonat (§ 108 in Verbindung mit § 99 SGB VI).

Rechner: Was kostet deine Krankenversicherung im Ruhestand?

Trag deine Einkünfte im Ruhestand ein. Der Rechner zeigt dir die Monatsbeiträge in allen drei Wegen nebeneinander, mit den Werten 2026. So siehst du, was die KVdR wert ist und ab wann Nebeneinkünfte die freiwillige Versicherung teuer machen.

Monatlich, vor Steuern

Bei Pensionen und Versorgungswerken gilt statt des Freibetrags eine Freigrenze

Monatlich; zählt nur bei freiwilliger Versicherung

Durchschnitt 2026: 2,9 %

Hast du Kinder?

Ohne Angebot: Höchstbeitrag Basistarif 2026

Annahme ohne Angebot: 100 €

Dein Ergebnis pro Monat (Werte 2026)

  • KVdR, wenn die 9/10-Regel erfüllt ist271,70 €
  • Freiwillig gesetzlich versichert886,70 €
  • Privat versichert, nach Rentenzuschuss924,68 €
  • KVdR, wenn die 9/10-Regel erfüllt ist3.260,40 € im Jahr
  • Freiwillig gesetzlich versichert10.640,40 € im Jahr
  • Privat versichert, nach Rentenzuschuss11.096,16 € im Jahr

Zwischen günstigstem und teuerstem Weg liegen 652,98 € im Monat, 7.835,76 € im Jahr.

So setzt sich das zusammen

PostenKVdR, wenn die 9/10-Regel erfüllt istFreiwillig gesetzlich versichertPrivat versichert, nach Rentenzuschuss
Krankenversicherung, von dir gezahlt192,50 €892,00 €1.017,18 €
Pflegeversicherung79,20 €187,20 €100,00 €
Rentenzuschuss (wird abgezogen)direkt verrechnet- 192,50 €- 192,50 €
Summe pro Monat271,70 €886,70 €924,68 €
  • Rechengrößen 2026: Beitragsbemessungsgrenze 5.812,50 €, allgemeiner Beitragssatz 14,6 %, ermäßigter Satz 14,0 %, Freibetrag für Betriebsrenten 197,75 €, Mindestbemessung für freiwillige Mitglieder 1.318,33 €, Pflege 3,6 % (kinderlos 4,2 %).
  • Vereinfachung: Abschläge in der Pflegeversicherung für mehrere Kinder unter 25 Jahren berücksichtigt der Rechner nicht; im Ruhestand spielen sie meist keine Rolle mehr.
  • Privat versichert: Ohne eigenes Angebot rechnet der Rechner mit dem Höchstbeitrag des Basistarifs und 100 € Pflegepflichtversicherung. Dein echter Tarif kann deutlich darunter oder darüber liegen.
  • Der Rechner ersetzt keine Prüfung durch deine Krankenkasse oder deinen Versicherer. Steuerliche Effekte, etwa der Abzug der Beiträge als Sonderausgaben, sind nicht berücksichtigt.

Beispiel mit den voreingestellten Werten

2.200 € gesetzliche Rente, 3.000 € Mieten und Zinsen, Kinder, Zusatzbeitrag 2,9 %: In der KVdR zahlst du 271,70 € im Monat, weil Mieten und Zinsen beitragsfrei bleiben. Als freiwilliges Mitglied sind es 886,70 € nach Abzug des Rentenzuschusses. Privat mit dem Höchstbeitrag des Basistarifs als Rechengröße wären es 924,68 €: 1.017,18 € plus 100 € Pflege minus 192,50 € Zuschuss. Gegenüber der freiwilligen Versicherung spart die KVdR in diesem Beispiel 7.380 € im Jahr.

Mit Datum und Quelle

PKV und GKV werden teurer: die Beitragsrunden 2025 bis 2027

Nicht als Panikmache, sondern als nüchterner Blick auf drei Jahre: Zum 1. Januar 2027 steigen die Beiträge für rund 53 Prozent der Privatversicherten, im Schnitt um 13,4 Prozent. In der gesetzlichen Kasse steigen Beitragsbemessungsgrenze und Zuzahlungen, beim Zahnersatz sinken die Zuschüsse. Wer heute 55 ist, plant seine Krankenversicherung für 30 Jahre. Diese Entwicklung gehört in die Rechnung.

Was seit 2025 passiert ist

Private Krankenversicherung21.10.2026 · Bundesweit

Beitragsrunde 2027: 53 Prozent der Privatversicherten zahlen mehr

Der PKV-Verband erwartet zum 1. Januar 2027 Erhöhungen für rund 53 Prozent der Privatversicherten, im Schnitt um 13,4 Prozent. Es ist die dritte große Runde in Folge.

  • Versicherte mit Beihilfe: im Schnitt plus 11,4 Prozent, alle übrigen plus 15,3 Prozent
  • 2026 stiegen die Beiträge für 60 Prozent der Vollversicherten um durchschnittlich 13 Prozent, 2025 für rund zwei Drittel um 18 Prozent
  • Gründe laut Verband: höhere Ausgaben vor allem im Krankenhaus, ambulant und beim Zahnarzt, dazu neue Behandlungsmethoden, höhere Preise und Personalkosten
Was du daraus mitnimmstPrüf jede Beitragserhöhung sofort. Ab 60 muss dir dein Versicherer günstigere gleichartige Tarife nennen; ein Wechsel innerhalb der Gesellschaft nach § 204 VVG erhält deine Alterungsrückstellung vollständig.
Standardtarif01.07.2026 · Bundesweit

Auch der Sozialtarif für Altverträge wird teurer

Zum 1. Juli 2026 stieg der Beitrag im Standardtarif für Frauen ohne und Männer mit Beihilfeanspruch, zusammen rund 16.440 von 54.800 Versicherten. Für sie stieg zugleich der Selbstbehalt.

  • Selbstbehalt für Arznei-, Verband-, Heil- und Hilfsmittel in diesen Gruppen: von 306 € auf 500 € im Jahr, 2026 übergangsweise 403 €; für die übrigen zunächst unverändert
  • Durchschnittsbeitrag nach der Anpassung rund 480 € im Monat, Höchstbeitrag 848,62 €
  • Treiber: Krankenhausleistungen 2024 rund 13 Prozent über dem Vorjahr, Arznei- und Verbandmittel teils rund 7 Prozent pro Jahr
Was du daraus mitnimmstAuch die Auffangtarife haben keinen festen Preis. Wer im Alter auf den Standardtarif setzt, sollte mit Anpassungen und höheren Eigenanteilen rechnen.
Gesetzliche Krankenversicherung19.08.2026 · Bundesweit

Gesundheitsreform: höhere Grenze, weniger Zuschuss beim Zahnersatz

Mit der Gesundheitsreform steigt die Beitragsbemessungsgrenze 2027 einmalig zusätzlich um 300 € im Monat. Für Gutverdiener und freiwillig versicherte Rentner mit Nebeneinkünften steigt damit der Höchstbeitrag.

  • Festzuschuss Zahnersatz ab 2027: 50 Prozent statt 60, mit regelmäßigen Kontrollen 60 oder 65 statt 70 oder 75 Prozent
  • Höhere Zuzahlungen: im Krankenhaus 15 € statt 10 € am Tag, bei Arzneimitteln bis zu 15 € statt 10 €
  • Ab 2028 kostet die Mitversicherung von Ehepartnern einen Zuschlag von 2,5 Prozent der beitragspflichtigen Einnahmen; ausgenommen sind unter anderem Ehepartner ab der Regelaltersgrenze und Eltern von Kindern unter 12 Jahren
Was du daraus mitnimmstAuch gesetzlich wird es teurer, besonders für freiwillige Mitglieder mit Mieten oder Kapitalerträgen. Das Kabinett hat für 2027 eine Grenze von 6.375 € im Monat beschlossen, der Bundesrat muss noch zustimmen.
Gesetzliche Krankenversicherung14.10.2026 · Bundesweit

Zusatzbeitrag 2027: im Schnitt stabil, im Einzelfall nicht

Nach der Prognose für 2027 soll der durchschnittliche Zusatzbeitrag bei 2,9 Prozent bleiben. Das ist eine rechnerische Orientierungsgröße: Jede Kasse darf ihren Satz trotzdem anheben, wenn ihre Zahlen es verlangen.

  • Erwartete Ausgaben der GKV 2027: 378,1 Milliarden Euro
  • Erwartete Einnahmen des Gesundheitsfonds: rund 320,7 Milliarden Euro
  • Erhöht deine Kasse ihren Zusatzbeitrag, hast du ein Sonderkündigungsrecht (§ 175 SGB V)
Was du daraus mitnimmstIn der KVdR und als freiwilliges Mitglied zählt der Satz deiner eigenen Kasse. Ein Vergleich vor dem Jahreswechsel lohnt sich, gerade im Ruhestand.

Beitragsrunden in der PKV: durchschnittliche Erhöhung

Durchschnittliche Erhöhung für die jeweils betroffenen Versicherten, jeweils zum 1. Januar.

Betroffen waren 2025 rund zwei Drittel, 2026 rund 60 Prozent und 2027 rund 53 Prozent der Versicherten. Wer im jeweiligen Jahr nicht betroffen ist, zahlt gleich viel.

Quelle: Ihre Vorsorge mit Zahlen des PKV-Verbands, 21.10.2026

Vier Zahlen zur Einordnung

15,3 %
Durchschnittliche PKV-Erhöhung 2027 für Versicherte ohne Beihilfe
Mit Beihilfe: 11,4 %
Ihre Vorsorge, 21.10.2026
5,1 % zu 5,3 %
Jährlicher Anstieg der Beitragseinnahmen je Versichertem 2017 bis 2027, PKV zu GKV
Analyse des Wissenschaftlichen Instituts der PKV (WIP)
PKV-Verband
6.375 €
Beitragsbemessungsgrenze 2027 pro Monat, vom Kabinett beschlossen
2026: 5.812,50 €; Bundesrat ausstehend
Deutsche Rentenversicherung, 08.10.2026
2,9 %
Durchschnittlicher Zusatzbeitrag 2026
Für 2027 laut Prognose unverändert
Bundesanzeiger, 10.11.2025

Einordnung: Teurer werden beide

  • Die Deutsche Aktuarvereinigung nennt die Ursachen strukturell: Die Leistungsausgaben steigen, der Krankenhausbereich bleibt ein wesentlicher Kostentreiber. Das betrifft PKV und GKV.
  • Der Unterschied liegt im Mechanismus: In der PKV darf der Beitrag erst steigen, wenn die Ausgaben eines Tarifs mehr als 10 Prozent von der Kalkulation abweichen, je nach Tarif auch weniger. Dann kommen mehrere Jahre auf einmal. In der GKV wirken Zusatzbeitrag und Beitragsbemessungsgrenze Jahr für Jahr.
  • Über zehn Jahre liegen beide Systeme nah beieinander: Die Beitragseinnahmen je Versichertem stiegen 2017 bis 2027 in der PKV um durchschnittlich 5,1 Prozent im Jahr, in der GKV um 5,3 Prozent (WIP).
  • Für Rentner zählt etwas anderes: Die GKV greift über die Beitragspflicht auf dein Einkommen zu, die PKV über den Tarif. Wie stark dich der Anstieg im Ruhestand trifft, entscheiden KVdR, Nebeneinkünfte und dein Tarif.
Was daraus folgt
Wer gesetzlich versichert ist und die KVdR erreicht, sollte sie fast immer behalten. Wer privat versichert ist, plant die Beitragsentwicklung ein, nutzt Tarifwechsel und Beitragsentlastung und rechnet den Ruhestand ehrlich durch, bevor er Bausteine streicht.

Die Fälle zeigen Entwicklungen für Gruppen von Versicherten, nicht deinen Vertrag. Deine Beitragsentwicklung hängt von Gesellschaft, Tarif und Alter ab.

Abgerufen am 29.10.2026

Krankenversicherung im Ruhestand durchrechnen

Der Rechner vergleicht KVdR, freiwillige und private Versicherung mit den Werten 2026.

Wenn du schon privat versichert bist

PKV im Alter zu teuer? Diese Optionen hast du wirklich

Kündigen ist fast nie die Lösung: Ab 55 kommst du kaum zurück in die gesetzliche Kasse, und bei einem neuen Versicherer verlierst du einen großen Teil deiner Alterungsrückstellung. Die guten Hebel liegen in deinem eigenen Vertrag. Hier sind sie, sortiert von sicher bis Notausgang.

Sieben Hebel, von sicher bis Notausgang

  1. Krankentagegeld beenden

    Mit dem Ruhestand fällt dein Verdienst weg und mit ihm der Sinn des Krankentagegelds. Bei vielen Verträgen endet es mit dem Bezug der Altersrente ohnehin. Wo nicht, kündigst du den Baustein zum Rentenbeginn und sparst sofort Beitrag.

  2. Der 10-Prozent-Zuschlag fällt weg

    Ab dem Jahr nach deinem 60. Geburtstag zahlst du den gesetzlichen Zuschlag von 10 Prozent nicht mehr (§ 149 VAG). Prüf, ob deine Beitragsmitteilung das zeigt.

  3. Rentenzuschuss beantragen

    Mit dem Rentenbeginn zahlt die Rentenversicherung auf Antrag 8,75 Prozent deiner gesetzlichen Rente zum Krankenversicherungsbeitrag, höchstens die Hälfte des Beitrags (Formular R0820). Bei 2.000 € Rente sind das 175 € im Monat.

  4. Tarifwechsel nach § 204 VVG

    Du darfst in jeden gleichartigen Tarif deines Versicherers wechseln und nimmst deine Alterungsrückstellung vollständig mit. Für erworbene Rechte gibt es keine neue Gesundheitsprüfung, nur für Mehrleistungen. Ab 60 muss dir dein Versicherer bei jeder Beitragserhöhung bis zu zehn günstigere gleichartige Tarife mit Beitrag nennen und auf Standard- und Basistarif hinweisen (§ 6 VVG-InfoV); die meisten Versicherer tun das laut PKV-Verband schon ab 55.

  5. Bausteine und Selbstbehalt anpassen

    Brauchst du das Krankenhaustagegeld noch? Reicht das Zweibett- statt des Einbettzimmers? Ein höherer Selbstbehalt senkt den Beitrag, lohnt sich aber nur, wenn du die Rechnungen bis zur Grenze sicher selbst tragen kannst. Was spart und was riskant ist, zeigt die Ampel darunter.

  6. Beitragsentlastung rechtzeitig planen

    Ein Beitragsentlastungstarif senkt ab 65 oder 67 deinen Beitrag um einen vorher festgelegten Betrag. Er wirkt umso stärker, je früher du ihn abschließt. Als Angestellter beteiligt sich dein Arbeitgeber im Rahmen des Höchstzuschusses.

  7. Standard- oder Basistarif als Notausgang

    Wenn der Beitrag nicht mehr tragbar ist: Verträge mit Beginn vor 2009 können unter Voraussetzungen in den Standardtarif (höchstens 848,62 €, im Schnitt rund 480 €), alle anderen in den Basistarif (höchstens 1.017,18 €). Beide leisten etwa auf dem Niveau der gesetzlichen Kasse. Rechne vorher genau: Der Basistarif ist für die meisten kein Sparmodell.

Bausteine wählen und abwählen: was spart, was riskiert

Nicht jeder Baustein ist im Alter noch nötig, manche werden gerade dann wichtig. Die Ampel zeigt dir, wo du sparen kannst und wo du dir eine Lücke einhandelst. Wichtig: Was du abwählst, bekommst du später meist nur mit neuer Gesundheitsprüfung zurück.

BausteinWas du sparstWorauf du achtestWas du riskierst
KrankentagegeldDen Beitrag für diesen BausteinErst beenden, wenn das Erwerbseinkommen endetNichts, solange du nicht mehr arbeitest
KrankenhaustagegeldDen Beitrag für diesen BausteinOb du Nebenkosten im Krankenhaus aus Rücklagen zahlen kannstWenig, es ersetzt keine Behandlungskosten
Einbett- auf ZweibettzimmerEinen spürbaren Teil des StationärbeitragsWie wichtig dir Ruhe bei längeren Aufenthalten istKomfort, nicht die medizinische Versorgung
Chefarzt und freie KlinikwahlEtwas Beitrag, wenn der Tarif das trenntIm Alter steigt die Zahl der EingriffeDie Wahl der Spezialisten; zurück meist nur mit Gesundheitsprüfung
Höherer SelbstbehaltLaufenden BeitragDen Selbstbehalt kannst du nicht wie den Beitrag als Sonderausgabe absetzenHohe Eigenanteile in Jahren mit vielen Behandlungen
Niedrigerer Zahnersatz-ProzentsatzBeitrag im ZahnbausteinWie viel Zahnersatz in den nächsten Jahren absehbar istHohe Eigenanteile bei Kronen und Implantaten
HeilpraktikerEinen kleinen BeitragsanteilOb du die Leistungen wirklich nutztWenig, wenn du sie nicht nutzt
PflegezusatzversicherungDen Beitrag, wenn du verzichtestOb Rente und Vermögen die Eigenanteile im Pflegeheim tragenDen Zugriff auf Vermögen und Erbe, wenn Pflege teuer wird
BeitragsentlastungstarifSpäter Beitrag, heute kostet er extraJe früher abgeschlossen, desto stärker die EntlastungBei vielen Tarifen verfällt das Angesparte im Todesfall

Vor jeder Abwahl gilt: Lass dir schriftlich bestätigen, was sich am Beitrag ändert und ob du den Baustein später wieder einschließen kannst. Die Einordnung ist allgemein, dein Vertrag kann abweichen.

Rechnet sich die PKV ab 50? Drei Beispiele mit Werten 2026

Ob sich die private Krankenversicherung lohnt, hängt im Alter weniger am Tarif als an deinem Einkommen im Ruhestand und an der KVdR. Damit die Beispiele vergleichbar bleiben, rechnen wir privat mit dem Höchstbeitrag des Basistarifs (1.017,18 €) plus 100 € Pflege als Rechengröße. Ein echtes Angebot liegt je nach Tarif und Gesundheit darunter oder darüber.

Fall A: Angestellter, 50, gesetzlich versichert

Gehalt über der Versicherungspflichtgrenze, seit dem ersten Job mit 20 gesetzlich versichert, zwei Kinder. Im Ruhestand erwartet er 2.200 € Rente und 3.000 € Mieten und Zinsen im Monat.

Bleibt gesetzlich: KVdR im Ruhestand, pro Monat
271,70 €
Wechselt jetzt in die PKV: Ruhestand nach Zuschuss, pro Monat
924,68 €
Mehrkosten in 20 Jahren Ruhestand
rund 157.000 €

Nicht wechseln. In der KVdR bleiben seine Mieten und Zinsen beitragsfrei. Mit einem Wechsel mit 50 würde er die 9/10-Regel verfehlen und diesen Vorteil für immer aufgeben.

Fall B: Gesellschafter-Geschäftsführer, 53, seit 25 Jahren privat

Beherrschender Gesellschafter, daher nicht versicherungspflichtig. Ein Rückweg in die GKV scheitert an der fehlenden Versicherungspflicht, ab 55 ist er praktisch verschlossen. Aus früheren Angestelltenjahren erwartet er 900 € gesetzliche Rente.

Rückweg in die GKV
praktisch keiner
Rentenzuschuss bei 900 € Rente, pro Monat
78,75 €
Privat im Ruhestand nach Zuschuss, pro Monat
rund 1.038 €

Er bleibt privat und optimiert: Tarifwechsel nach § 204 VVG prüfen, Krankentagegeld zum Ruhestand beenden, Beitragsentlastung aufbauen und den Ruhestandsbeitrag fest in die Vorsorge einplanen.

Fall C: Beamtin, 55, privat mit Beihilfe

Im Ruhestand erhält sie als Pensionärin weiter Beihilfe vom Dienstherrn. Privat versichert ist nur der Anteil, den die Beihilfe nicht trägt.

Beihilfe als Pensionärin
meist 70 %
Privat zu versichern
meist 30 %
Gesetzlich ohne pauschale Beihilfe
voller Beitrag

Bleiben. Für Beamte und Pensionäre ist die PKV mit Beihilfe im Alter in aller Regel der günstigere Weg. Ausnahmen kann es in Ländern mit pauschaler Beihilfe für gesetzlich Versicherte geben; die rechnen wir einzeln.

Unsere ehrliche Einschätzung
Ein Neueinstieg in die PKV ab etwa 50 rechnet sich nur in Ausnahmefällen: wenn du die KVdR ohnehin nicht erreichst, gesund bist und im Ruhestand hohe Nebeneinkünfte hättest, oder wenn du als Beamter Beihilfe bekommst. Wer gesetzlich versichert ist und die 9/10-Regel schafft, sollte sie fast immer behalten. Wer schon privat versichert ist, bleibt in aller Regel und holt das Beste aus dem eigenen Vertrag.

Beides geht. Beides ist richtig.

Du kannst mit Rechner und anonymer Risikovoranfrage selbst vorarbeiten oder alles mit Jan gemeinsam durchgehen: KVdR-Prüfung, Tarifwechsel, Bausteine und Rentenzuschuss. Unabhängig von einer einzelnen Gesellschaft und ohne Verkaufsdruck.

Häufige Fragen zur PKV ab 50 und zur Krankenversicherung im Ruhestand

Jan Ruhoff
Dein Ansprechpartner für diese Lebensphase
Jan RuhoffGeschäftsführer VERSIANER · Makler mit Fliege

Jan begleitet dich durch die Fragen, die in dieser Lebensphase wirklich zählen: Wie schließt sich die Pflegelücke? Was passiert mit Kunstsammlung, Oldtimer oder Ferienimmobilie? Wie wird aus der Altersvorsorge ein Plan fürs Alter? Aktuell liegt sein Fokus besonders auf Mandantinnen und Mandanten in dieser Lebensphase im Raum Münster - mit Blick fürs große Ganze statt auf ein einzelnes Produkt.

Spezialisiert auf Pflege, Nachlass und Ruhestandsoptimierung100% unabhängiger VersicherungsmaklerTeil der Versuro Gruppe
Fachlich geprüft · Stand: Juli 2026Mit Jan den Ruhestand klären
Kurz erklärt

Fragen, die sich in dieser Lebensphase stellen

Ist dein Nachlass wirklich geregelt - oder nur dein Testament?

Ein Testament regelt, wer erbt - aber nicht automatisch, wer über Konten, Versicherungen oder Vollmachten im Fall einer Erkrankung entscheidet. Bezugsrechte in Lebens- und Rentenversicherungen, Vorsorge- und Bankvollmachten sowie Patientenverfügungen laufen unabhängig vom Testament und werden regelmäßig vergessen. Ein vollständiger Nachlass-Check schließt genau diese Lücken, bevor sie im Ernstfall zum Problem werden.

Reisen im Ruhestand: Was passiert bei Vorerkrankungen im Ausland?

Normale Reisekrankenversicherungen schließen Vorerkrankungen häufig aus oder enden mit einem bestimmten Alter. Für längere oder wiederkehrende Aufenthalte im Ausland gibt es eigene Konzepte: eine Jahres-Reise-Krankenversicherung mit Vorerkrankungen und Krankenhaustagegeld für kürzere Reisen sowie eine Langzeit-Auslandskrankenversicherung ohne Gesundheitsfragen für Aufenthalte bis zu fünf Jahren, etwa bei einem Wohnsitz im Ausland. Sprich uns an, welches Konzept zu deinen Reiseplänen passt.

Kunstsammlung, Oldtimer oder Ferienimmobilie: Ist das eigentlich mitversichert?

Hausrat- und Wohngebäudeversicherungen haben meist stille Summenbegrenzungen, die den echten Wert einer Sammlung, eines Oldtimers oder einer Ferienimmobilie nicht abbilden. Werte, die über die Jahre eines Vermögensaufbaus dazukommen, brauchen in der Regel eine eigene, separat kalkulierte Absicherung statt eine Mitversicherung im Kleingedruckten. Der erste Schritt ist eine ehrliche Bestandsaufnahme dessen, was inzwischen wirklich zusammengekommen ist.

Dein nächster Schritt

Bereit, deine Lebensphase 50+ neu zu ordnen?

Pflege, Nachlass, Altersvorsorge und der Schutz dessen, was du dir aufgebaut hast: In einem Gespräch mit Jan bekommst du Klarheit, welcher Baustein für dich jetzt den größten Unterschied macht.

Kostenlos und unverbindlich15 Minuten, online oder in Münster vor OrtEhrliche Einschätzung statt Verkaufsdruck
Mit Jan den Ruhestand klären
ZUM SCHLUSS: DEIN VERMÖGENS-CHECK

Alles gelesen? Dann jetzt in 2 Minuten deine Situation prüfen lassen.

Du kennst jetzt die Stellschrauben von Riester bis Nachlass. Der letzte Schritt ist der einfachste: ein paar Angaben, und Jan meldet sich persönlich oder du buchst direkt einen Termin.

2 Minuten · kostenfrei · unverbindlich
  • Bestehende Riester- und Direktversicherungen ehrlich bewertet
  • Krankenversicherung und Zusatzbeitrag auf den Prüfstand
  • Pflegevorsorge, bevor sie teuer wird
  • Nachlass und Übergabe mit warmer Hand geregelt
  • Wertsachen und Sammlungen richtig versichert
Portrait von Jan Ruhoff, VERSIANER
Jan Ruhoff
Geschäftsführer VERSIANER · Makler mit Fliege · Annette-Allee 41, 48149 Münster
Prüft deine Angaben persönlich, bevor sich jemand meldet. Keine Hotline.
1Deine Situation2Dein Rückrufservice
Status
Zeithorizont
Was ist dir wichtig? (Mehrfachauswahl möglich)
Unabhängig verglichen · 4,9 Sterne bei 116 Google-Bewertungen · persönlich erreichbar, keine Hotline